おはようございます!レバナス父さん(@levanasu_papa)です。
よその家って、実際いくら貯金があって、いくら借金があるんだろう。🧐
聞けない話です。でも、それを国が5年に1度、全国規模で調べています。総務省の「全国家計構造調査」という調査で、その最新の結果が2026年8月28日に公表されました。
毎月ニュースになる「家計調査」が今月いくら使ったかを調べるものだとすると、こっちは今いくら持っているかを調べるものです。だから5年に1度で足ります。
ただ、資料が全部で64ページあって、正直そのままだと読む気が失せます。😅 なので家計に関係するところだけを抜き出して、図にしながら見ていきます。
忙しい方は、この直後の結論と図を1枚だけ拾えばOKです。👌 時間があれば、コーヒー片手に最後までどうぞ。☕
結論:純資産のピークは60歳代。ただし平均は上に引っぱられています💰
先に全部書いておきます。👇
- ① 純資産がいちばん多いのは60歳代の4,630万円🏔️ そこから70代・80代とだんだん減っていきます
- ② いちばん苦しいのは40歳代🏠 住宅ローン1,008万円が全年代トップで、純資産の伸びは現役世代の最下位でした
- ③ 平均と中央値には2.1倍の開きがあります⚠️ 金融資産は平均1,527万円でも、中央値は728万円。半分以下でした
- ④ 有価証券(株や投資信託)の割合が、どの年代でも増えました📈 1世帯あたりの金額に直すと平均348万円です
- ⑤ 資産の格差は、収入の格差の2.4倍ありました📊 ジニ係数は収入0.286に対して、金融資産0.678です
資産は増えた。でも、増え方はバラバラだった。ざっくり言うと、そういう5年でした。
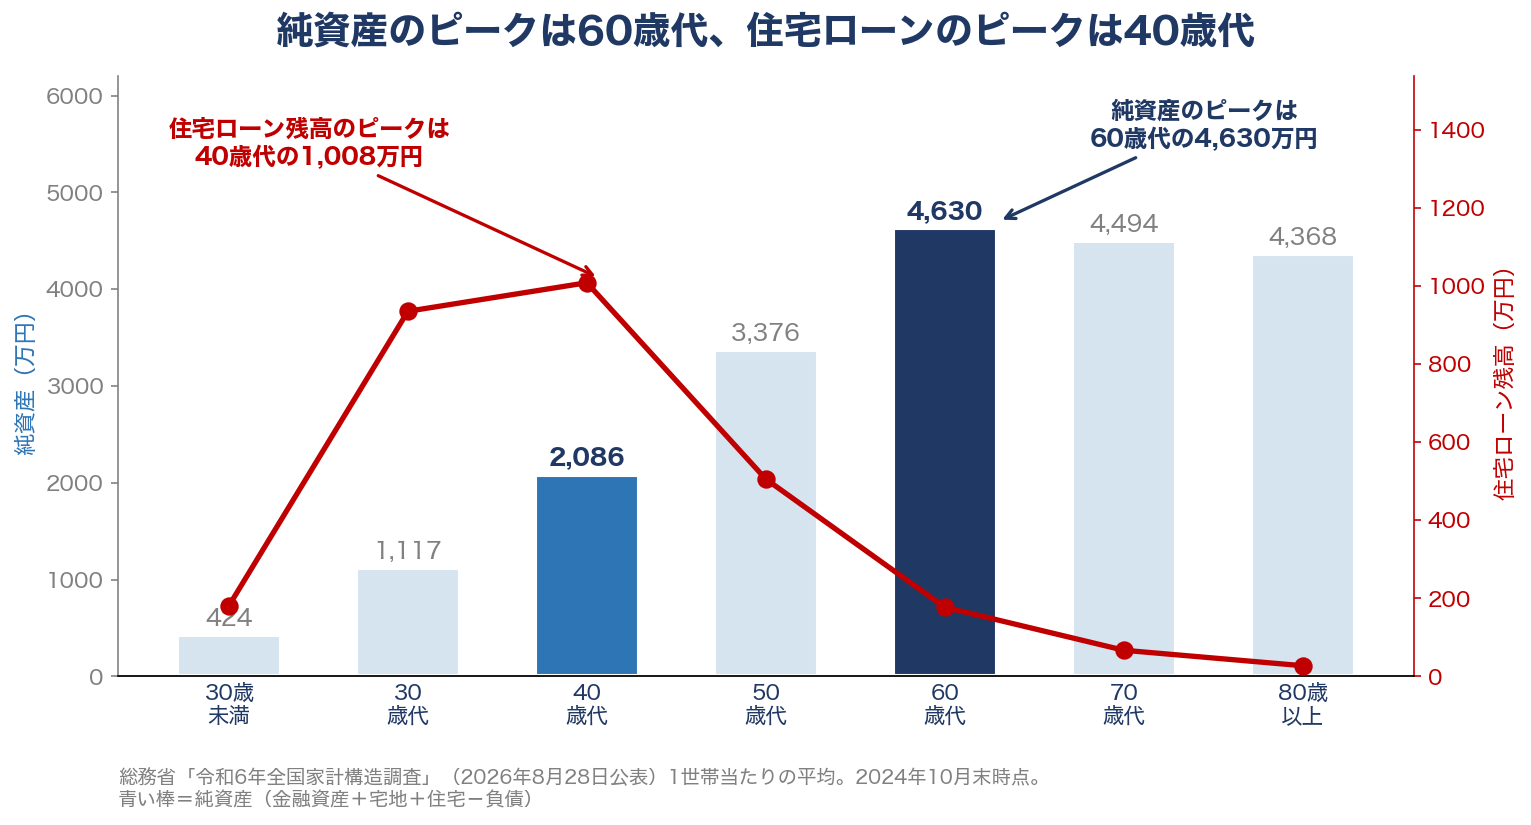
この形が、全国家計構造調査でいちばん有名な図です。ここから先は、この中身と、図に写らない部分を1つずつ分解していきます。🧮
まず、これは何を調べた数字なのか📋
名前が固いので、先に整理しておきます。
全国家計構造調査は、5年に1度だけおこなわれる大きな調査です。昔は「全国消費実態調査」という名前でした。
今回の中身は2024年に調べたものです。金額はすべて2024年10月末の時点で、5年前の2019年10月末と比べる形になっています。
毎月の家計調査とは、見ているものが違います
よく混ざるので、並べておきます。👇
| 家計調査 | 全国家計構造調査 | |
|---|---|---|
| どのくらいの頻度 | 毎月 | 5年に1度 |
| 何を見る | 今月の収入と支出 | 今いくら持っているか |
| たとえると | 給与明細 | 財産のリスト |
「今月いくら使ったか」ではなく、「これまでに、いくら積み上がったか」を見る調査です。毎月やる必要がないので、5年に1度で足ります。
毎月の家計調査のほうは、給料は増えてるのに支出は減ってる。2026年6月、日本中が服と家具を削っていたで数えています。
この調査の「純資産」は、家まで含んだ数字です
定義だけ先に確認しておきます。ここを取り違えると、以降の数字がまるごとズレます。👇
純資産=金融資産+宅地+住宅-負債🧮
金融資産は預金・有価証券・生命保険など。宅地と住宅が入るところが、よく見る「貯蓄額」系の統計との最大の違いです。
3,000万円で買った家に住宅ローンが2,500万円残っていれば、家の取り分は500万円として数えられます。持ち家かどうかで、数字の意味がまるごと変わります。🏠
我が家の持ち家がいまいくらなのかは、8年前に買った我が家、いま買うと月17万8,000円でしたで全部出しています。
なお宅地と住宅は実勢価格ではなく推計値です。ここは最後の注意点でもう一度触れます。
日本全体の平均は、こうでした
まず全国の数字から。👇
| 項目 | 2024年 | 5年前と比べて |
|---|---|---|
| 1年間の収入 | 593.7万円 | +6.3% |
| 金融資産(預金・株・保険など) | 1,527.2万円 | +19.3% |
| 負債 | 474.2万円 | +4.0% |
| 純資産 | 3,156.5万円 | +11.4% |
注目したいのは、収入が+6.3%しか増えていないのに、金融資産は+19.3%増えているところです。収入の3倍のペースで増えています。
給料が上がったからではありません。この5年で株価が大きく上がったからです。保有する有価証券の評価額が上がったぶんが、そのまま乗っています。📈
ただし、この平均1,527万円は上振れした数字です⚠️
ここが今回いちばん大事なところです。
金融資産の平均は1,527.2万円。ただし同じ調査に、中央値728万円という数字も並んで載っています。
平均と中央値で、2.1倍の開きがあります
金融資産の分布は、右に長く裾を引きます。上位の世帯が平均を押し上げるので、平均値は「多いほうに引っぱられた数字」になります。順位で真ん中にいる世帯は、平均の半分以下です。
この728万円には注釈がついていて、金融資産を持っている世帯だけで並べた中央値です。残高0の世帯まで含めた参考値も出ていて、そちらは600万円です。
平均1,527.2万円は全世帯の数字なので、分母をそろえて600万円と比べると開きは2.5倍になります。
純資産で見ても、同じでした
負債を引いたあとの純資産で見ても、開きは変わりません。こちらは総務省の資料に、中央値1,622万円は平均値の約2分の1とはっきり書かれています。👇
| 平均 | 中央値 | 差 | |
|---|---|---|---|
| 金融資産 | 1,527.2万円 | 728万円 | 2.1倍 |
| 純資産 | 3,156.5万円 | 1,622万円 | 1.9倍 |
もっと直接的な数字もあります。金融資産が150万円未満の世帯が、25.7%。およそ4世帯に1世帯です。🥲
「平均1,527万円」という見出しだけが流れていくと、自分だけ取り残されている気がしてきます。でも実際は、中央値は728万円で、4分の1の世帯は150万円未満。ここを知っているかどうかで、この統計の読み方は変わります。
年代別に見ると、お金の山と借金の山が20年ずれています🏔️
ここからが図1の中身です。世帯主の年齢ごとに並べると、きれいな形が出てきます。👇
| 年代 | 金融資産 | 宅地 | 住宅 | 住宅ローン | 純資産 |
|---|---|---|---|---|---|
| 30歳未満 | 316万円 | 198万円 | 131万円 | 181万円 | 424万円 |
| 30歳代 | 751万円 | 826万円 | 541万円 | 935万円 | 1,117万円 |
| 40歳代 | 1,137万円 | 1,377万円 | 658万円 | 1,008万円 | 2,086万円 |
| 50歳代 | 1,637万円 | 1,843万円 | 482万円 | 505万円 | 3,376万円 |
| 60歳代 | 2,337万円 | 2,087万円 | 453万円 | 177万円 | 4,630万円 |
| 70歳代 | 2,006万円 | 2,206万円 | 384万円 | 67万円 | 4,494万円 |
| 80歳以上 | 1,782万円 | 2,368万円 | 281万円 | 27万円 | 4,368万円 |
読み取れることが、5つあります
順番に見ていきます。
① 純資産がいちばん多いのは60歳代の4,630万円です。そこから70歳代4,494万円、80歳以上4,368万円と減っていきます。退職金をもらって、そこから取り崩していくという流れが、そのまま数字に出ています。
② 住宅ローンがいちばん重いのは40歳代の1,008万円。50歳代で半分になり、60歳代では6分の1程度まで減ります。お金の山より20年早く、借金の山が来ます。
お金が貯まりきるのは60歳代。借金が重いのは40歳代。その差は20年です🏔️
③ 宅地は年齢が上がるほど増えます。198万円から2,368万円まで、きれいな右肩上がりです。ただしこれは買い増しているからではなく、持ち家の世帯そのものが高齢層ほど多いからです。
④ 住宅だけは40歳代がいちばん高いです。658万円で、50歳代の482万円より上。住宅は古くなるほど評価額が下がる計算なので、いちばん新しい家を持つ世代が高く出ます。🏠
伸び方は、年代でまったく違いました
⑤ 純資産の伸び方は、年代でかなり違いました。全体は+11.4%ですが、30歳未満+65.0%、30歳代+28.4%と、若い2つの層だけ桁が違います。50歳代+16.2%・60歳代+14.8%も平均は超えました。
伸びなかったのは40歳代+9.6%と80歳以上-0.4%です。80歳以上は取り崩す側なので分かるとして、40歳代だけが現役世代で最下位でした。
40歳代だけ、3つが同時に重なっています
数字を並べ直すと、40歳代の置かれ方が見えてきます。👇
- 住宅ローンが1,008万円で全年代トップ🏠 50歳代の倍です
- 純資産の伸びが+9.6%で現役世代の最下位📉 30歳未満+65.0%・30歳代+28.4%・50歳代+16.2%
- 純資産の半分(49.2%)が家🔒 動かせるお金が、残り半分しかありません
1つだけならどの年代にもあります。40歳代は、この3つが同じ時期にまとめて来るのがきついところです。😅
しかも、そこに子どもの教育費が乗ります。伸びなかったのではなく、伸ばす余力を全部もっていかれている、というほうが近いと思います。
僕もこの欄なので、身に覚えしかありません。🥲
40歳代を境に、中身が「お金」から「家」に入れ替わります🔄
もう少し踏み込みます。純資産を、「家」と「お金」の2つに分けてみました。
家は「宅地+住宅-住宅ローン」、お金は「金融資産-その他の負債」で計算しています。👇
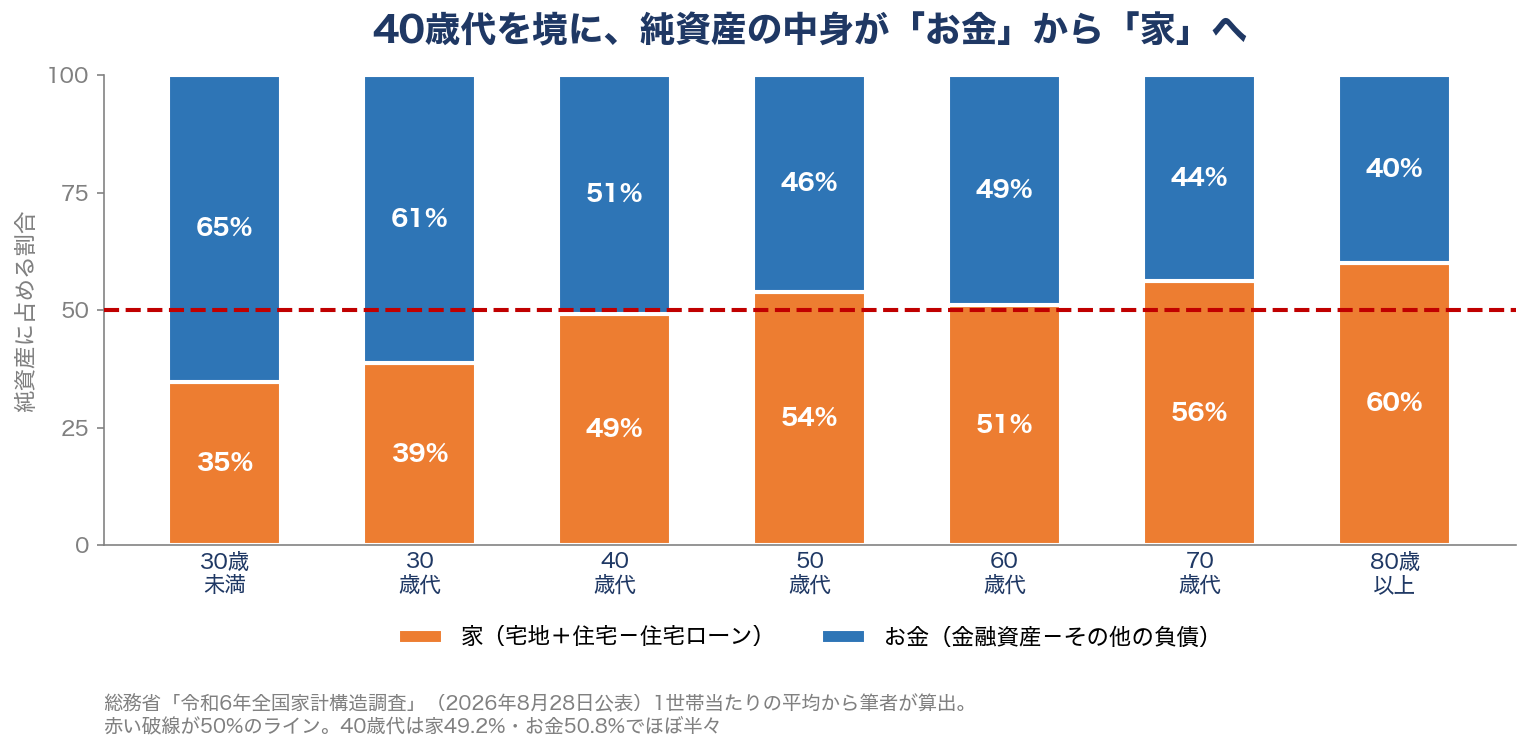
30歳代まではお金のほうが6割あります。まだ家を買っていない人が多いのと、買った直後はローンが多く残っているので、家の取り分が小さく出るからです。
それが40歳代で家49.2%・お金50.8%とほぼ半々になり、50歳代からは家のほうが多くなります。80歳以上では6割が家です。
この入れ替わりが、何を意味するか
年齢が上がるほど、純資産が「現金に換えにくいもの」に寄っていくということです。
金融資産なら、教育費や医療費が要るときに必要な分だけ売って現金にできます。家はそれができません。住んでいる家を売れば住む場所を失いますし、半分だけ売るということもできないからです。
つまり純資産の合計が同じ3,000万円でも、内訳が家寄りか金融資産寄りかで、いざというときに動かせる金額はまったく違います。この調査が家と金融資産を分けて出しているのは、そこが見えるからです。👍
今回いちばんの変化は、有価証券の比率が全年代で上がったことです📈
金融資産の中身を見ると、この5年で大きく動いたものが1つあります。
有価証券、つまり株や投資信託の割合です。どの年代でも増えていました。👇
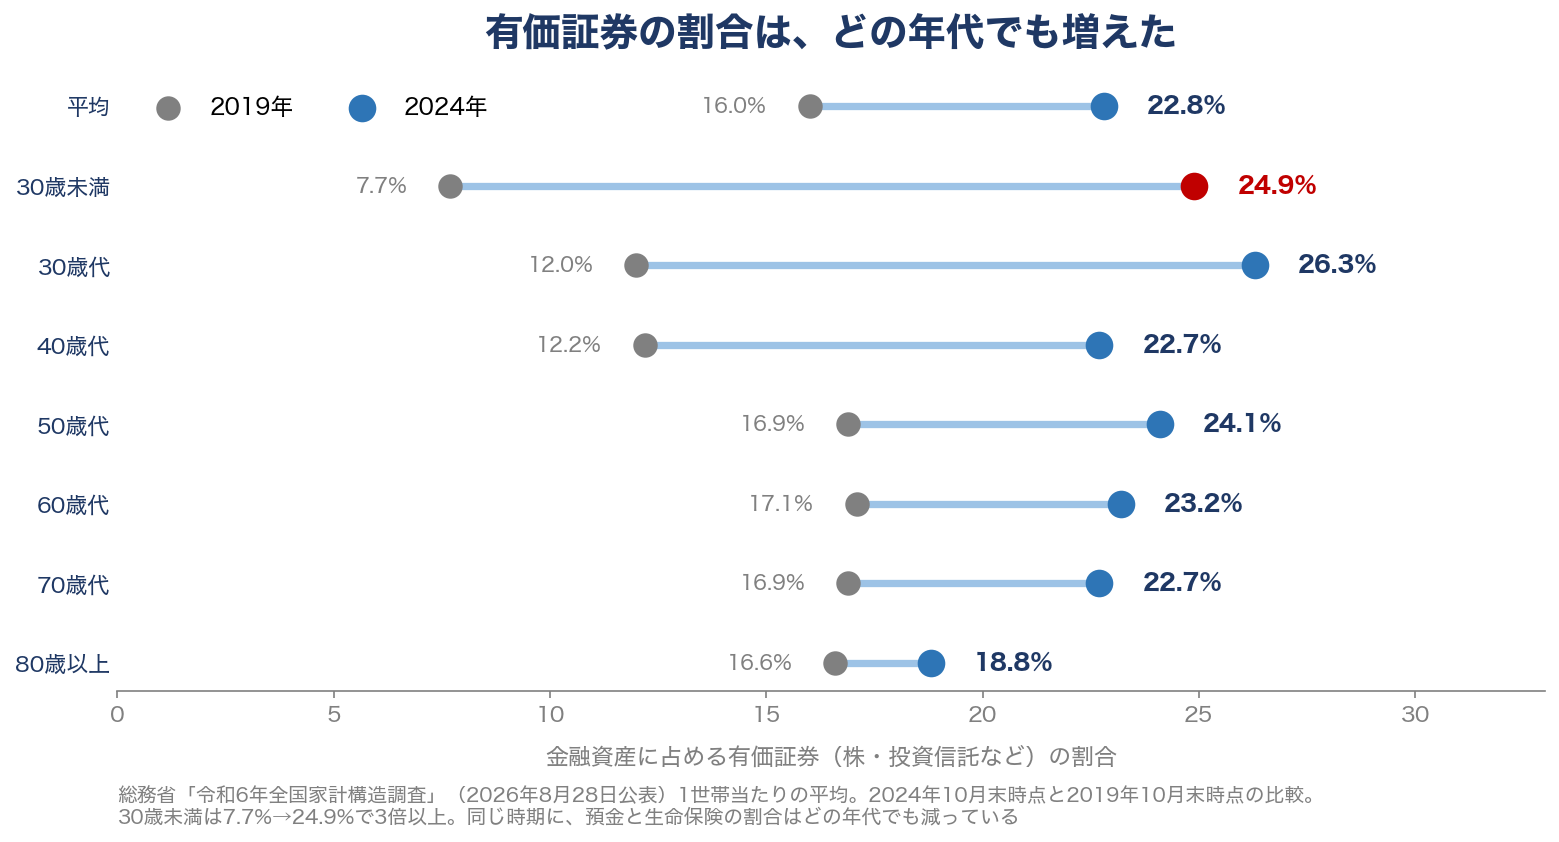
全体の平均で16.0%→22.8%。とくに若い層の動きが大きくて、30歳未満は7.7%→24.9%と3倍以上になりました。30歳代も12.0%→26.3%です。
そして同じ時期に、預金と生命保険の割合はどの年代でも下がっています。置き場所が、預金・保険から有価証券へ移ったように見えます。
ただし割合は、買い増さなくても保有している株や投資信託の値段が上がるだけで増えます。この5年の上昇分がどれだけ効いているかまでは、この調査からは分かりません。
比率を金額に直すと、平均348万円でした
比率のままだとピンと来ないので、金融資産の残高に掛けて実際の金額を出してみました。1世帯が持っている株や投資信託の平均額です。👇
| 年代 | 2019年 | 2024年 | 倍率 |
|---|---|---|---|
| 30歳未満 | 15万円 | 79万円 | 5.2倍 |
| 30歳代 | 62万円 | 198万円 | 3.2倍 |
| 40歳代 | 111万円 | 258万円 | 2.3倍 |
| 50歳代 | 237万円 | 394万円 | 1.7倍 |
| 60歳代 | 324万円 | 542万円 | 1.7倍 |
| 全体 | 205万円 | 348万円 | 1.7倍 |
日本の1世帯が持っている株・投資信託は、平均で348万円。5年前は205万円でした。
すでに投資をしている方なら、たぶんここで手が止まると思います。自分の額のほうが大きい、という方が多いはずです。比率で22.8%と言われるより、348万円と言われたほうが距離感がはっきりします。
そしてもう1つ。有価証券の比率は全年代で上がったのに、金融資産が150万円未満の世帯は25.7%います。平均は増えても、増えた人と動いていない人に分かれています。
NISA口座の4割が動いていないという話は、NISA口座2,820万で過去最高。でも4割は“眠ってる”って知ってました?で数えました。
金融資産そのものの伸びも、若い層が大きい
有価証券だけでなく、金融資産の総額でも同じ傾向でした。👇
| 年代 | 2019年 | 2024年 | 伸び |
|---|---|---|---|
| 30歳未満 | 195万円 | 316万円 | +62.1% |
| 30歳代 | 521万円 | 751万円 | +44.3% |
| 40歳代 | 911万円 | 1,137万円 | +24.8% |
| 50歳代 | 1,401万円 | 1,637万円 | +16.8% |
| 60歳代 | 1,896万円 | 2,337万円 | +23.2% |
| 全体 | 1,280万円 | 1,527万円 | +19.3% |
30歳未満が+62.1%でトップです。もともとの金額が小さいぶん伸び率は出やすいのですが、それにしても大きい。若い世代ほど、この5年でお金の置き場所を変えたということです。💡
時期も合っています。この調査が金額を数えたのは2024年10月末。新しいNISAが始まったのが2024年1月なので、始まって最初の年の姿が、ちょうどここに写っていることになります。
収入の格差は横ばい。でも資産の格差は、その2.4倍でした📊
この調査では、格差についての数字も出ます。まずは収入のほうから。
| 2019年 | 2024年 | |
|---|---|---|
| ジニ係数(収入の格差を示す指標) | 0.288 | 0.286 |
| 相対的貧困率 | 11.2% | 11.3% |
| うち子どもの相対的貧困率 | 10.3% | 8.3% |
上の2つはほとんど動いていません。収入の格差は、広がったとも縮まったとも言えない結果でした。
ニュースで「格差はほぼ横ばい」と流れるのは、たいていこの数字のことです。
そのなかで、子どもの貧困率だけは下がりました
暗い数字ばかりではありません。目立つのが、子どもの相対的貧困率が10.3%→8.3%と2.0ポイント下がったことです。📉
ただし「児童手当の拡充が効いた」とは言えません。この調査の収入は2023年11月〜2024年10月の1年間が対象です。
いっぽう児童手当の所得制限撤廃と高校生への延長は2024年10月分から。初回の支給は2024年12月でした。つまりほぼ期間の外です。⚠️
この調査からは「何が効いたのか」までは分かりません。下がった、という事実だけが分かります。
資産で測ると、格差の数字は一気に跳ね上がります
ここまでは、ぜんぶ収入の話です。ただ同じ報告書をもう少しめくると、まったく違う顔が出てきます。
この調査は収入だけでなく、資産のジニ係数も出しています。3つ並べるとこうなりました。👇
| 何の格差か | ジニ係数 |
|---|---|
| 収入(等価可処分所得) | 0.286 |
| 住宅・宅地(等価住宅・宅地資産額) | 0.622 |
| 金融資産(等価金融資産残高) | 0.678 |
金融資産のジニ係数0.678は、収入の0.286の2.4倍です。同じ調査で、同じ世帯を数えた数字なのに、これだけ差がつきます。😳
理由はシンプルだと思っています。収入の差はその年ぶんの差ですが、資産の差はそれが何十年か積み上がった結果だからです。
「格差は横ばい」というまとめ方は、収入の話としては正しいのですが、資産まで含めると話が変わります。個人的には、ここが今回いちばん覚えておきたい数字でした。
年代別に見ると、金融資産の格差がいちばん大きいのは18〜24歳の0.718。いちばん小さいのは65〜74歳の0.637でした。若いうちほど、持っている人と持っていない人の差が大きいわけです。
純資産は、住んでいる場所でも3.7倍ちがいました🗾
格差は年代だけの話ではありませんでした。住んでいる場所でも、差が出ていました。都道府県別の純資産です。👇
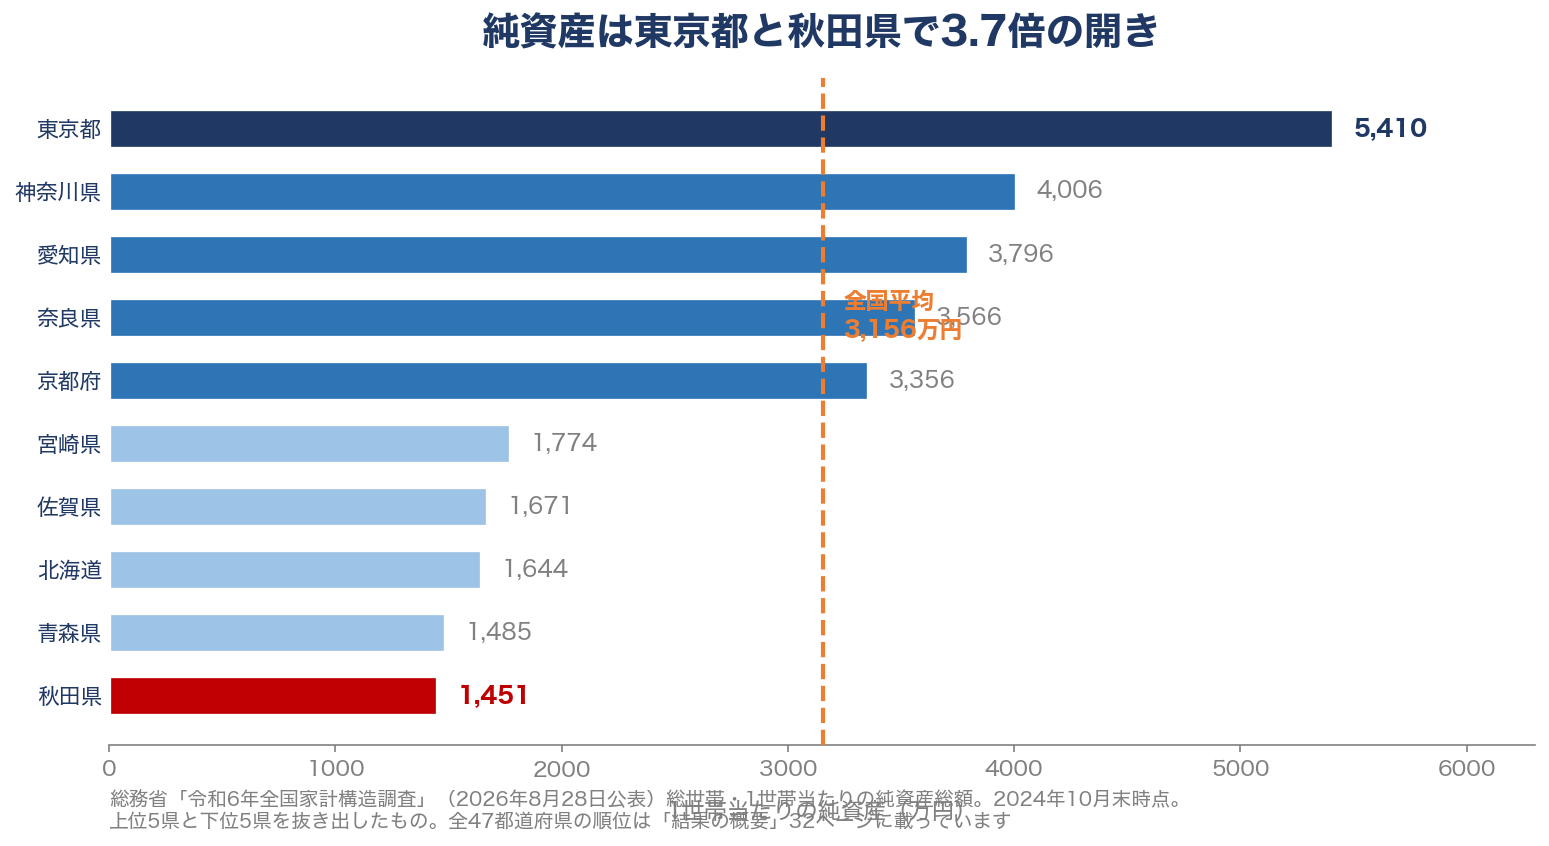
トップは東京都の5,410万円。いちばん低い秋田県は1,451万円で、その差は3.7倍ありました。
ただ、これは「東京の人がお金持ち」という話だけではありません。純資産には宅地と住宅が入るので、地価の高い地域ほど自動的に数字が大きくなるためです。
全国平均の3,156万円を超えたのは、東京・神奈川・愛知・奈良・京都・埼玉・千葉・大阪・兵庫の9都府県だけでした。残りの38道県は、全部が平均以下です。
その証拠が、同じ資料の別の表にあります。宅地と住宅を抜いて、金融資産だけで都道府県を並べ替えた順位です。👇
| 順位 | 純資産(家を含む) | 金融資産だけ |
|---|---|---|
| 1位 | 東京都 5,410万円 | 奈良県 1,994万円 |
| 2位 | 神奈川県 4,006万円 | 東京都 1,865万円 |
| 3位 | 愛知県 3,796万円 | 愛知県 1,834万円 |
家を外すと、東京都は1位から2位に落ちます。逆に奈良県が1位に上がってきます。純資産の順位は、それだけ地価に引っぱられています。🏠
つまり「平均に届かない」のは、家計のやりくりが下手だからとは限りません。住んでいる場所だけで、けっこう決まってしまう数字でもあります。ここを知らずに平均と自分を比べても、しんどくなるだけです。😌
全国家計構造調査を読むときに、気をつけたい点が4つあります🧐
数字が細かいぶん、そのまま受け取ると危ないところもあります。
注意①:宅地と住宅の金額は、あくまで推計値です
見落としやすいところです。この調査の宅地と住宅の金額は、実際に売ったらいくらになるか、ではありません。
敷地面積や延べ床面積、築年数に応じた残価率などをもとに、決まった計算式で出した推計値です。
なので「うちの家は1,000万円なのか」と真に受けなくて大丈夫です。全国を同じものさしで比べるための数字、と思ってください。
注意②:単身世帯も含んだ数字です
この記事で紹介してきた数字は「総世帯」のもので、単身世帯も含まれています。
分けて見ると、純資産は二人以上の世帯が3,594.5万円、単身世帯が2,491.1万円。1,100万円ほど違います。
つまり単身世帯の割合が増えると、それだけで全体の平均は下がります。世帯構成が違えば、同じ「平均」でも中身が別物になるということです。
注意③:「平均資産3,156万円」という言い方は間違いです
公表のあと、ネットでは「日本人の平均資産は3,156万円」という形でこの数字が出回りました。ただ、これは資産ではありません。⚠️
3,156.5万円は純資産、つまり借金を引いたあとの数字です。引く前の資産そのものの平均は、3,630.7万円あります。
差は474.2万円。まるまる借金のぶんです。「そんなに持ってないよ」と感じたときは、まずどっちの数字を見せられているのかを確かめると、話が早いと思います。😌
注意④:5年前と今で、同じ人を追いかけてはいません
ここがいちばん間違えやすいところです。
5年前の40歳代と、今の40歳代は、別の人たちです。5年前に40歳代だった人は、今は50歳代の欄にいます。
なので「40歳代の純資産が5年で+9.6%増えた」は、誰かの資産が9.6%増えたという意味ではありません。40歳代という枠に入っている人の顔ぶれが入れ替わったうえでの比較です。⑤の伸び率も、この前提で見てください。
最後に、我が家を当てはめてみました🙋
せっかくなので、自分のところも置いてみます。僕は46歳なので、40歳代の欄です。
40歳代の平均は、金融資産1,137万円・住宅ローン1,008万円・純資産2,086万円。我が家も、だいたいこの形でした。ローンを抱えて、純資産の半分が家で、残りが金融資産という並びです。
つまりさっき「いちばん苦しい」と書いた3つは、そのまま我が家の話でもあります。🥲
そのうえで、今回いちばん刺さったのは図2の入れ替わりでした。50歳代から先は、純資産の半分以上が家になります。
上の子は今8歳なので、教育費が本格的に出ていくのは、まさにその50歳代です。現金に換えられる側を厚くしておく時間は、そんなに長くありません。😅
いつ・いくら・何のために取り崩すかは、レバナスパパの“出口”設計図で一度組んであります。
それでも、やることは変えません
統計は、今いる場所を確かめる地図です。行き先まで決めてくれるものではありません🗺️
なので、だから焦って何かを変える、という話でもないと思っています。積立の金額も中身も、この記事を書いたからといって変えません。
ただ、5年に1度しか更新されない地図です。次に出るのは2031年。そのとき自分がどこに立っているかは、これからの5年で決まります。
まとめ:5年に1度の地図が、更新されました📝
最後にまとめます。👇
- ① 純資産がいちばん多いのは60歳代の4,630万円🏔️ 70代・80代と、そこから減っていきます
- ② いちばん苦しいのは40歳代🏠 住宅ローンのピーク・伸びの最下位・純資産の半分が家、が同時に来ます
- ③ 平均1,527万円に対して、中央値は728万円⚠️ 金融資産が150万円未満の世帯も25.7%います
- ④ 有価証券の割合がどの年代でも増加📈 金額に直すと1世帯あたり205万円→348万円でした
- ⑤ 収入の格差は横ばい、でも資産の格差はその2.4倍📊 子どもの相対的貧困率は10.3%→8.3%に下がりました
この手の統計は、出た日にニュースになって、そのまま流れていきます。でも次の更新は2031年です。5年間、これが最新の数字であり続けます。
僕が覚えておきたいのは、平均1,527万円ではなく、中央値728万円のほうです。平均だけが一人歩きすると、自分だけ足りない気がしてきます。
もう1つ挙げるなら、有価証券の平均348万円です。投資をしている方なら、どちらの数字も自分の額と比べられます。数えてみると、見え方が変わります。😌
元の資料は誰でも読めます。12ページの短いほうなら、図が多いので15分あれば目を通せます。気になった方はぜひ。📄
この記事の数字の出どころ📚
本文の数字は、以下から取っています。同じ数字は誰でも確認できます。
- 本記事の数字の大半:総務省統計局「令和6年全国家計構造調査 結果の要約」(2026年8月28日公表)(全12ページ・PDF)
- 二人以上の世帯と単身世帯の比較、中央値:同「結果の概要」(全64ページ・PDF)
- 宅地と住宅の評価方法:同「家計資産の住宅・宅地の評価方法」
- 公表された資料の一覧:総務省統計局「令和6年全国家計構造調査 結果」
- 児童手当の拡充時期:こども家庭庁「児童手当制度のご案内」
📌 ご注意
本記事は筆者の個人的な体験と考えをまとめたものです。特定の金融商品・サービスを推奨するものではありません。投資の判断はご自身の状況に応じて、自己責任でお願いいたします🙏(統計の数値は2026年9月17日時点の公表内容によります)