おはようございます!レバナス父さん(@levanasu_papa)です。
9月16日、FRBが金利を上げました。0.25%です。📈
利上げそのものは、正直そこまで驚きませんでした。7月の会合で、すでに3人が「上げろ」と反対票を投じていたからです。
驚いたのは、そのあとに出てきたドットチャートのほうでした。🔵
この記事は、僕が7月と8月に書いた2本の記事の、答え合わせです。どちらの記事でも「9月の会合が今年いちばん中が見える回になる」と書いていました。その9月が来たので、約束どおり数えにいきます。🧮
忙しい方は、この直後の結論と図1だけ拾えばOKです。👌 時間があれば、コーヒー片手に最後までどうぞ。☕
結論:3年ぶりの利上げ。そして「来年も下げない」に変わりました📌
先に全部書いておきます。👇
- ① 政策金利は3.75〜4.00%に引き上げ📈 2023年以来、3年ぶりの利上げです
- ② 投票は12対0の全会一致🤝 7月に9対3で割れていた会合とは、まるで別物でした
- ③ 2027年末の見通しが3.6%→4.1%に上方修正😨 「来年1年かけても下げない」に書き換わりました
- ④ 18人中、年内の利下げを見込む人はゼロ🚫 逆に16人が「年内にもう一段の利上げ」を見込んでいます
- ⑤ 声明の締めは「委員会は物価の安定を実現する」📝 「目指す」ではなく、言い切りでした
- ⑥ 動いたのは株ではなく「短いほうの金利」💣 2年債は+0.07%、10年債は+0.01%。ナスダックはほぼ横ばいでした
利上げそのものより、その先の2027年が書き換わったことのほうが大事です。まずは、その1枚を見てください。
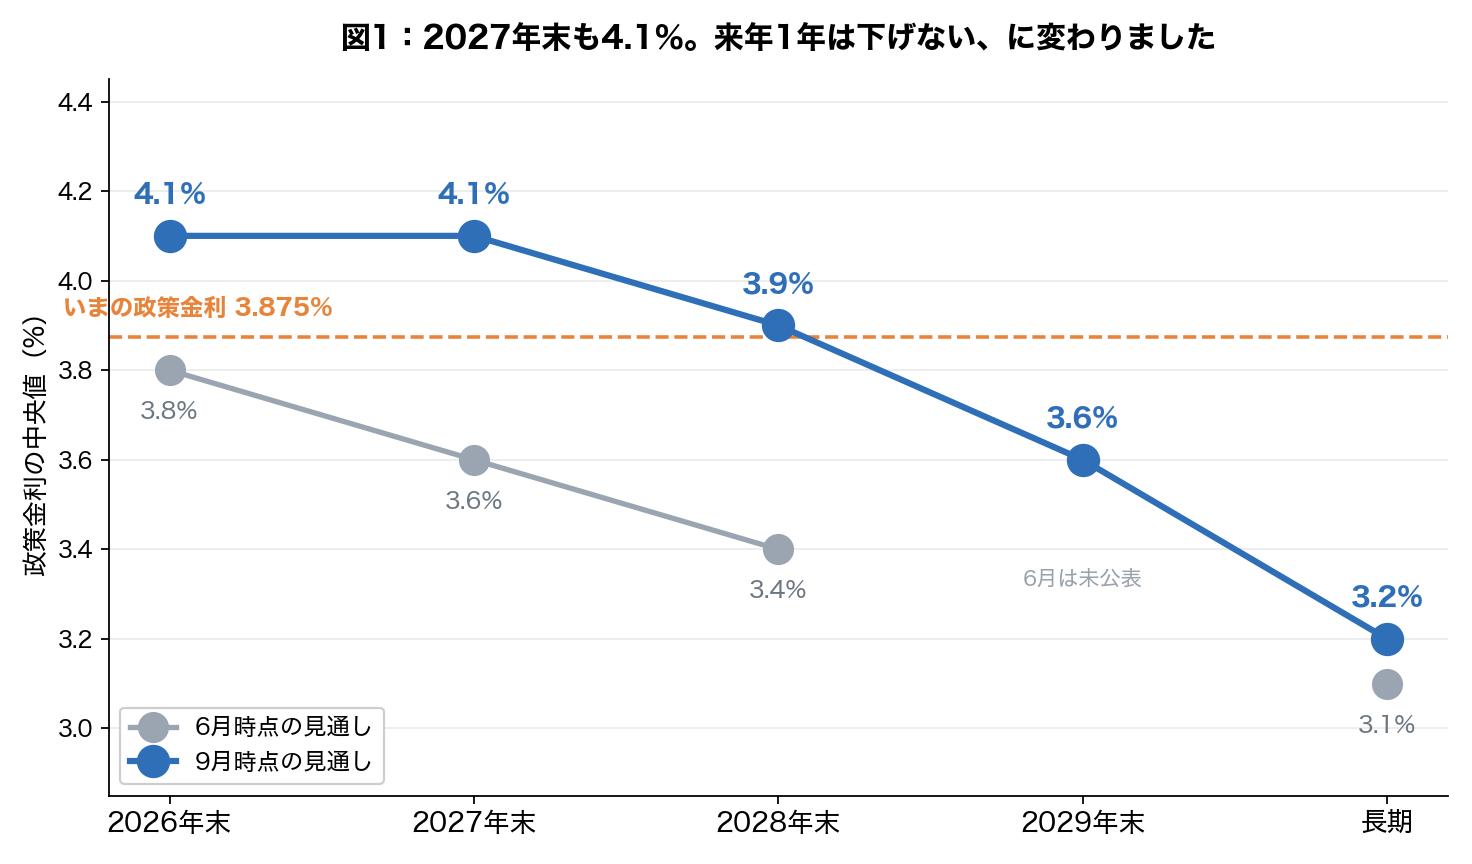
灰色が6月時点、青が今回です。右に向かって下がっていたはずの線が、ほぼ平らになりました。😐 ここから先は、この中身を一つずつ分解していきます。
その前に。この記事は、2本の続きです📚
いきなり本題に入る前に、伏線の回収から始めさせてください。
8月1日の記事で、僕は7月のFOMCをこう書いていました。
次回のFOMCは9月15〜16日。そして9月会合そのものが「ドットチャートが出る回」です。約束はしないFRBが、参加者の金利見通しだけは点で示してくる。今年いちばん、中の温度が見える会合になります!👀
参照:FRBが未来を語るのをやめた日。7月FOMCと、予想しない俺たちの強み
さらに9月12日、ジャクソンホール講演を3年分数えた記事では、こう宣言していました。
積立額は変えない🌱/予想もしない🗺️/数字だけ拾って、記事にする📝
参照:ジャクソンホール講演を3年分すべて数えたら、消えたのは「利下げ」ではなく「失業」でした
なお、いまのFRB議長はケビン・ウォーシュ氏です。今年5月に就任した、パウエル前議長の後任にあたります。
自分で書いた以上、やります。予想は一行も書きません。ただ、数えます。✍️
決まったのは、一行の利上げでした📈
まず事実だけ並べます。
| 7月まで | 9月16日から | |
|---|---|---|
| 政策金利(誘導目標) | 3.50〜3.75% | 3.75〜4.00% |
| 変更幅 | 据え置き(5回連続) | +0.25% |
| 投票 | 9対3(反対3人は利上げ派) | 12対0 |
| 前回の利上げ | 2023年(=3年ぶり) | |
ここで一番おもしろいのは、金利の数字ではなく票の割れ方が消えたことだと思っています。🤝
2026年のFOMCは、ずっと割れていました。4月は反対4人で34年ぶりの荒れ方。6月は12対0。7月は9対3で、反対した3人は全員「もっと上げろ」派でした。
つまり7月の時点で、委員会の中には利上げしたい人が3人いたわけです。9月は、その3人に残り9人が合流した形になりました。
反対がゼロということは、「上げるかどうか」はもう議論の対象じゃなかった、ということです。💡 議論はたぶん、その次の段階に移っています。
ドットチャートを数えました🔵
ここからが本題です。9月はドットチャートが出る回でした。
ドットチャートって何だっけ、を30秒で
FOMCの参加者が、年に4回だけ「自分は政策金利がこのくらいになると思う」という点を1人1つ置く図です。名前は出ません。点だけです。
FRBは「約束ではない」と必ず言い添えます。それでも、中の人たちが今どっちを向いているかが、唯一まとめて見える資料です。👀
今回、点を出したのは19人中18人でした。1人足りません。
足りない1人は、ウォーシュ議長本人です。会見の冒頭で、はっきりこう言っていました。
これは委員会の同僚たちの見方を反映したものだが、6月と同じく、私は自分自身の予測を出していない。FRB「ウォーシュ議長 記者会見」2026年9月16日(筆者訳)
会見の後半でも、見通しの矛盾を記者に突かれた場面で「それは私の予測ではない。18人の同僚たちの予測だ」と答えています。
つまり今回のドットチャートに、議長自身の考えは1つも入っていません。6月に続いて2回連続です。7月の記事で書いた「約束をしないFRB」の、そのまま続きになります。👀
数えた結果:利下げ派はゼロでした
これが、公表された点そのものです。👇
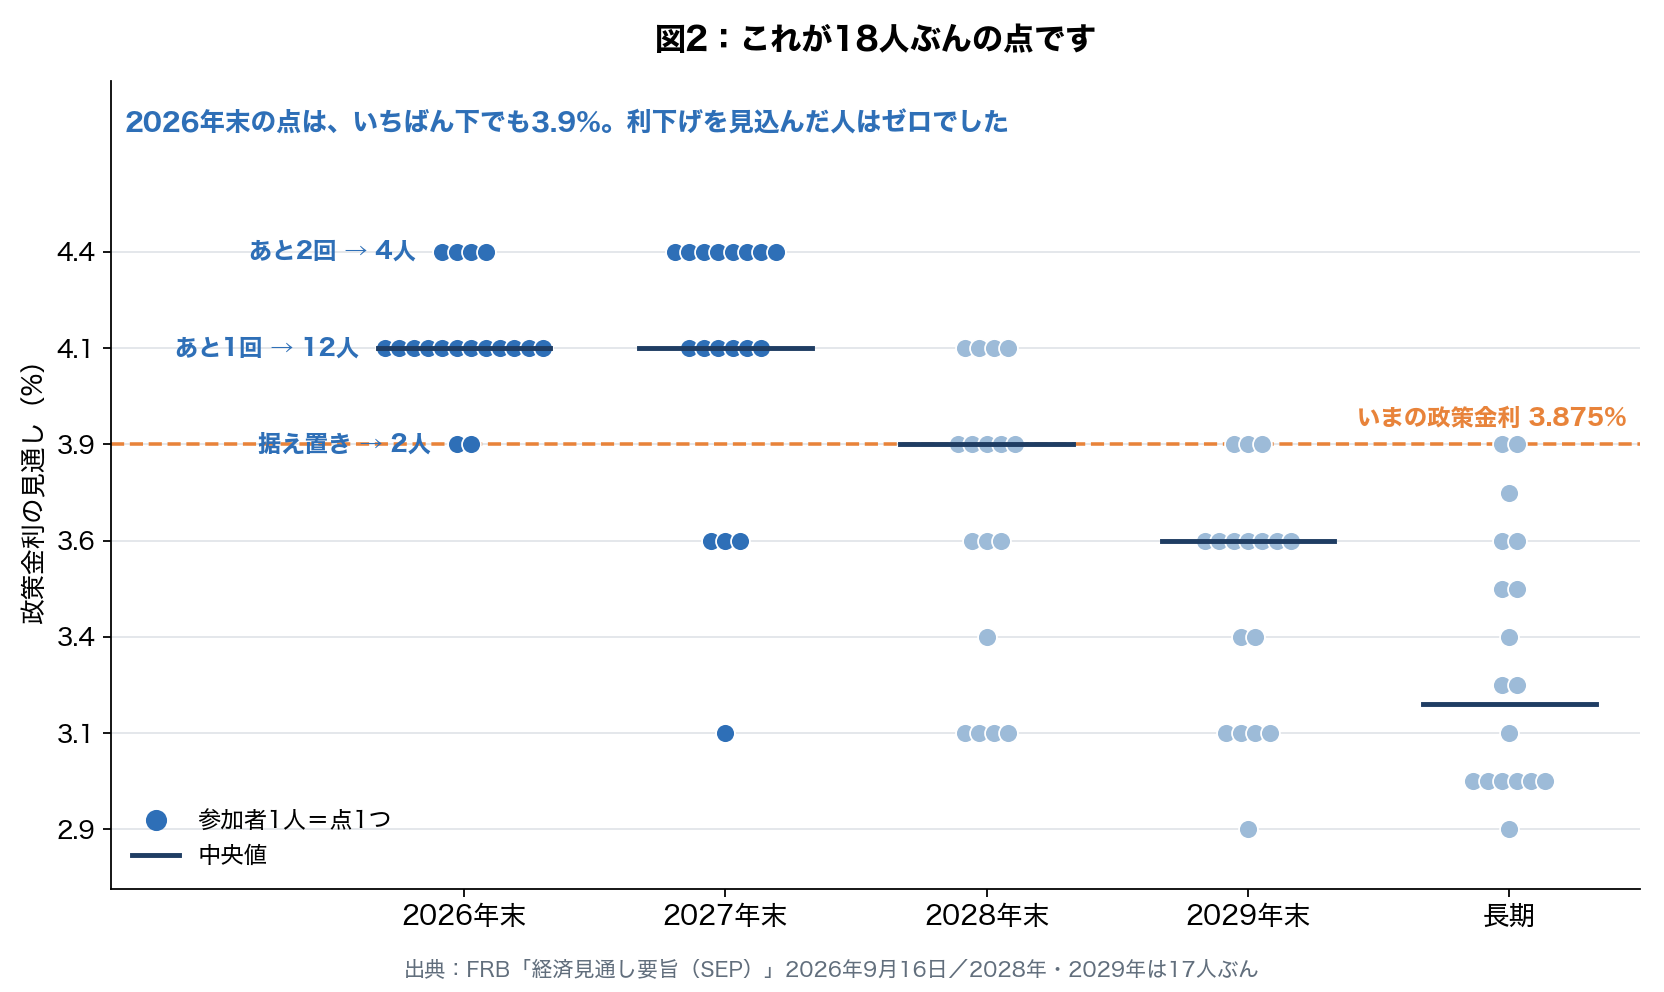
点が1つで、参加者1人ぶんです。まず2026年末のところ(いちばん左)を数えます。👇
- いまの政策金利の中心は3.875%
- 2026年末の点の下限は3.9%(=いまより上)
- つまり年内の利下げを見込んだ人は、18人中0人🚫
- 逆に16人が「年内にもう一段の利上げ」を見込んでいます
- そのうち4人は「年内にあと2回」を見込んでいます😨
ここで、年内に残っているFOMCの回数を確認しておきます。10月27〜28日と、12月8〜9日の2回だけです。
つまり「年内にあと2回上げる」と置いた4人は、残っている会合の全部で上げる、と言っていることになります。😨
そして「あと1回」の12人も、2回のうちどこかで上げる前提です。
下限が3.9%というのも地味に効いています。いちばん緩い意見の人ですら、「いまより下」を書かなかったということだからです。😐
議論が「上げるかどうか」ではなく「あと何回上げるか」になっている、と書いたのはこれが理由です。
そしてもう一つ、図2で目を引くのが2026年末より2027年末のほうが上に固まっていることです。😨
2027年末でいちばん多いのは4.4%で、8人。18人のうち半分近くが「あと2回上げた水準が、来年の終わりまで続く」と置いています。
逆に、来年末までに今より金利が下がっていると見ている人は、18人中4人しかいませんでした。
そして、2027年が書き換わりました
個人的に一番効いたのはここです。もう一度、図1の数字を並べます。
| 時点 | 6月の見通し | 9月の見通し |
|---|---|---|
| 2026年末 | 3.8% | 4.1% |
| 2027年末 | 3.6% | 4.1% |
| 2028年末 | 3.4% | 3.9% |
| 2029年末 | (記載なし) | 3.6% |
| 長期(落ち着く水準) | 3.1% | 3.2% |
2026年末と2027年末が、どちらも4.1%で並びました。😨
3か月前は、来年末までに0.2%ぶん下がっている絵でした。それが今回、来年1年かけても金利は1ミリも下がらない絵に差し替わったことになります。
しかも2028年末でも3.9%。長期的に落ち着く水準とされる3.2%に戻るのは、だいぶ先という絵です。
「高い金利が、思っていたより長く続く」——図1が言っているのは、たぶんこの一行だけです。📌
レバナス持ちは、何が変わったのか💸
ここまでが、公表された数字です。ここからは、自分の口座の話に引き寄せます。
レバレッジ型の投資信託は、自分のお金の2倍分を動かすために、足りない分を借りて運用しています。
その借り賃は短期の金利に連動します。つまり政策金利が上がると、株価と関係なく保有コストが上がります。💸
どのくらい変わるのか、ざっくり計算してみます。
2倍のレバレッジということは、100万円ぶん持っている人は、だいたい100万円を借りている状態です。そこに金利が0.25%乗ると、年間でおよそ2,500円。1,000万円なら年2万5,000円です。💸
月に直すと、100万円あたりおよそ208円。1,000万円でも月2,000円ちょっとです。正直、月の単位で見ると大したことない額に見えます。
ただ、これは1日も休まず引かれます。10年持てば100万円あたり2万5,000円、1,000万円なら25万円です。しかも相場が上がろうが下がろうが、必ず引かれるタイプの費用です。信託報酬とは別に、です。
今回起きたのは、まさにそこです。値段は下がらなかったけれど、持ち続ける費用の前提が変わりました。
しかも図1のとおり、その費用は来年いっぱい下がらない前提に書き換わりました。株価の下落はニュースになりますが、こっちは静かに効いてきます。😐
見えないぶん、たちが悪い。今回いちばん覚えておくべきなのは、ここだと思っています。
このあと声明と市場の反応を見ていきますが、結局はこの一行の確認作業です。ここだけ持ち帰ってもらえれば十分だと思っています。👌
声明の締めの一文が、言い切りでした📝
この日の声明は、たった110語でした。日本語にすれば原稿用紙1枚ぶん。3年ぶりの政策転換の発表が、これで全部です。
短いので、全文を読みました。目が止まったのは、最後の一文です。
インフレは依然として高い。本日の政策行動は、委員会の2%目標へのより早期の回帰を支える。委員会は物価の安定を実現する。
FRB「FOMC声明」2026年9月16日(筆者訳)
最後の一文が、言い切りです。「目指す」でも「努める」でもありません。😳
一方で雇用については、「雇用の伸びは労働力の伸びに見合っており、失業率はほとんど変わっていない」とだけ書かれていました。問題にしていないから、短いのだと思います。
見通しは「雇用は良く、物価は悪く」に書き換わりました📊
金利以外の見通しも、同じ日に更新されています。2026年末の数字です。
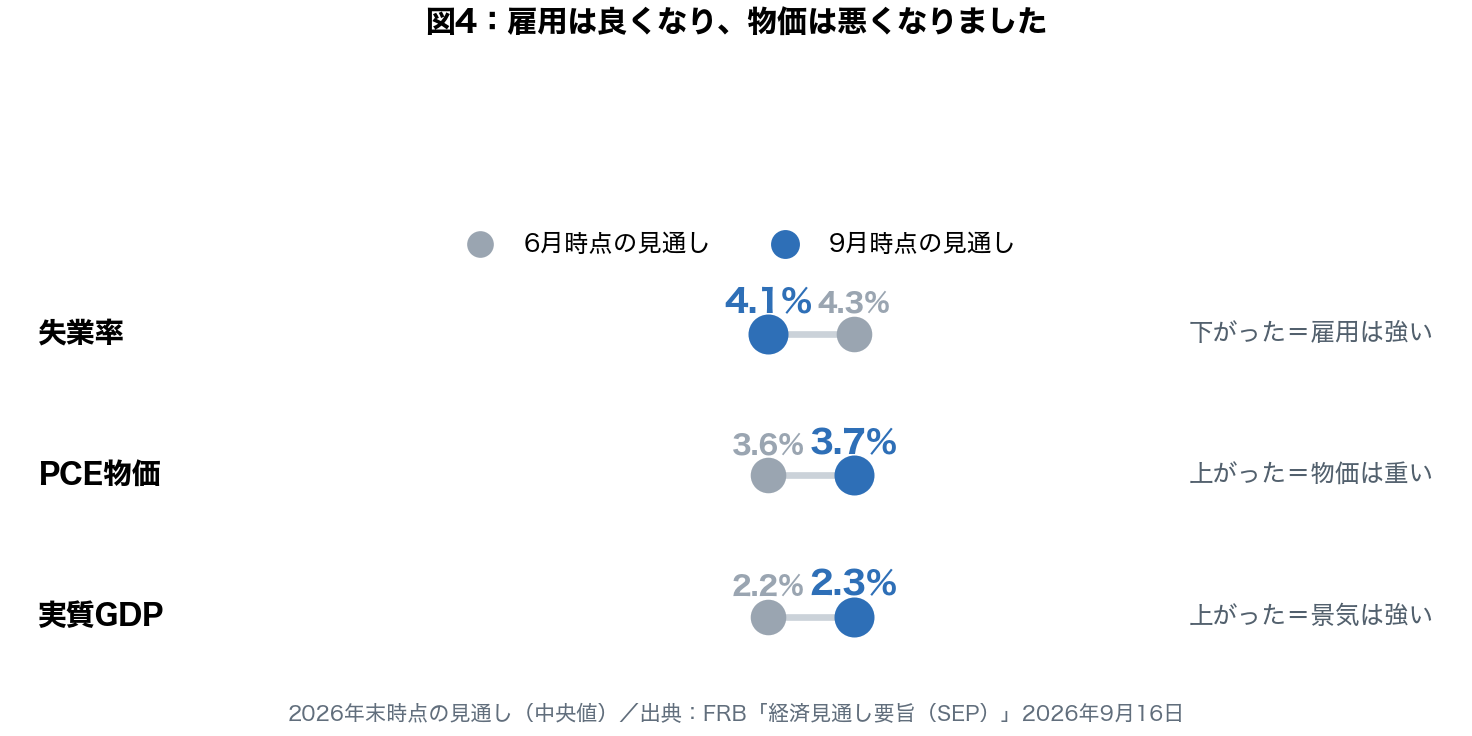
動きは小さいのに、方向がきれいにそろっています。雇用と景気は上方修正、物価も上方修正です。📈
物価は総合で3.6%→3.7%、変動の大きい食品とエネルギーを除いた数字でも3.3%→3.4%に上がりました。一時的な要因だけでは説明しきれない、という書き換えです。
中央銀行にとって、これは一番やりにくい組み合わせだと思います。景気が悪ければ「守るために我慢する」という説明ができますが、景気が良くて物価が高いなら、言い訳の余地がありません。
利上げに反対票が1つも出なかった理由は、たぶんこの3本の矢印です。
会見で言ったこと、言わなかったこと🎤
ウォーシュ議長の会見も拾いました。印象に残ったのはこのあたりです。
はっきり言えるのは、インフレが高すぎるということ、そしてそれが長すぎたということだ。
広い意味でのデータは、経済が実際に強くなったことを示している。
そして、「インフレが問題なのだ」と言い切っていました。🔥 雇用の話は、ほとんど出てきません。
ここは前回の記事とつながります。ジャクソンホールの講演でも、雇用に関する言葉は3年前の50回から16回まで減っていました。言葉の減り方と、今回の判断は一致しています。
もう一つ、意外だったのは自分の限界を認めた場面です。エネルギー由来の物価上昇については、中央銀行の金利では断ち切れない、という趣旨を素直に認めていました。😮
そして最後まで、次回どうするかは一言も言いませんでした。7月の記事のタイトルどおりです。約束はしない。数字だけ置いていく。
動いたのは、短いほうの金利でした💣
ここが、僕にとって一番の答え合わせです。
発表後の市場は、こうなりました。
- ダウ平均:1.21%安(631ドル安)
- S&P500:0.45%安
- ナスダック総合:0.01%安(3ポイント安=ほぼ横ばい)
- 米2年債の利回り:4.67%→4.74%(+0.07%)📈
- 米10年債の利回り:5.00%→5.01%(+0.01%)😐
- 米30年債の利回り:5.36%→5.35%(-0.01%)😐
正直に書くと、発表を見たときは「下げるのはナスダックのほうだろう」と思っていました。
逆でした。動かなかったのが、そのナスダックです。😳
その場では理由が分かりませんでした。なので、あとから米財務省が出している年限別の利回りを、自分で並べてみました。
そこで、やっと腑に落ちました。
この日、金利は全部が上がったわけではありませんでした。上がったのは短いほうだけです。
2年債が0.07%上がったのに対して、10年債は0.01%しか動かず、30年債にいたっては下がっています。😳
並べてしまえば、そんなに不思議な話ではありませんでした。
ドットチャートが上に書き換わったのはこれから1〜2年の政策金利の話です。だから、まず短い金利に出ます。10年・30年はもっと先の景気や物価の話なので、今回はほとんど反応していません。
なぜナスダックは動かなかったのか
ハイテク株が金利に弱いと言われるのは、遠い将来の利益を今の価値に直すときの「割引」が大きくなるからです。その割引に使われるのは、長いほうの金利です。
その長い金利が、この日はほとんど動きませんでした。だからナスダックも動かなかった——という順番で見ると、素直につながります。😐
なお「10年債が5%を超えた」こと自体は、この日のニュースではありません。前日の9月15日にすでに5.00%へ乗っていて、会合当日は5.01%になっただけです。数字の見た目のわりに、長い金利は動いていません。
その長期金利の上昇について会見で聞かれたウォーシュ議長は、財政・資本の奪い合い・地政学の3つを挙げていました。どれも利上げの話ではありません。😮
ダウは631ドル下げているので「株が動かなかった」わけではありません。ただ、レバナスに直接ひびくハイテクは動かず、動いたのは短いほうの金利だった、ということです。
さっきのコストの話でいうと、この日いちばん動いたのは、まさにレバナスの借り賃にあたる金利でした。株価が無風でも、コストだけが上がった日だった、ということです。😐
前回の記事で、僕はこう書いていました。
今回の講演、僕にとっては「高い金利がしばらく続きそうだ」というコストの話として読むのが正解でした。株価がどうこうより、そっちのほうが確実に効いてくるからです。
そのまま出ました。ハイテク株は動かず、短いほうの金利だけが動いた。
で、僕は何をしたか。何もしていません🌱
結論から書くと、積立の設定は1円も触っていません。
金利が上がった日に売る人も、買い増す人もいると思います。どちらも否定しません。ただ僕は、この1日の情報で判断を変えられるほど、先が読めていません。
読めないので、予想も書きません。この記事には「今後こうなる」という行が1つもないはずです。意図的にそうしています。✍️
やっているのは、コストが上がったという事実を、ちゃんと自覚しておくことだけです。
これは我慢でも根性でもありません。判断材料がないのに動くと、相場ではなく自分の気分で売り買いすることになります。僕は過去にそれをやりました。
投資1年目、僕はTQQQ(NASDAQ100の3倍)とSOXL(半導体の3倍)に手を出しています。下がるたびにナンピンして、含み損が消えたところでようやく売りました。儲かってはいません。
売った理由は、相場の判断ではありません。毎日の上下幅に、メンタルが持っていかれたからです。😇
2年目には、1年目に買った個別株もETFも他の投信も、ぜんぶ畳んでレバナスに寄せました。あの1年で手元に残ったのは、利益ではなく「自分が握れる上限は2倍まで」という一行だけです。
詳しくはこちら:なぜ僕はレバナスを買い続けるのか【40代パパが-62%を生き残って積立する理由】
だから今回みたいに、何か起きた気がする日ほど、手を止めます。あのときの僕なら、たぶん何か触っていました。
予想しないというのは、格好つけた言い方をすると戦略ですが、実際は「自分は当てられない」と認めただけです。
まとめ:ドットチャートが言っていたこと🧮
今回数えて分かったことを、もう一度並べます。👇
- 政策金利は3.75〜4.00%へ。3年ぶりの利上げで、投票は12対0
- 点は19人中18人ぶん。抜けた1人は、6月に続いて議長本人(会見で明言)
- 2026年末の点の下限は3.9%。利下げを見込んだ人はゼロ
- 年内の会合は残り2回。「あと2回」の4人は、全部で上げると置いている
- 2027年末が3.6%→4.1%。来年1年下げない絵に差し替わった
- 声明は110語。締めは「委員会は物価の安定を実現する」
- 見通しは雇用↑・景気↑・物価↑。反対票が出ない形になっていた
- 動いたのは短いほうの金利。2年債+0.07%に対し10年債は+0.01%。ナスダックは横ばい
7月に「今年いちばん中の温度が見える会合になる」と書きました。実際に見えた温度は、思っていたより熱かったというのが正直な感想です。🌡️
そして今回も、FRBは次に何をするかを約束していません。ドットチャートに点が並んだだけです。
ドットチャートは約束ではない。でも、今の18人がどっちを向いているかは、点にしか書いていません。だから毎回、数えにいきます。🧮
この記事で使った出典
- FRB「FOMC声明」2026年9月16日
- FRB「経済見通し要旨(SEP)」2026年9月16日(ドットチャートの点の数もこのページに載っています)
- FRB「ウォーシュ議長 記者会見 記録(暫定版・PDF)」2026年9月16日
- FOMC会合日程(FRB公表カレンダー)
- 米国債の利回りは米財務省「Daily Treasury Par Yield Curve Rates」の公表値(9月15日・16日)
- 株価指数は9月16日の米国市場の終値
📌 ご注意
本記事は筆者の個人的な体験と考えをまとめたものです。特定の金融商品・サービスを推奨するものではありません。投資・節約の判断はご自身の状況・リスク許容度に応じて、自己責任でお願いいたします🙏
コメント