おはようございます!レバナス父さん(@levanasu_papa)です。
2027年1月から、こどもNISAという制度が始まります。👶 0歳から17歳までの子ども名義で、年60万円まで非課税で投資できる仕組みです。
うちには子どもが2人います。単純に計算すると、我が家には来年から年120万円ぶんの非課税枠が増えることになります。
で、先に書いておきます。うちは使いません。
制度が悪いという話ではないです。難しそうだから逃げる、でもありません。理由はもっと単純で、1つしかありませんでした。🚪
忙しい方は、この直後の結論と図を1枚だけ拾えばOKです。👌 時間があれば、コーヒー片手に最後までどうぞ。☕
結論:親の枠が、3.3%しか埋まっていないからです🚪
理由をそのまま書くと、こうなります。👇
- ① 僕がメインで買っているものは、NISAで買えない🚫 レバナスはレバレッジ型なので、新NISAの対象から外れています
- ② だからNISA対象の商品を、あえて買う理由がない🤔 買えるものを買うために、買いたいものを変える話になってしまいます
- ③ 仮に買うとしても、親のNISA口座が先🥇 同じ非課税なら、順番は上からです
- ④ その親の枠が、年360万円のうち12万円しか埋まっていない📉 3.3%です。ここが埋まる金額を出せないうちは、子の枠を足しても意味がありません
4行ありますが、①から④まで一本道です。親の枠すら埋められない家に、子の枠は関係がない。それだけでした。
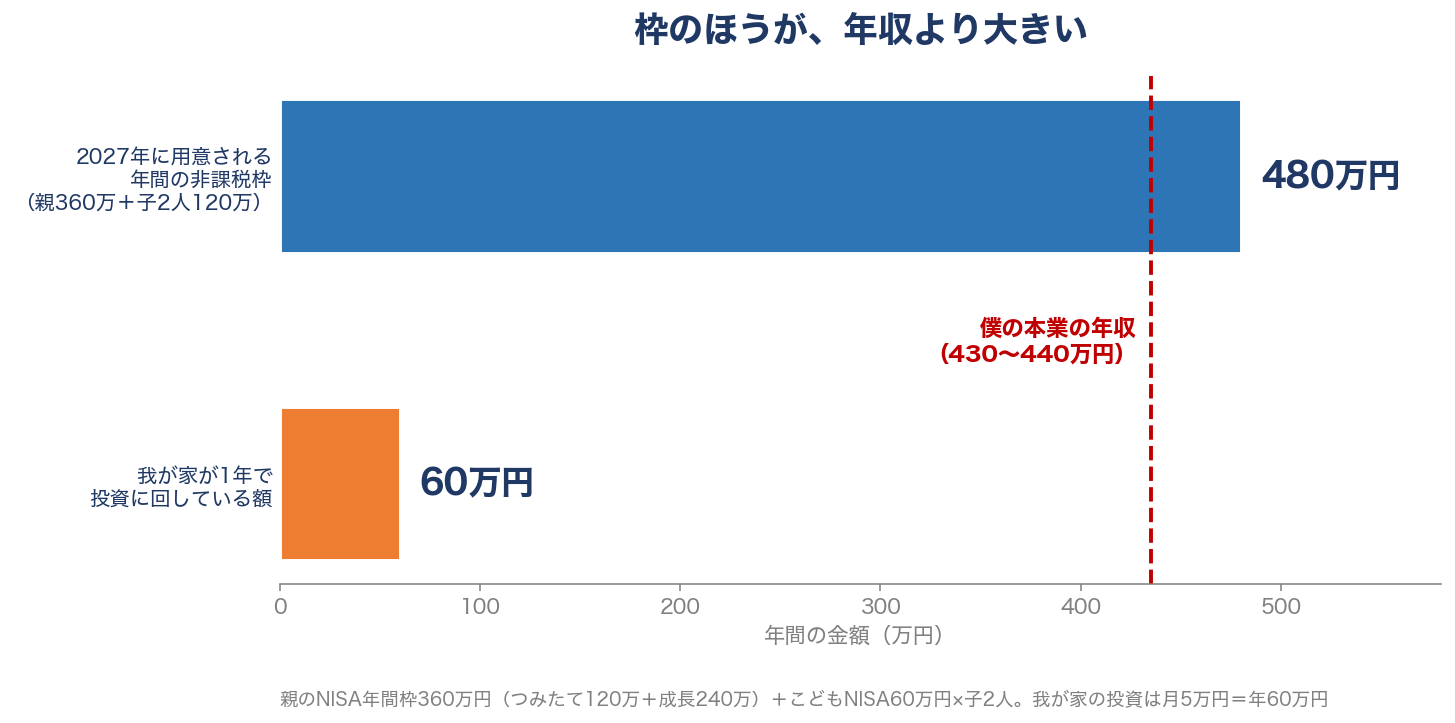
枠のほうが、僕の年収より大きいです。この1枚で話は終わっています。
制度の細かい欠点を並べれば、それはそれでキリがありません。ただ、うちの場合はその手前で終わっています。枠の中身を検討する以前に、入れる金がない。😅
こどもNISAは、こういう制度です👶
先に制度のほうを片づけておきます。2026年度の税制改正法が成立して、2027年1月1日からの開始が決まっています。📅
正式名称は「未成年者特定累積投資勘定」といいます。長いので、世の中ではこどもNISAと呼ばれています。
| 項目 | こどもNISA |
|---|---|
| 対象年齢 | 0〜17歳(その年の1月1日時点で判定) |
| 年間投資枠 | 60万円 |
| 非課税保有限度額 | 600万円 |
| 買えるもの | つみたて投資枠の対象商品のみ |
| 買い方 | 積立のみ |
| 18歳になったら | 自動的に大人のつみたて投資枠へ移行 |
| 引き出し | 制限あり(後述) |
| 開始 | 2027年1月1日 |
ポイントは買えるものが限られているところです。🎯
大人のNISAには「つみたて投資枠」と「成長投資枠」の2つがあります。こどもNISAで使えるのは、つみたて投資枠のほうだけです。
個別株は買えません。買い方も積立だけです。子ども名義なので、そこは筋が通っていると思います。
引き出しにも制限があります。中学入学の年より前は、災害で家に被害が出た場合など、かなり限られた場面でしか出せません。それ以降は、本人の教育費や生活費に使う場合に出せるようになります。
ここまでが制度の話です。ちゃんと考えられた制度だと思います。👏 少なくとも、僕が使わない理由は制度の中身にはありません。
使わない理由は、たった1つでした🔑
ここからが本題です。
最初に書いた4行を、順番にほどいていきます。といっても、途中で終わります。最後まで行く前に、答えが出てしまうからです。
① そもそもレバナスは、NISAで買えません
僕が毎月買っているのはレバナスです。NASDAQ100の1日の値動きを2倍にして追いかける投資信託で、我が家の投資の中心にあります。
上がるときも下がるときも2倍なので、当然リスクは大きいです。⚡ つみたてNISAの王道とは真逆の商品だという自覚はあります。それでも4年続けていて、理由を書いた回もあります。
そしてレバレッジ型の投資信託は、新NISAの対象外です。つみたて投資枠でも成長投資枠でも買えません。🚫
これは以前NISAで買える攻めのファンドを4本比べた回でも書きました。結論としては、比べたけど動きませんでした。
② 買えるものに合わせて、買いたいものを変える気がない
ここが分かれ目だと思っています。
非課税は強いです。それは分かっています。ただ非課税なのは「利益が出たとき」の話です。💡 信じきれていないものを非課税で持っても、そもそも利益が出ません。
枠があるから何か買う、というのは順番が逆です。買いたいものが先にあって、それが枠に入るかどうかは後。僕の場合、入らないほうが先に決まっています。
③ 仮に買うとしても、親の口座が先です
仮に僕の考えが変わって、つみたて投資枠の商品を買うようになったとします。
それでも子どもの口座より、自分の口座が先です。🥇 同じ非課税で、引き出しに制限もなく、枠も大きいからです。
子の枠を先に使う理由が見当たりません。ここで話が④に進みます。
3つ書きましたが、②も③も①の言い換えです。メインがNISAで買えない、という一点から全部出ています。だから理由は1つだと言っています。
数字を当てると、話が終わります📊
ここで自分の家計に数字を当ててみます。ここから先は、制度の話ではなく我が家の話です。
親のNISAは、360万円のうち12万円しか使っていません
大人のNISAの年間投資枠は、つみたて投資枠120万円と成長投資枠240万円で、合わせて年360万円です。
我が家が毎月投資に回しているのは5万円。中身はレバナスに3万円、レバFANGに1万円、FANG+に1万円です。
このうちNISA枠で買っているのは、FANG+の月1万円だけ。年に12万円です。
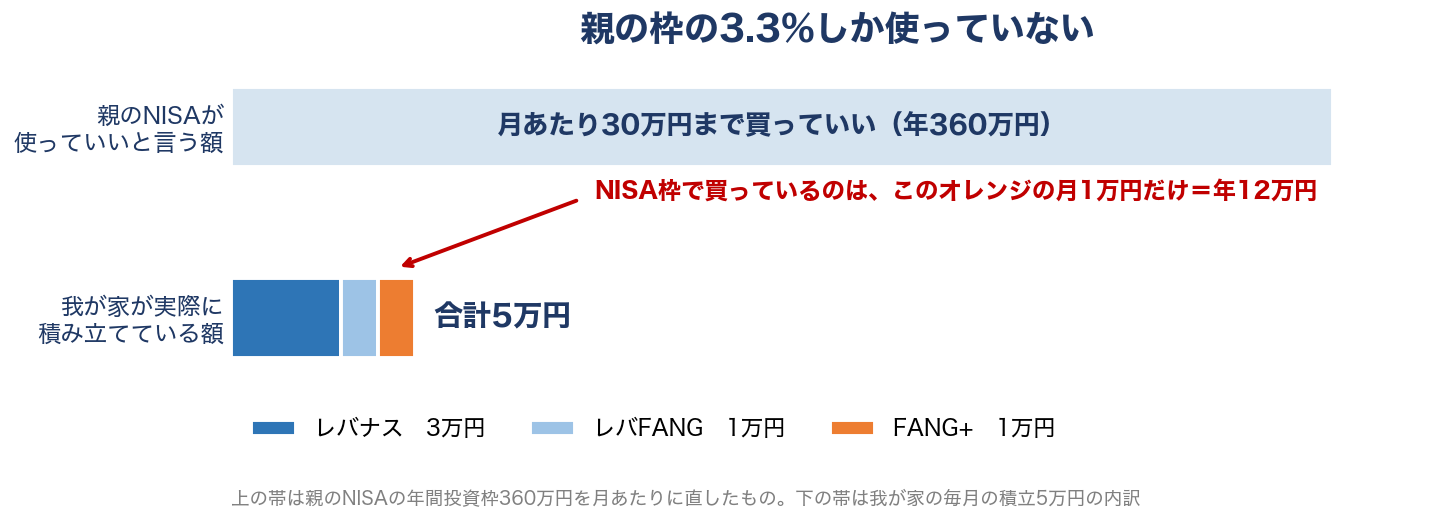
360万円に対して12万円なので、3.3%です。📉 NISA口座を持ってはいますが、使っているとはとても言えません。
ちなみに非課税保有限度額のほうは1,800万円あります。年12万円のペースだと、埋まるまで150年かかります。
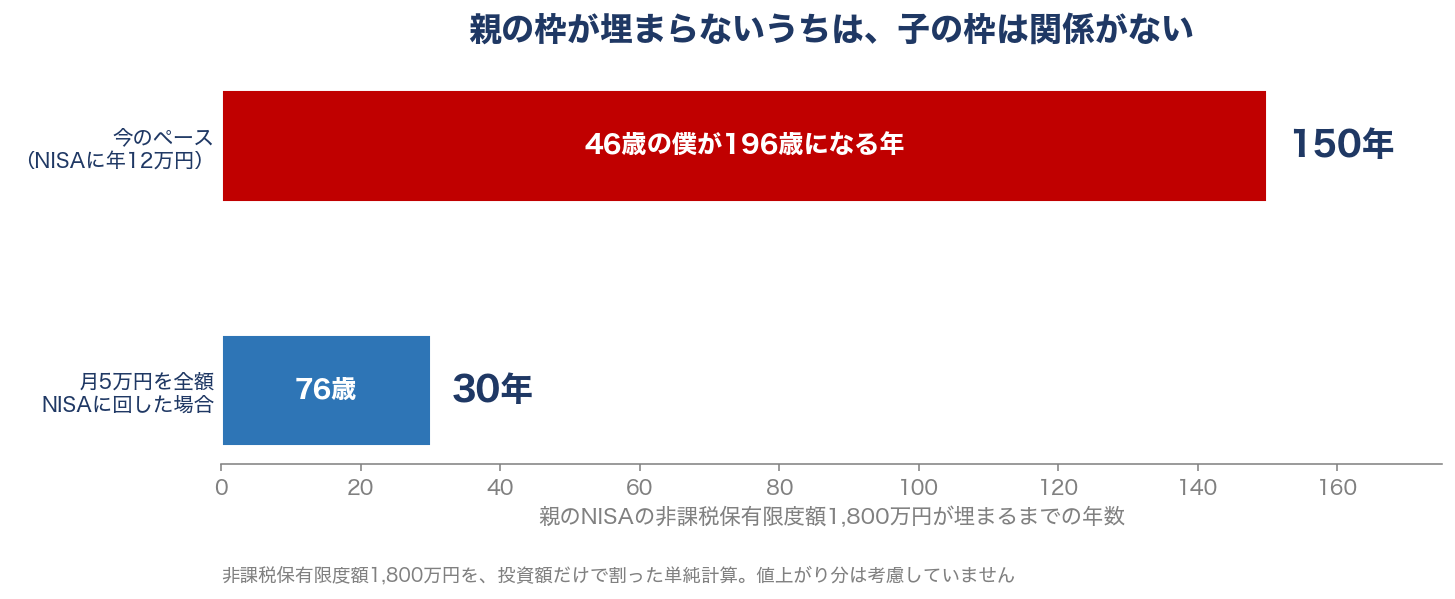
仮に月5万円を全部NISAに突っ込んだとしても30年です。僕は今46歳なので、76歳でようやく枠が埋まる計算になります。😇
制度が用意した枠は、僕の年収より大きい
ここに、こどもNISAを足してみます。
親の年間枠360万円に、子ども2人ぶんの120万円を足すと年480万円。これが2027年に我が家の前に置かれる非課税枠の合計です。
僕の本業の年収は、額面で430〜440万円です。冒頭の図1が、その比較でした。
給料を1円も使わずに全額投資しても、枠は埋まりません。🫠 埋まらないどころか、40万円くらい足りません。額面でこれなので、手取りで考えればもっと届きません。
そして実際に投資に回せているのは年60万円。枠の8分の1です。
この状態で「子ども2人ぶんの枠が増えました」と言われても、正直なところ何も変わりません。増えたのは枠であって、金ではないからです。💸
前の「子ども版NISA」は、使っていました🕰️
ここまで読んで「制度を知らないから避けてるだけでは」と思われそうなので、先に書いておきます。
僕は、前の子ども版NISAは使っています。
2016年から2023年までジュニアNISAという制度がありました。年80万円まで、子ども名義で非課税投資ができる仕組みです。
うちは子ども2人ぶんのジュニアNISAで、レバナスを買いました。この話はレバナスを買い続ける理由を書いた回で触れています。今も持ったままです。
なぜ使えたのか。答えははっきりしていて、当時はレバナスが買えたからです。🎯
| ジュニアNISA(〜2023年) | こどもNISA(2027年〜) | |
|---|---|---|
| 年間投資枠 | 80万円 | 60万円 |
| 非課税保有限度額 | 400万円 | 600万円 |
| 買えるもの | 上場株式・投資信託など幅広く | つみたて投資枠の商品のみ |
| 買い方 | 自由 | 積立のみ |
| レバナス | 買えた | 買えない |
枠の大きさで言えば、こどもNISAのほうが上です。400万円が600万円になっていますし、非課税で持てる期間も無期限になりました。制度としては、明らかに良くなっています。👍
それでも、僕にとっては別物でした。買えるものが違うと、同じ「子ども版NISA」でも別の制度になるということです。
前は使って、今度は使わない。僕の中では矛盾していません。判断基準はどちらも「レバナスが買えるか」だけだったので。
じゃあ、誰が使うと効くのか🎯
うちが使わないだけで、効く家はあると思っています。ここは正直に書いておきます。
- ① 親の枠が、埋まる見込みのある家🥇 今すぐ年360万円でなくてもいいです。数年内にそこへ届きそうなら、子の枠を足す意味が出てきます
- ② つみたて投資枠の商品を、心から信じている家📈 S&P500やオルカンで行くと決めている人は、買いたいものと枠が一致しています。うちはここがズレています
- ③ 子どもが小さい家🍼 600万円を使い切るには10年かかります。2027年1月1日時点で8歳以下なら間に合いますが、9歳以上だと最後まで埋まりません
③は地味に効きます。対象になるかどうかはその年の1月1日時点の年齢で決まって、18歳になる年の1月1日に大人の口座へ移ります。
なお、移った600万円が大人の1,800万円の枠を食うのかどうかは、現時点の資料では読み取れませんでした。🔍 ここは制度設計が進んでから確認します。
つまり年60万円で600万円を埋めるには、10年ぶんの猶予が要るということです。9歳なら9年で540万円、10歳なら8年で480万円までしか入りません。
もっとも、これは「枠を埋めきれるか」の話です。埋まらないから損、ではありません。枠は目的じゃないので。
うちが、代わりにやること🧭
では教育費をどうするのか、という話になります。
子ども名義ではなく、自分の課税口座から出します
うちの方針は前から変わっていません。子ども名義の非課税口座ではなく、自分の課税口座から出します。💰
必要になったときに、必要な額だけ取り崩す。一括で用意しておくことはしません。口座の中身を全部出した回にも書きましたが、うちの資産はレバナスにかなり寄っています。
いつ要るのかも、はっきりしています。👇
| いまの年齢 | 大学入学の目安 | あと何年 | |
|---|---|---|---|
| 上の子 | 8歳 | 2036年ごろ | 約10年後 |
| 下の子 | 4歳 | 2040年ごろ | 約14年後 |
山は2つ、10年先と14年先。同じ口座から、4年ずらして2回出すという形になります。今は、そのための残高を増やしている途中です。
税金は当然かかります。非課税で持てるならそのほうが得なのも分かっています。🤔
それでも自分の判断でいつでも動かせる金であることのほうを、うちは優先しています。🔓
「要るときに出せない」が、うちには合いませんでした
こどもNISAは、中学入学の年より前は基本的に引き出せません。教育費のための制度なのに、小学校のあいだはほぼ出せないという作りです。うちは2人とも、まだそこに届きません。
これは制度の欠点というより、長期投資を守るための仕組みだと思います。途中で引き出せてしまうと、積み立てる意味が薄れますから。
ただ、うちの使い方とは合いませんでした。
あと1つ、正直に書いておくことがあります。
「NISA対象の商品をあえて買う理由がない」と書きましたが、そのFANG+を僕は月1万円、今も買い続けています。😅
考えが固まる前から積立にしていたもので、今は惰性です。4本比べた回でも「NISAをやめてレバナス1本でもいいかな」と書きました。判断は済んでいて、踏ん切りがついていないだけです。
そういう人間なので、新しい枠が増えたところで、やることは増えません。
2問で、たぶん決まります🔀
ここまで僕の家の話ばかりでした。読む側からすると、自分はどっちなんだという話だと思います。
順番はこうです。👇
問1:いま毎月買っているものは、NISAで買えますか?
→ 買えないなら、そこで終わりです。枠のために商品を変えるかどうか、という別の話になります
→ 買えるなら、問2へ進みます
問2:親のNISAの枠は、埋まっていますか?
→ 埋まっていないなら、先に埋めるほうが順番です。引き出し制限がなく、枠も大きいので
→ 埋まっているなら、こどもNISAの出番です。ここまで来た家には、はっきり効きます
僕は問1で止まりました。仮にここを通ったとしても、次の問2でまた止まります。親の枠が3.3%なので。
ただ、大事なのはどこで止まったかだと思っています。📌
うちは「金がない」より手前の、「買いたいものが枠の外にある」で終わっていました。だから理由は1つなんです。
まとめ:枠が増えても、金は増えない📝
最後にまとめておきます。👇
- ① こどもNISAは2027年1月開始。年60万円・上限600万円👶 買えるのはつみたて投資枠の商品だけで、積立のみです
- ② うちは使いません。理由は1つ🚪 メインで買っているレバナスがNISAで買えないので、対象商品をあえて買う理由がありません
- ③ 仮に買うとしても親の口座が先。その親の枠が3.3%しか埋まっていない📉 年360万円に対して年12万円。1,800万円が埋まるまで150年かかります
- ④ 2027年の枠は合計480万円。僕の年収より大きい🫠 給料を全額投資しても埋まりません。実際に回せているのは年60万円です
- ⑤ 前のジュニアNISAは使いました🕰️ 当時はレバナスが買えたからです。買えるものが違えば、同じ子ども版でも別の制度になります
こういう制度ができると、「使わないと損」という空気が必ず出ます。来年の1月はたぶんそうなります。📢
ただ、枠が増えることと、金が増えることは別です。非課税枠は器であって、中身は自分で用意しないといけません。器だけ大きくなっても、入れる水がなければ何も変わらないです。
我が家は今、年60万円ぶんの水しか持っていません。器は480万円ぶん置かれます。まずやることは、水を増やすほうです。🪣
それが増えて、親の枠が埋まって、それでもまだ余ったら。そのときは子どもの枠を使うと思います。順番の問題であって、制度を否定しているわけではありません。
——今回のアイキャッチ、子どもたちがお知らせを持ってきて、僕が貯金箱を振っている絵にしました。🐷 振ったほうが軽かった、という話です。
この記事の数字の出どころ📚
本文の数字は、以下から取っています。同じ数字は誰でも確認できます。
- こどもNISAの制度内容:金融庁「令和8(2026)年度税制改正について」(2025年12月)(対象年齢・年間投資枠60万円・非課税保有限度額600万円・払出しの取扱い)
- 制度の詳細と旧制度との比較:大和総研「NISA:つみたて投資枠を未成年に解禁」(2026年1月16日)(正式名称・年齢判定・ジュニアNISAとの比較)
- 2027年1月開始の確定:大和総研「2027年1月開始『こどもNISA』の概要」(2026年5月26日)(2026年度税制改正法の成立により開始が決定)
- 大人のNISAの枠:金融庁「NISA特設ウェブサイト」(つみたて投資枠120万円・成長投資枠240万円・非課税保有限度額1,800万円)
- 我が家の投資額・内訳:筆者の実際の積立(月5万円=レバナス3万円・レバFANG1万円・FANG+1万円)。口座の実額は毎月の自分ログで公開しています
📌 ご注意
本記事は筆者の個人的な体験と考えをまとめたものです。特定の金融商品・サービスを推奨するものではありません。投資の判断はご自身の状況・リスク許容度に応じて、自己責任でお願いいたします🙏(制度の内容は2026年9月15日時点のものです)