おはようございます!レバナス父さん(@levanasu_papa)です。
最近、配置転換で勤務先が変わりました。それまでは車通勤で、ガソリン代を通勤費としてもらっていました。いまは片道1時間の電車通勤です。🚃
変わったのは通勤の手段だけではありませんでした。給与明細の通勤手当の欄が、ガソリン代から定期券代に変わって、金額の桁が上がったんです。
通勤手当に税金はかかりません。所得税も住民税もゼロです。この話は、給与明細を見たことがある人なら知っていると思います。
そして社会保険料の計算には入ることも、たぶん聞いたことがあるはずです。💴
ただ、そこから先を見たことがありません。入るのは分かった。で、自分はいくら取られているのか。この金額を書いてある記事に、僕は出会えませんでした。
金額が大きく変わったので、今回は自分で計算しました。協会けんぽの保険料額表と国税庁の資料を突き合わせています。東京都の40代なら、通勤手当の使いみちは決まっていました。😨
結論:通勤手当は税金ゼロ、でも社会保険料は満額かかります💴
- 電車通勤の通勤手当は月15万円まで非課税。所得税も住民税もかかりません
- でも社会保険料の「報酬」には全額そのまま入ります。日本年金機構が明記しています
- 東京都で40〜64歳なら、引かれるのは標準報酬月額のきっかり15.00%です😱
- 通勤手当が月3万円の人は、年7万2,000円ぶん多く引かれています(基本給など月30万円の場合)
- しかも通勤手当が1,000円ふえただけで、手取りが年2万4,000円減ることがあります💧
- ただし15%のうち6割は厚生年金なので、捨てているわけではありません。ここは最後に書きます
先に言っておくと、これは節約術ではありません。知っても1円も浮きません。
ただ、遠くから通っている人が何を負担しているのかは、金額で見ておく価値があると思っています。
通勤手当に税金はかかりません。今年4月、枠がさらに広がりました🚃
まず税金の側から確認します。通勤手当には非課税の限度額があって、その範囲なら税金がかかりません。
今年、ここが変わりました。2026年4月1日以後に支払われる通勤手当から、新しい限度額が適用されています。
| 通勤の方法 | 1か月あたりの非課税限度額 |
|---|---|
| 電車・バスなど(交通機関だけ) | 最高15万円(改正なし) |
| マイカーなど 片道2km以上10km未満 | 4,200円(改正なし) |
| マイカーなど 片道25km以上35km未満 | 19,700円(改正なし) |
| マイカーなど 片道55km以上65km未満 | 38,700円(改正なし) |
| マイカーなど 片道65km以上75km未満 | 45,700円(新設) |
| マイカーなど 片道95km以上 | 66,400円(新設) |
| 駐車場代(一定の要件を満たすもの) | 上記に上限5,000円を加算(新設) |
この表の下半分は、少し前まで僕が見ていた側です。家計を全部さらした回でも「ガソリンは通勤費が出る」と書きました。あちらは限度額の中に収まる金額でしたが、定期券代はそうはいきません。
変わったのはマイカー通勤の遠距離組です。改正前は、片道55km以上がぜんぶ38,700円で打ち止めでした。そこから先が5区分に分かれて、最高66,400円まで伸びています。
駐車場代の枠も新しくできました。会社や駅の近くの駐車場を使っている人は、月5,000円まで上乗せで非課税になります。ただし自宅付近の駐車場はダメですと、国税庁がわざわざ書いています。😅
僕は電車通勤なので、この改正の対象ではありません。電車・バスの15万円は、2016年1月に10万円から上がったきりで10年据え置きです。
いずれにしても、ここまでは「税金はかからない」というありがたい話です。問題は次です。
でも社会保険料は、1円も減りません😱
非課税枠が広がったので、遠距離のマイカー通勤の人は手取りが増えます。ただし増えるのは税金の分だけです。
社会保険料は別の物差しで動いていて、そこには通勤手当が満額で入っています。日本年金機構がはっきり書いています。
📕 日本年金機構「社会保険事務のポイント」より
報酬等に該当するもの ── 「賃金、給料、俸給、賞与、インセンティブ、通勤手当、扶養手当、休業手当」
報酬等に該当しないもの ── 「出張旅費、赴任旅費」(事業主が負担すべきものを被保険者が立て替え、その実費弁償を受ける場合、労働の対償とは認められないため)
同じ表の、上から1番目と3番目です。通勤手当と出張旅費が、きれいに反対側に置かれています。
僕の給与明細にも、この2つが並んでいます。定期券代と、定期の区間外に出たときの実費精算。同じ日に同じ口座へ振り込まれて、片方だけが保険料の計算に乗ります。😇
ちなみに会社が定期券そのものを買って渡す形でも同じです。年金機構は「通勤定期券、食事、住宅など現物で支給されるもの」も報酬に含むと書いています。現金でも現物でも逃げ道はありません。
⚠️ 「税金」と「社会保険料」は別の役所の話です
非課税限度額を決めているのは国税庁(所得税法)。報酬に何が入るかを決めているのは日本年金機構・協会けんぽ(厚生年金保険法・健康保険法)です。
だから片方が緩んでも、もう片方は動きません。今年4月の改正で社会保険料が下がった人は、ひとりもいません。
東京都の40代は、標準報酬月額のきっかり15%でした📊
では、報酬に入るとどれだけ引かれるのか。料率を足すだけです。
2026年度の東京都(協会けんぽ東京支部)と、全国一律の厚生年金を並べます。
| 保険料の種類 | 料率(全額) | 本人負担(折半) |
|---|---|---|
| 健康保険(東京支部・2026年度) | 9.85% | 4.925% |
| 介護保険(40〜64歳のみ) | 1.62% | 0.81% |
| 子ども・子育て支援金(2026年4月分から) | 0.23% | 0.115% |
| 厚生年金(全国一律) | 18.30% | 9.15% |
| 合計 | 30.00% | 15.00% |
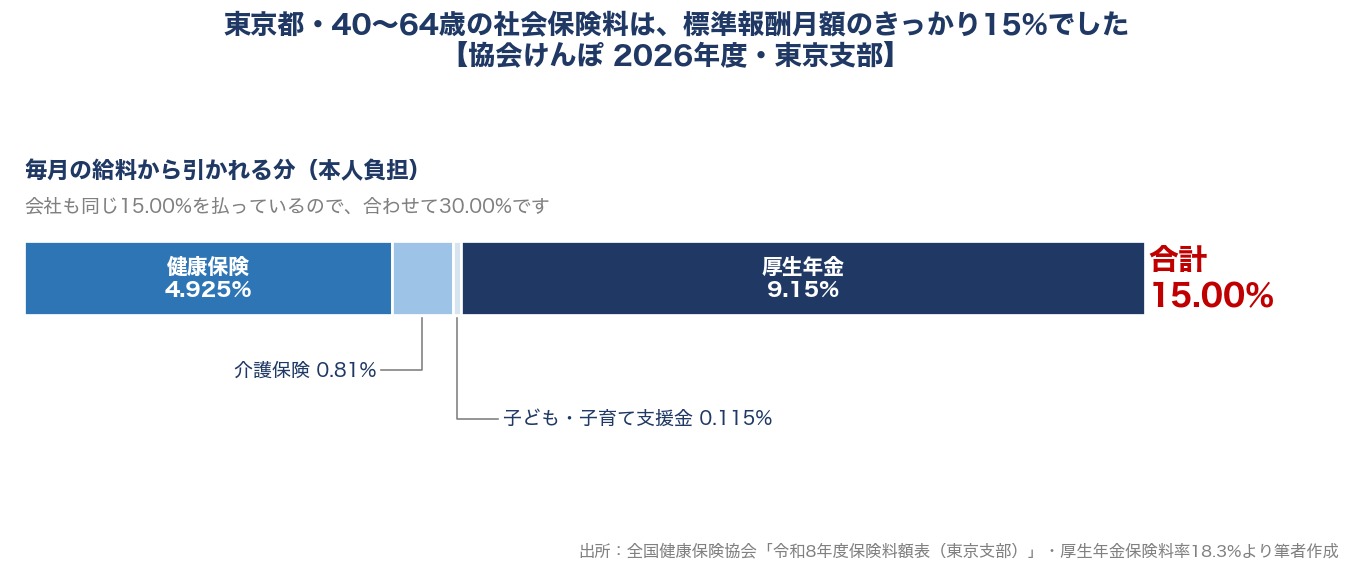
足したらちょうど30.00%でした。本人負担はその半分できっかり15.00%です。
電卓を3回叩き直しました。狙って作った数字ではないはずですが、気持ち悪いくらいピッタリです。😅
この15%は、基本給にも残業代にも、そして通勤手当にもかかります。
ひとつ注意があります。ちょうど30.00%になるのは2026年度だけです。健康保険料率は毎年3月分から見直され、都道府県ごとに変わります。来年になれば、この気持ちよさは消えます。
🧮 40歳未満の人は少し安くなります
介護保険料がかからないので、9.85%+0.23%+18.30%=28.38%。本人負担は14.19%です。
逆に言うと、40歳になった月から0.81%ぶん上がります。標準報酬月額34万円の人なら月2,754円、そのうち通勤手当が押し上げた4万円ぶんが月324円です。
子ども・子育て支援金が、今年から乗りました👶
この0.23%は、2026年4月分から始まった新しい負担です。去年までは0.23%ぶん軽かったので、通勤手当にかかる料率も今年から上がっています。
そしてこれで打ち止めではありません。2028年度(令和10年度)に向けて、段階的に引き上げられることが決まっています。
⚠️ 支援金は2028年度まで上がっていきます
加入者ひとり当たりの平均月額(本人が出す分)の試算は、2026年度250円 → 2027年度350円 → 2028年度450円です。
率のほうは、こども家庭庁の資料に計算が載っています。2028年度に被用者保険が拠出する9,000億円を総報酬で割ると、約0.4%です。労使折半なので本人分は約0.2%。2026年度の本人0.115%とくらべると、2年で1.7倍です。
ただしこれは確定した率ではありません。同じ資料に、賃上げで総報酬の伸びが進めば数字は下がっていくことが想定される、とも書かれています。
出所:こども家庭庁「子ども・子育て支援金に関する試算(医療保険加入者一人当たり平均月額)」
さっき「ちょうど30.00%は2026年度だけ」と書いたのは、これも理由のひとつです。通勤手当にかかる料率は、これから上がる方向で動いています。
通勤手当が月3万円なら、年7万2,000円です💧
ここから金額にします。僕自身の額を書くと通勤経路まで分かってしまうので、基本給など月30万円の人を置いて、通勤手当だけを動かします。
大事なのは、社会保険料は報酬月額そのものではなく「標準報酬月額」という等級にかかることです。等級は5,000円〜3万円くらいの幅で区切られていて、その幅の中ならいくらでも同じ金額になります。
| 毎月の通勤手当 | 報酬月額 | 標準報酬月額 | 本人負担(月) | 通勤手当ゼロとの差(年) |
|---|---|---|---|---|
| 0円 | 30万円 | 30万円 | 4万5,000円 | — |
| 5,000円 | 30万5,000円 | 30万円 | 4万5,000円 | 0円 |
| 1万円 | 31万円 | 32万円 | 4万8,000円 | 3万6,000円 |
| 2万円 | 32万円 | 32万円 | 4万8,000円 | 3万6,000円 |
| 3万円 | 33万円 | 34万円 | 5万1,000円 | 7万2,000円 |
| 4万円 | 34万円 | 34万円 | 5万1,000円 | 7万2,000円 |
| 5万円 | 35万円 | 36万円 | 5万4,000円 | 10万8,000円 |
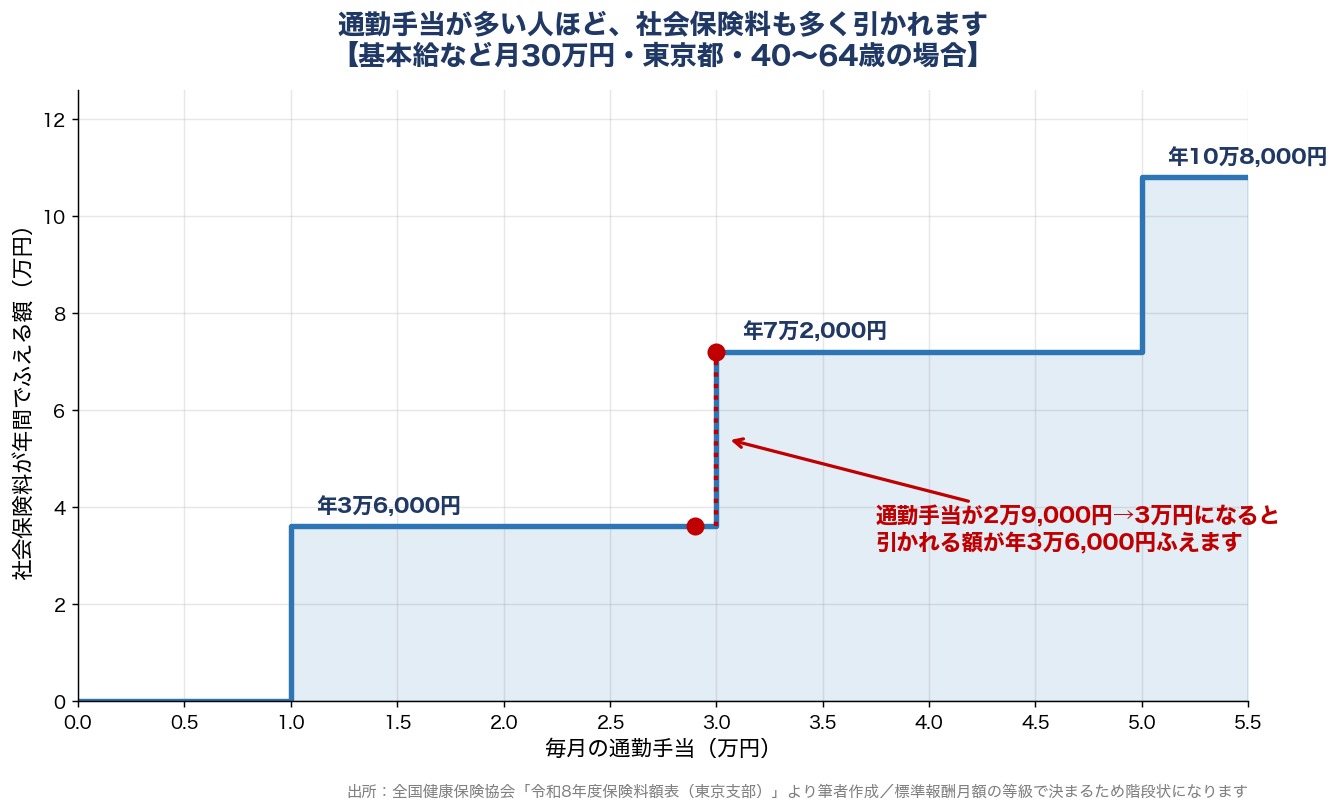
通勤手当が月3万円の人は、ゼロの人より年7万2,000円多く引かれています。
月に6,000円です。税金はゼロなのに、保険料だけこれだけ動きます。😱
おもしろいのは手当の15%ぴったりにはならないところです。月3万円の手当に対して月6,000円なので、率にすると20%。等級がまとめて上がったせいで、手当より多く取られています。
逆に、通勤手当が月5,000円の人は1円も増えていません。等級の幅の中に収まっているからです。同じ制度なのに、0%の人と20%の人がいます。
ただしこれは基本給がいくらかで変わります。同じ通勤手当でも、基本給が等級のどこに乗っているかで0%にも20%にもなります。隣の席の人と比べても答えは出ません。
🔍 自分の等級を調べる方法
いちばん早いのは給与明細です。「標準報酬月額」の欄があれば、それがそのまま自分の等級です。
載っていない場合は、年に一度「標準報酬決定通知書」が会社経由で渡されます。9月分から保険料が変わるので、10月の明細と並べて見ると分かりやすいです。
なお料率は入っている健康保険で変わります。協会けんぽなら都道府県ごと、大企業の組合健保なら組合ごとです。保険証に書いてある名前で確認できます。
通勤手当が1,000円ふえて、手取りが年2万4,000円減る境目があります😨
ここが今日いちばん書きたかったところです。
上の表をよく見ると、等級の境目があります。通勤手当が2万9,000円の人と、3万円の人。この1,000円のちがいで何が起きるか。
😱 通勤手当 2万9,000円 → 3万円
- 報酬月額 32万9,000円 → 33万円。等級がひとつ上がります
- 標準報酬月額 32万円 → 34万円(2万円ジャンプ)
- 本人負担 4万8,000円 → 5万1,000円。月3,000円ふえます
もらえる手当は年1万2,000円ふえる。引かれる保険料は年3万6,000円ふえる。
差し引きすると年2万4,000円のマイナスです。
※ただし標準報酬月額が上がるぶん、将来の年金と傷病手当金の計算基礎も上がります。この話は後半で書きます。
通勤手当が上がったのに、手取りが減ります。年収の壁とまったく同じ構造です。💧
しかも通勤手当は、自分で選べません。引っ越しても転勤でもなく、電車の運賃が改定されただけで境目を越えることがあります。😇
ただし、ここは1点だけ補足が要ります。この段差は、その月からすぐ効くわけではありません。
🧮 いつ反映されるのか
年の途中で保険料が変わる「随時改定」には、標準報酬月額が2等級以上動くことという要件があります。32万円→34万円は1等級なので、この時点では改定されません。
反映されるのは次の「定時決定」です。4〜6月の報酬の平均で等級を決め直して、その年の9月分から新しい保険料になります。
つまり手当が上がってから、最大で1年以上あとに効いてきます。だから明細を見ても原因が分かりません。
これがこの話のいちばん厄介なところだと思っています。通勤手当が上がった月と、保険料が上がる月がつながっていません。9月の明細で保険料だけ増えていても、去年の運賃改定が原因だとは誰も思わないですよね。😅
もちろん逆もあります。境目のすぐ上から下に落ちれば、手当が減っても手取りは増えます。その代わり将来の年金は下がります。都合よく起きてくれるものではありませんが、そういう段差の上に乗っているという話です。
⚠️ ただし、狙って調整するのはおすすめしません
通勤手当は実際の経路と運賃で決まるものなので、金額を自己申告で加減するのは虚偽の申請になります。
この段差は「知っておくと明細が読める」という話で、対策の話ではありません。ここは節約テクニックになりません。
6ヶ月定期でも、逃げられませんでした🚃
僕の定期券代は6ヶ月分がまとめて支給されます。ここで、ひとつ気になることがあります。
社会保険には「3ヶ月を超える期間ごとに受けるものは報酬から除く」というルールがあります。年3回までのボーナスが標準報酬月額に入らないのは、これが理由です。(そのかわり賞与には賞与で保険料がかかります)
6ヶ月定期はまさに「3ヶ月を超える期間ごと」です。だとすると報酬から外れるのでは。
外れませんでした。年金機構が先に手を打っています。
📕 日本年金機構より
通勤手当を数ヶ月分まとめて支給する場合について、「支払上の便宜によるものと考えられるため、3カ月を超える期間ごとに支給される場合であっても『報酬』に含まれるものと取り扱われています」
「支払上の便宜」でぶった切られています。😅
ボーナスは3ヶ月超なら外れるのに、通勤手当だけは例外という扱いです。
そして計算は月割りになります。6ヶ月分の定期券代を6で割った額が、毎月の報酬に足されていく。まとめてもらっても、毎月もらっているのと同じです。
つまり支給のタイミングをずらして等級から逃げる、という抜け道はありません。制度としては筋が通っていますが、探した結果としては空振りでした。
ちなみに我が家の場合、定期券代が出るのは3月と9月です。3月にもらうのが4月から9月までの6ヶ月定期なので、月割りされた分が、等級を決める4〜6月にきっちり乗ります。
これはズルでもなんでもなく、そうなるように作られているということです。月割りのルールがあるおかげで、支給月が3月でも9月でも結果は同じになります。逃げ道がない代わりに、不公平も起きない仕組みでした。
ただし、6割は年金で返ってきます🌱
ここまで「引かれる」ばかり書いてきましたが、15%を全部捨てているわけではありません。
内訳をもう一度見ます。15.00%のうち9.15%は厚生年金です。全体の6割にあたります。これは払った分だけ将来の年金が増えるので、取られているというより強制的に積まされているお金です。
| 内訳 | 本人負担 | 返ってくるか |
|---|---|---|
| 厚生年金 | 9.15% | 将来の年金が増える |
| 健康保険 | 4.925% | 傷病手当金・出産手当金の額が増える |
| 介護保険+子ども・子育て支援金 | 0.925% | 増えない(保障と社会の負担) |
厚生年金の元が取れるまでの年数は、前に年収の壁を数えた記事で計算しました。報酬がいくらでも、加入期間が何年でも、答えは16.7年で動きません。
通勤手当でも同じです。厚生年金の9.15%だけで見るなら、65歳から受け取り始めて81.7歳で元が取れます。
ただし財布から出ていくのは15%全部です。15%を丸ごと数えると27.4年、92.4歳になります。どちらか片方だけ出すのはフェアではないので、両方書いておきます。
長生きすればプラス、そうでなければマイナス。ここから先は寿命の話です。
なので正直に書くと、こうです。
💡 通勤手当にかかる15%の中身
- 9.15%は年金の前払い。長生きすれば返ってきます
- 4.925%も丸損ではありません。病気やケガで休んだときの傷病手当金も、等級で決まります
- 純粋に出ていくだけなのは0.925%。介護保険と子ども・子育て支援金です
なので「取られている」と言い切るのは、正確ではありません。通勤手当ぶんも、ちゃんと将来の年金と保障になっています。
それでも引っかかるところは残ります。通勤手当が1,000円ふえただけで、標準報酬月額は2万円上がる。年金も2万円ぶんで計算されるので損ではないのですが、1万9,000円ぶんは、自分の意思と関係なく前払いさせられていることになります。
老後に返ってくるお金だとしても、いま使えるお金が減るという点は変わりません。子どもが8歳と4歳の我が家だと、なおさらです。😅
まとめ:交通費は「もらっている」より「乗っている」に近い📌
- 電車通勤の通勤手当は月15万円まで非課税。所得税も住民税もかかりません
- 2026年4月からマイカー通勤の遠距離枠が広がりましたが、社会保険料は1円も減っていません
- 社会保険料の「報酬」には通勤手当が満額入ります。出張旅費は入りません(年金機構の同じ表の1番目と3番目)
- 東京都・40〜64歳の本人負担はきっかり15.00%。ただしピッタリになるのは2026年度だけです
- 基本給など月30万円で通勤手当3万円なら、年7万2,000円ぶん多く引かれています💧
- 等級の境目では、手当が1,000円ふえて手取りが年2万4,000円減ります😱
- ただし反映は次の定時決定=9月分から。随時改定は2等級以上動かないと使われないので、原因が分かりにくいです
- 6ヶ月定期でも月割りで報酬に入るので、支給タイミングでは逃げられません
- ただし15%のうち6割は厚生年金なので、丸損ではありません
今日の話で1円も浮きません。通勤手当の額は自分で選べないし、等級も選べません。
ただ、遠くから通っている人ほど通勤手当は大きくなります。家賃や住宅ローンを下げるために遠くへ出た人が、通勤手当の15%という形でもう一段払っているということです。
これは家計簿には出てきません。通勤手当は「もらっているお金」の欄に入っているので、負担として数えられないんですよね。😅
もうひとつ、調べていて引っかかったことがあります。出張旅費が報酬から外れる理由は「労働の対償と認められないため」でした。裏返すと、通勤手当のほうは、労働の対償として認められているということになります。
ところが通勤時間は、労働時間には入りません。家を出てから会社に着くまでは仕事ではない、というのが労働基準法の扱いです。
通勤のお金は労働の対償で、通勤の時間は労働ではない。同じ国の制度なのに、線の引き方が逆を向いています。片道1時間かけて通っている身としては、ここが一番腑に落ちませんでした。😑
給与明細の交通費の欄と、社会保険料の欄。この2つが繋がっていることだけ知っておくと、明細の読み方が少し変わります!📋
📌 ご注意
本記事は国税庁「通勤手当の非課税限度額の改正に関するQ&A」(2026年4月)、日本年金機構の公表資料、全国健康保険協会「令和8年度保険料額表(東京支部)」をもとに、筆者が独自に試算したものです。保険料は保険料額表の実額によりますが、年額などは概算を含みます。
計算は「基本給など月30万円・東京都・協会けんぽ・40〜64歳」という一律の条件によるモデルケースであり、筆者自身の給与額ではありません。保険料率は都道府県・健康保険組合によって異なり、標準報酬月額は原則として4〜6月の平均で決まるため、実際の金額は個々の状況で変わります。
通勤手当や実費精算の取り扱いは、会社の給与規程によっても異なります。ご自身の保険料や等級については、給与明細・勤務先の担当部署・管轄の年金事務所でご確認ください。特定の制度運用や金融商品を推奨するものではなく、家計や投資の判断はご自身の状況に応じて自己責任でお願いいたします🙏
あわせて読みたい👇
- 年収の壁、数えたら5本ありました。10月に消えるのは106万円の1本だけです 厚生年金の元が取れる16.7年を計算した記事です
- 8年前に買った我が家、いま買うと月17万8,000円でした【賃貸か持ち家か】 遠くに住むという選択を、家の値段から見た記事です
- レバナスパパが“やらない”と決めた節約3つ|お金より時間を取れ 効果が薄い節約をやめた話です