おはようございます!レバナス父さん(@levanasu_papa)です。
8月26日のNVIDIA決算をもって、マグ7の決算シーズンが終わりました。📊
3ヶ月前にも同じまとめを書いています。あのときのテーマは「個社を深追いせず、総体を見る」でした。
今回は、そこを繰り返しません。今期の決算を全部読んで、いちばん驚いたのは売上でも利益でもなかったからです。
7社が「使った金」のほうでした。💸
結論|マグ7が1年でAI投資に使う金は、日本の国家予算とほぼ同じです
先に結論から書きます👇
- 4〜6月期の3ヶ月だけで、上位4社の設備投資は約26兆円!💰 1年分の会社側見通しを足すと約114〜118兆円になります
- これは日本の令和8年度・一般会計当初予算122.3兆円の9割超。防衛費の約13倍にあたる金額です😳
- 決算の中身自体は7社すべてが増収。なのに4社の株価が下がりました📉
- 分かれ目は売上でも利益でもなく、手元に現金が残っているか(フリーキャッシュフロー)でした
- しかもこの26兆円は、まだほとんど利益に出ていません。減価償却として効いてくるのはこれからです⚠️
- そして全社が口をそろえて同じことを言っています。「メモリが足りない」——ここが前回の+1社マイクロンに、きれいにつながりました
- ついでに調べたら、そのマイクロンがNASDAQ100の構成比3位に浮上していました。マイクロソフトより上です😳
順番に見ていきます。
💡 この記事の数字について
金額はすべて各社がSECに提出した決算発表原文(8-K Exhibit 99.1)と、財務省の公表資料から取っています。円換算は1ドル158円で統一しました(8月時点のドル円に合わせています)。
決算期のズレについて。6社は4〜6月期ですが、NVIDIAだけは決算期が1ヶ月ズレていて、今回の数字は「2026年7月26日締め」=実質5〜7月期です。会社の表記も「2027年度 第2四半期」です。同じ表に並べていますが、厳密には同じ3ヶ月ではありません。⚠️
まず「3ヶ月で26兆円」から見てください
設備投資(capex)というのは、データセンターやサーバーを買うために出ていったお金のことです。
これを4〜6月期の3ヶ月分だけ並べると、こうなります。
| 企業 | 4〜6月期の設備投資 | 前年同期比 | 円換算 |
|---|---|---|---|
| アマゾン | 542億ドル | +68% | 約8.6兆円 |
| アルファベット(Google) | 449億ドル | +100% | 約7.1兆円 |
| マイクロソフト | 358億ドル | +110% | 約5.7兆円 |
| メタ | 311億ドル | — | 約4.9兆円 |
| 4社合計 | 約1,660億ドル | — | 約26.2兆円 |
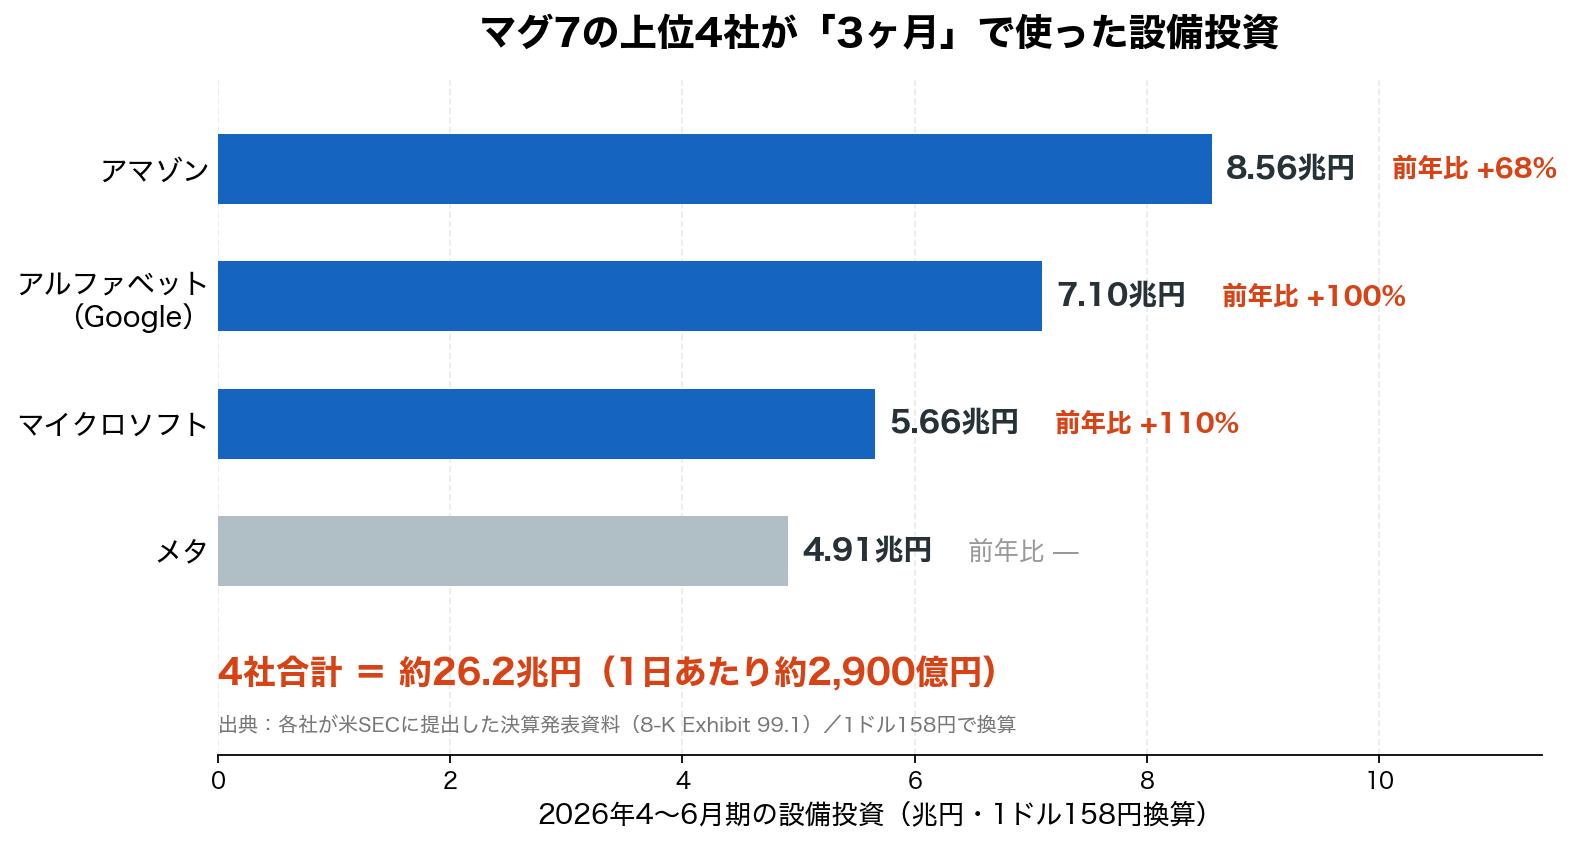
※メタの前年比が「—」の理由。アマゾン・アルファベット・マイクロソフトの3社はキャッシュフロー計算書の「有形固定資産の取得」を使っていますが、メタの311億ドルだけはファイナンスリースの元本返済を含む数字で、定義が揃っていません。
同じ基準の前年同期の数字を取れなかったので、前年比は空欄にしています。合計の26.2兆円も、その意味では厳密な足し算ではありません。
3ヶ月で26兆円です。😨
1ヶ月あたり約8.7兆円。1日あたり約2,900億円が、サーバーとデータセンターに変わっている計算になります。
そして前年比を見てください。マイクロソフトが2.1倍、アルファベットがちょうど2倍。1年で倍にしています。
残りの3社も書いておきます。
- テスラ:58億ドル(約0.9兆円)、前年比+142%! 伸び率だけなら7社で最大です
- NVIDIA:27億ドル(約0.4兆円)。売る側なので、そもそも桁が違います(※5〜7月期)
- アップル:四半期単独では非開示。ただし9ヶ月累計は68億ドルで、前年の95億ドルより減っています😲(※アップルは9月期決算なので、この9ヶ月は2025年10月〜2026年6月です)
アップルだけが逆を向いている、というのは今期の隠れた見どころです。ここは後でもう一度触れます。
1年分にすると114兆円。日本の国家予算と並びました
ここからが本題です。
3ヶ月で26兆円ということは、単純に4倍すれば年104兆円。でも各社は「まだ増やす」と言っています。
決算説明会と発表資料で会社自身が示した、2026年の通期見通しがこれです👇
| 企業 | 2026年 通期の設備投資見通し | 円換算 |
|---|---|---|
| アマゾン | 約2,200億ドル(2,000億ドルから増額) | 約34.8兆円 |
| アルファベット | 1,950〜2,050億ドル(1,800〜1,900億ドルから増額) | 約30.8〜32.4兆円 |
| マイクロソフト | 約1,750億ドル(リース含む) | 約27.7兆円 |
| メタ | 1,300〜1,450億ドル | 約20.5〜22.9兆円 |
| 4社合計 | 約7,200〜7,450億ドル | 約114〜118兆円 |
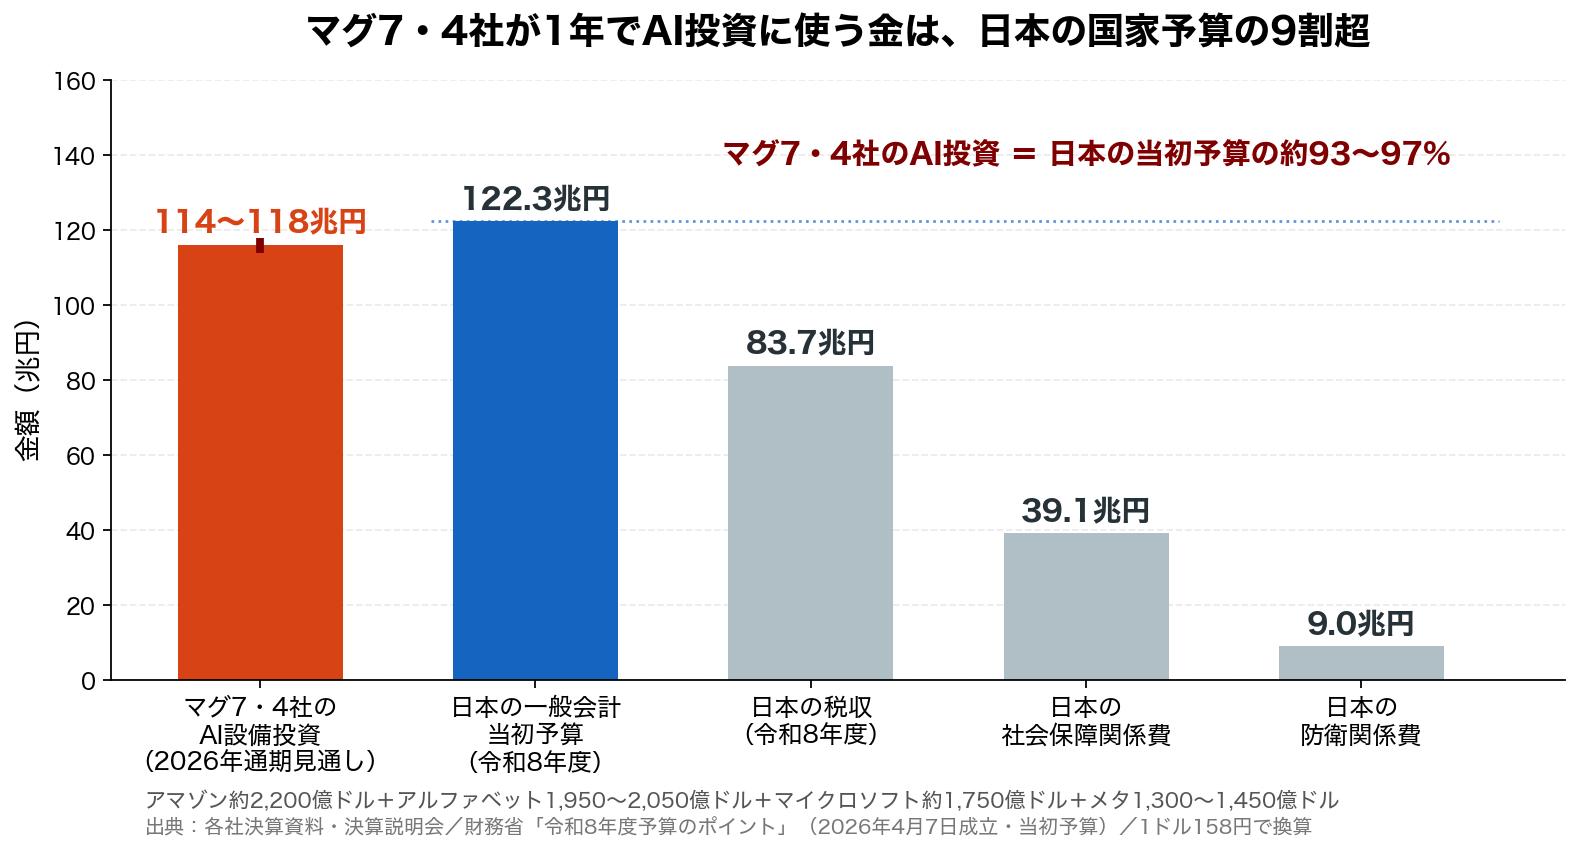
この金額、ピンと来ますか。僕は来ませんでした。桁が大きすぎて、脳が処理を諦めます。😅
なので、日本の数字と並べます。
🇯🇵 令和8年度(2026年度)一般会計・当初予算
- 歳出総額:122兆3,092億円(2026年4月7日成立)
- うち社会保障関係費:39兆559億円
- うち防衛関係費:8兆9,843億円
- 税収の見込み:83兆7,350億円
出典:財務省「令和8年度予算のポイント」
つまり、こういうことになります。
- マグ7の4社が1年でAI投資に使う額(約114〜118兆円)は、日本の国家予算122.3兆円の9割超!😳
- 防衛費の約13倍。社会保障費の約3倍です
- 日本の税収83.7兆円を、まるごと超えています
国が1年かけて集めた税金を全部つぎ込んでも、この4社の投資額には届きません。それを4つの会社が、自分たちの財布から出しています。
ちなみに、残りの3社を足すとどうなるか
ここまで並べたのは上位4社だけです。マグ7は7社あります。残り3社を足したらどうなるのか、気になったので数えました。
3社は通期の設備投資見通しを出していないので、直近の四半期を単純に4倍した僕の概算です(NVIDIAはさっき書いたとおり5〜7月期、アップルは9ヶ月累計からの換算です)👇
- テスラ:58億ドル×4 = 約3.7兆円
- NVIDIA:27億ドル×4 = 約1.7兆円
- アップル:9ヶ月68億ドルから通期約90億ドル = 約1.4兆円
3社で約6.8兆円。これを足すとマグ7の7社合計は、約121〜125兆円になります。
日本の当初予算122.3兆円を、またぐ位置に来ました。😳
ただし会社が出した見通しではないので、この記事では数字の主語は会社見通しのある4社に置いて「9割超」と書いています。7社まで数えたら、ちょうど並ぶ——くらいに受け取ってください。
ついでに、うんと小さいほうにも並べておきます。僕が積立に入れているのは月5万円、年60万円です。
114兆円 ÷ 60万円 = 約1億9,000万倍。😇
笑うしかない倍率ですが、この数字を出したのには理由があります。僕が乗っている船は、この金を燃やしながら走っているからです。あとでもう一度戻ってきます。
💡 比較のときの注意
122.3兆円は当初予算の数字です。日本は年度の途中で補正予算を組むので、年度が終わるころには金額が増えます(前年度も、当初予算のあとに補正予算が乗りました)。「日本の予算を超えた」と言い切らずに「当初予算の9割超」と書いているのは、そのためです。
マグ7側も同じで、マイクロソフトの約1,750億ドルはファイナンスリースを含む数字です。他の3社と定義が揃っていないまま足しているので、114〜118兆円はあくまで概算だと思ってください。
決算の中身は? 7社ぜんぶ増収でした
ここまで投資額の話ばかりしたので、肝心の決算そのものも並べておきます。
結論から言うと、今期は7社すべてが増収です。しかも全社が二桁成長でした。
| 企業 | 売上(4〜6月期) | 前年比 | 発表後の株価 |
|---|---|---|---|
| アマゾン | 2,006億ドル | +20% | 時間外 +10%超 😀 |
| アルファベット | 1,198億ドル | +24% | 翌日 ▲7.1% 😱 |
| アップル | 1,094億ドル | +16% | 時間外 ▲6%超 😰 |
| NVIDIA ※5〜7月期 |
962億ドル | +106% | 翌日 +約9% 🚀 |
| マイクロソフト | 900億ドル | +18% | 翌日 +15% 🎉 |
| メタ | 608億ドル | +28% | 翌日 ▲約8% 😨 |
| テスラ | 282億ドル | +26% | 翌日 ▲14.5% 💀 |
※右端の株価は報道ベースの二次情報です。「時間外」と「翌日の通常取引」が混在していて、基準の取り方も各社で揃っていません。方向と大きさの目安として見てください。
目を引くところだけ拾います。
- NVIDIAが+106%。売上962億ドル(約15.2兆円)を1四半期で稼いでいます。データセンター部門だけで890億ドル(+117%)📈
- マイクロソフトのAzureが+43%。しかも受注残(RPO)が6,780億ドル、前年比+84%。「これから売れることが決まっている分」が約107兆円あるという意味です(ただし何年かけて売上になるかは示されておらず、契約は変更もされます)
- アマゾンのAWSが+37%。会社の説明で「18四半期ぶりの速さ」と書かれています
- アルファベットのGoogle Cloudが+82%。倍近い伸びです
クラウド3社が、そろって加速しています。「AIの需要はあるのか」という問いは、この決算で完全に消えました。
それなのに、7社のうち4社の株価が下がりました。ここが今期の本題です。
分かれ目は、売上でも利益でもありませんでした
下がった4社と上がった3社を、もう一度並べ直します。今度はフリーキャッシュフロー(FCF)で。
FCFは「本業で稼いだ現金から、設備投資に使った現金を引いた残り」です。手元にいくら残ったか、という数字ですね。
| 企業 | フリーキャッシュフロー | 前年 | 株価 |
|---|---|---|---|
| アルファベット | ▲58.6億ドル | プラス | ▲7.1% |
| メタ | 7.8億ドル(▲91%) | 85.5億ドル | ▲約8% |
| テスラ | ▲10.9億ドル | +1.5億ドル | ▲14.5% |
| アマゾン ※直近12ヶ月 |
▲76.0億ドル | +181.8億ドル | +10%超 |
| マイクロソフト | 196.4億ドル(▲23%) | 約255億ドル ※逆算 |
+15% |
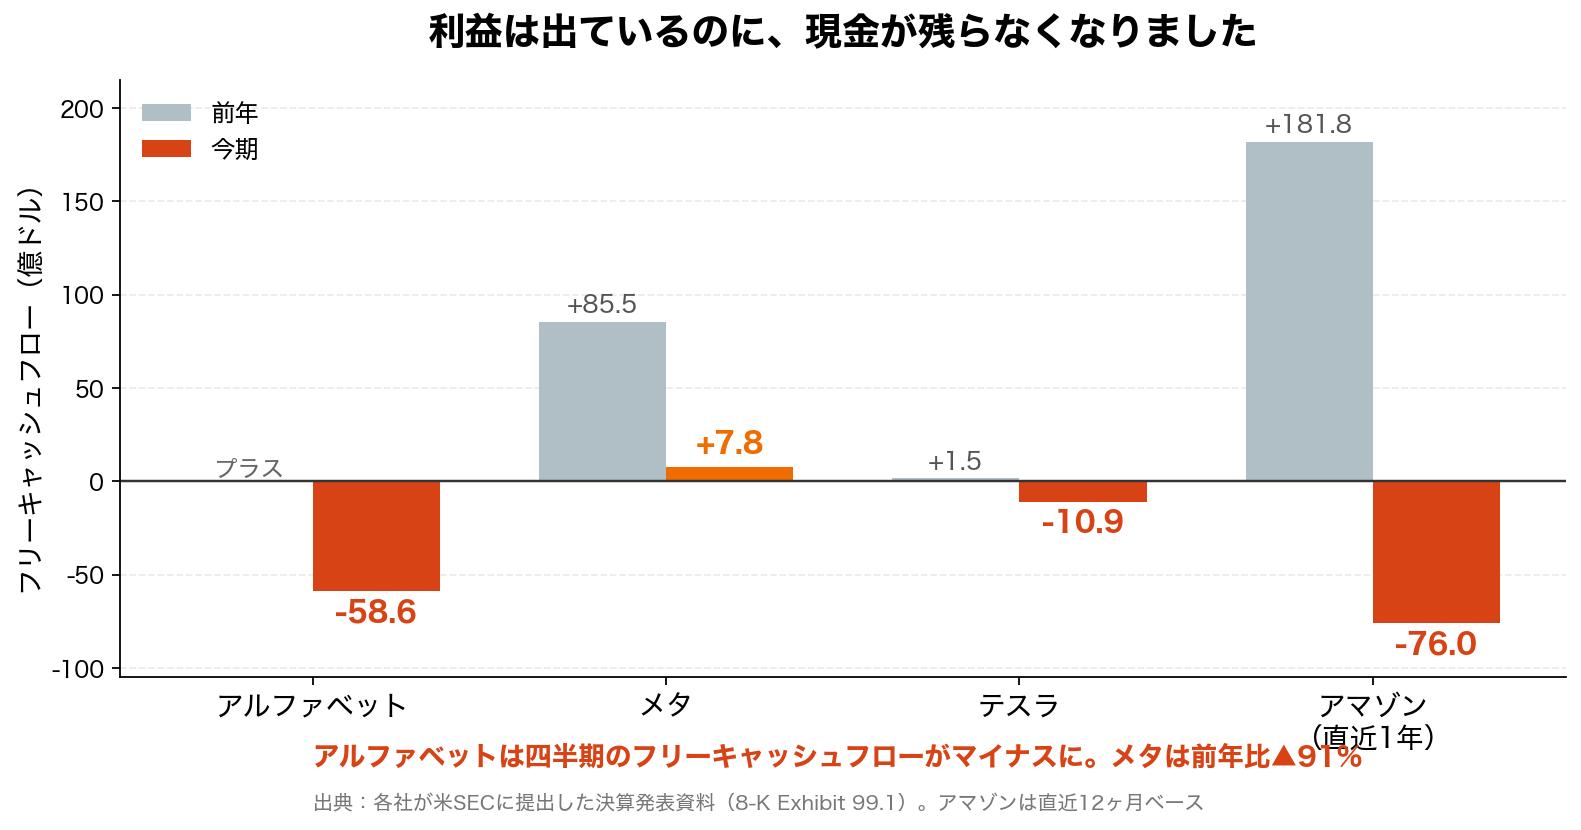
※表の読み方の注意。アマゾンだけは四半期ではなく直近12ヶ月(TTM)の数字です。ほかの4社と同じ3ヶ月ではないので、そのまま横並びで比べられません。
またマイクロソフトの前年255億ドルは、公表されている「▲23%」から僕が逆算した概算で、決算資料に実額の記載を見つけられませんでした。この「▲23%」自体も報道ベースの二次情報です。
アルファベットは四半期のFCFがマイナスに沈みました。😳
ひとつ断っておくと、決算資料に「創業以来はじめて」とは書かれていません。なので僕もそうは書きません。ただ、四半期で5,855百万ドルの現金が出ていったのは事実です。
Google Cloudが+82%で伸びているのに、です。稼いだ以上に投資したから、現金が残らなかった。
メタは前年の85.5億ドルから7.8億ドルへ。9割が消えました。
ここで気づいてほしいのは、アマゾンもFCFはマイナスなのに、株価は上がっているということです。
だから「FCFがマイナスなら売られる」という単純な話ではありません。市場が見ていたのは、もう一段先でした。
🔍 市場が今期はじいた質問
「AIに大金を使うのはいい。じゃあ、その金はいつ売上になって返ってくるの?」
アマゾンはAWS+37%と「18四半期ぶりの速さ」を、マイクロソフトはAzure+43%と受注残6,780億ドルを見せました。投資の行き先が、すでに数字で見えている組です。
一方でアルファベットは、Cloudが+82%でも「その先の予約」を示せませんでした。メタとテスラにいたっては、投資が売上に変わる経路そのものが、まだ見えていません。
「使った金」ではなく、「使った金が返ってくる証拠」を出せたかどうか。今期の株価は、そこで真っ二つに割れました。
そして26兆円は、来年から「利益」を削りにきます
もうひとつ、今期の決算表にはまだ出てきていない話を書いておきます。
設備投資は、買った年に全額が費用になるわけではありません。出ていくのは現金だけで、利益のほうはほとんど減らないのです。
利益が減るのは翌年からです。買ったサーバーやデータセンターは減価償却費として、何年かに分けて少しずつ費用に振り替わっていきます。
⚠️ 26兆円は、まだほとんど利益を削っていません
今期の設備投資が削ったのは、ほぼ現金だけです。建てている途中のデータセンターは、動き出すまで償却が始まりません。だから「利益は増えているのに、手元の現金だけが消えた」という、ちぐはぐな決算になりました。
償却費が本格的に効いてくるのは、設備が動き出してからです。しかも投資額そのものが毎年増えているので、償却費は毎年積み上がっていきます。
つまり今日見ている「現金が残らない」という現象は、2年目からは「利益が伸びない」に形を変えて出てきます。
そのときに売上がそれを上回って伸びていれば、何も問題ありません。問題は、伸びなかったときです。
次の四半期で僕が見るのは、たぶんそこになります。🤔
⚠️ 注意|今期の「純利益」は、額面どおりに読むと間違えます
ここは僕自身が一瞬引っかかりかけた部分なので、正直に書きます。
決算を並べていて、こんな数字が出てきました。
- アルファベット:EPS 9.11ドル(前年比+294%)
- アマゾン:純利益 626億ドル(前年182億ドル)
約4倍、約3.4倍。「AIバブル、すさまじいな」と思いました。
思ったんですが、中身が全然ちがいました。😅
各社の決算発表原文に、こう書いてあります。
⚠️ 利益を押し上げているのは、本業ではなく「持ち株の値上がり」です
- アルファベット:営業外収益に+980億ドル。原文に「主に保有する株式の未実現の評価益」と明記
- アマゾン:税引前の営業外収益に+534億ドル。原文に「主にAnthropicへの投資による」と明記
- マイクロソフト:+32億ドル。こちらも原文に「Anthropicへの投資による利益」と明記
- NVIDIA:株式評価益+78億ドル。この影響でGAAPのEPS(2.46ドル)が、調整後EPS(2.22ドル)を上回るという逆転が起きています
未実現の評価益、というのは「持っている株が値上がりしたので、帳簿上そう書いた」というだけの数字です。売って現金にしたわけではありません。
そしてもう一点。アマゾンとマイクロソフトの利益を押し上げているのは、どちらも同じ会社への出資です。Anthropic——ChatGPTの競合、Claudeを作っている会社ですね。
非上場のAI企業の評価額が上がると、出資している上場企業の利益が同時に増える。そういう構造が、今期の決算表に入り込んでいます。
そしてこの評価益は、逆にも回ります。Anthropicの評価額が下がれば、同じ場所に損失として計上されます。今期の利益を押し上げた分だけ、将来の利益を押し下げる可能性がある、ということです。⚠️
だから「純利益が3倍!」という見出しを見ても、僕は真に受けません。今期に関しては、営業利益のほうを見るのが正解です。
- アルファベットの営業利益:+30%(EPSの+294%とは別物)
- メタの営業利益:▲8%(売上は+28%なのに、です)
- テスラの営業利益:▲57%、営業利益率はわずか1.4%😨
テスラは売上が+26%で過去最高の納車台数(48万台)を出しながら、営業利益率が1.4%まで落ちています。前年は4.1%でした。売れば売るほど、儲けが薄くなっている状態です。
全社が同じことを言いました。「メモリが足りない」
7社の決算を通して読むと、業種も規模も違うのに、同じ単語が何度も出てきます。
メモリです。
🔴 各社が言っていること
- アップル:9月期の見通しを市場予想より低く出した理由が「供給制約」。ティム・クックCEOはメモリ不足を「百年に一度の洪水」と表現し、「メモリのコストは3四半期連続で上がっている」と述べました
- NVIDIA:将来の supply and capacity コミットメントが1,190億ドル→2,790億ドルに急増。決算資料に理由が「主にメモリの調達に関するもの」と明記されています
- アマゾン:設備投資を2,000億ドル→2,200億ドルに増額した理由を、ジャシーCEOがメモリ価格の上昇と説明
※出典の強さが違います。NVIDIAの2,790億ドルと「主にメモリ」という説明は決算資料に文字で書いてある一次情報です。いっぽうアップルとアマゾンのCEO発言は、決算説明会を伝えた報道ベースの二次情報で、僕は原文の書き起こしまでは確認できていません。言い回しは実際と多少違う可能性があります。
アップルがガイダンスを下げた原因も、NVIDIAが2,790億ドルを先に押さえた理由も、アマゾンが投資額を200億ドル積み増した理由も、全部おなじ「メモリ」です。
ここで、前半で「後でもう一度触れます」と書いたアップルの話に戻ります。
アップルだけ設備投資が減っているのは、AIに乗り遅れたからではない——というのが僕の見方です。
設備投資の規模を見るかぎり、他の4社のように自前で巨大なデータセンターを建てる戦略を取っていません。だから土地とサーバーに何兆円も積む必要がない。(決算資料にそう書いてあるわけではなく、金額から僕が読み取った推測です)
つまりアップルは、AI投資の「お金を使う側」ではなく「部品を買う側」に立っています。
そして今期、その買う側が悲鳴を上げました。メモリが高くて、思うように作れない。
7社のうちアップルだけが、AI投資の恩恵を受けずにコストだけを食らった格好です。😰 前半で「逆を向いている」と書いたのは、そういう意味でした。
そしてNVIDIAのジェンスン・ファンCEOも、決算説明会で「需要は自分たちが示した見通しを大きく上回っている。ただ供給に制約がある」という趣旨のことを言っています。(こちらも報道ベースです。数字を伴う言い回しも出ていますが、何に対する割合なのかまで確認できなかったので、ここでは趣旨だけ書きます)
売れないのではなく、作れない。今期のボトルネックは、そこに移りました。
——ということは、です。
その足りないメモリを作っている会社は、どうなっているのか。🤔
答え合わせ|前回の+1社「マイクロン」がどうなったか
3ヶ月前のまとめで、僕は+1社にマイクロン(MU)を選びました。理由は「NVIDIA好決算の真の受益者」。HBMという高性能メモリを作っている会社です。
「6月下旬の決算が次の山」と書きました。その山を、答え合わせします。
| 会社ガイダンス(3月時点) | 実績(6月24日発表) | |
|---|---|---|
| 売上 | 335億ドル ±7.5億 | 414.6億ドル |
| 調整後EPS | 19.15ドル ±0.40 | 25.11ドル |
会社が出した強気ガイダンスを、さらに3割上振れしました。🚀
前年同期比で見ると、もっとすごいことになっています。
- 売上:前年比+346%(93億ドル → 414.6億ドル)
- 粗利率:37.7% → 84.6%😱
- DRAMの平均販売単価:前年比で約3.6倍(決算資料に「260%台前半の上昇」と記載)
粗利率84.6%。半導体メーカーの数字ではありません。単価が3.6倍になったから、こうなっています。
そして今期のマグ7決算で全社が「メモリが足りない」と言っていた、その裏側がこれです。マイクロンの決算資料にも「業界の供給能力を超える需要」「顧客・用途ごとに供給を割り当てる判断」と書かれています。
作れる量が決まっていて、誰に売るかを選んでいる状態。だから単価が3.6倍になるわけです。
🙇 前回の記事に、不正確な部分がありました
前回、マイクロンについて「会社ガイダンスは約19ドル。アナリスト予想は$11前後と乖離していて」と書きました。
この「$11前後」は、3月の決算より前の古い予想でした。その後マイクロン自身がガイダンスを19.15ドルまで引き上げているので、6月24日の発表時点の市場予想が11ドルのままだったとは考えられません。
なので「予想11ドルに対して実績25ドル」と書くと、盛りすぎになります。正しくは「会社ガイダンス19.15ドルに対して実績25.11ドル」です。前回の記事にも訂正を入れておきます。🙏
(発表直前のアナリスト予想が正確に何ドルだったかは、僕が自分で確認できる出典を見つけられませんでした。なので比較の相手は、会社が公式に出しているガイダンスに揃えます)
ちなみに次の答え合わせは9月30日です。マイクロン自身が出しているハードルは、売上500億ドル・調整後EPS 31.00ドル。今回の414.6億ドル・25.11ドルから、さらに上を見ています。
気がついたら、俺たちの指数の3位がマイクロンになっていました
ここで、今日いちばん驚いたことを書きます。
「マイクロンすごいな」で終わらせずに、じゃあ自分が買っている指数の中で、マイクロンは今いくらの重さなんだろうと思って調べました。
NASDAQ100に連動するETF「QQQ」が、SECに提出している保有明細(N-PORT)を開きます。2026年6月30日時点の中身です。
| 順位 | 銘柄 | 構成比 |
|---|---|---|
| 1 | NVIDIA | 7.60% |
| 2 | アップル | 6.67% |
| 3 | マイクロン | 5.64%😳 |
| 4 | マイクロソフト | 4.35% |
| 5 | AMD | 4.10% |
| 6 | アマゾン | 4.02% |
| 7 | テスラ | 3.30% |
| 8 | アルファベット(A) | 3.27% |
| 9 | インテル | 3.04% |
| 10 | アルファベット(C) | 3.02% |
| 11 | ブロードコム | 2.81% |
| 12 | メタ | 2.62% |
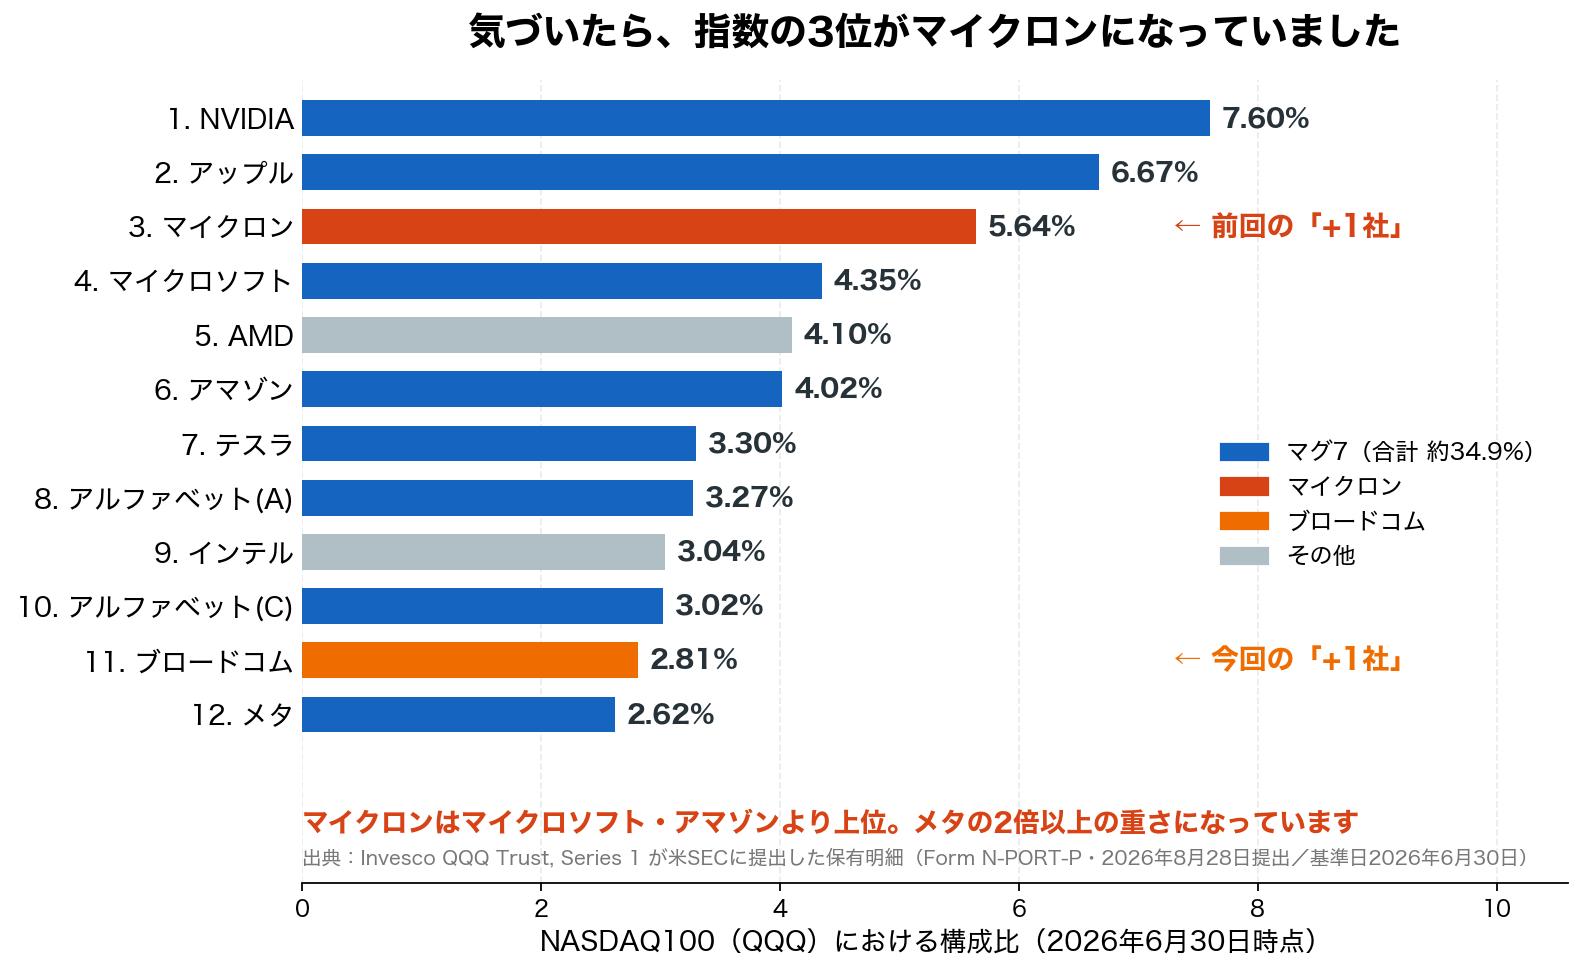
マイクロンが3位です。マイクロソフトより上、アマゾンより上。メタの2倍以上の重さになっています。
3ヶ月前、僕はマイクロンを「マグ7じゃないけど注目の1社」として、記事のいちばん後ろで紹介しました。
その会社が、いま自分の指数の中で3番目に効く銘柄になっている。😲
DRAMの単価が3.6倍になって、株価が上がって、時価総額加重の指数の中で順位が上がった。ただそれだけの話なんですが、「メモリが足りない」という今期のテーマが、そのまま僕の口座の中身に反映されていたのは、正直ゾッとしました。
💡 マグ7の合計はどうなっているか
上の表のマグ77社(アルファベットは2種類あるので両方)を足すと、約34.9%です。指数の3分の1ちょっと。
「NASDAQ100=マグ7の指数」というイメージがありますが、実際には3分の2は、マグ7以外でできています。そして今その3分の2の中で、マイクロン・AMD・インテル・ブロードコムといった半導体が上位を占めています。
※「3位」の数え方について。上の表は、QQQが提出しているN-PORTのとおり銘柄ベースで並べています。NASDAQ100はアルファベットをA株とC株の2銘柄として採用しているので、指数の中身としてはこれが正しい並びです。
ただこの2つを足すとアルファベットは6.29%になり、1社として数え直すとアルファベットが3位、マイクロンは4位になります。どちらの数え方をしても、マイクロンがマイクロソフト(4.35%)より上であることは変わりません。
で、指数を買ってるだけの俺たちはどうするのか
ここまで数字を並べてきましたが、僕は個別株を買いません。買うのはレバナス、つまりNASDAQ100の指数です。
じゃあ今日の114兆円は、僕にとって何なのか。
先週、自分のエクスポージャーを全部数える記事を書きました。口座の評価額は950万円ですが、レバレッジの倍率を掛け直すと約1,860万円分が実際に動いています。
その1,860万円が乗っている船が、1年で114兆円を燃やしながら走っている。今日の話は、要するにそういうことです。
さっきの構成比が分かったので、もう一歩だけ具体的にできます。
1,860万円のうち、NASDAQ100に連動しているのは1,760万円分です(大和レバナス1,640万+auレバナス120万。残りはFANG+など別の指数なので外します)。
ここに構成比を掛けると、こうなります👇
| 対象 | 構成比 | 僕が乗っている金額 |
|---|---|---|
| マグ7の7社 | 約34.9% | 約613万円 |
| うちNVIDIA 1社 | 7.60% | 約134万円 |
| マイクロン | 5.64% | 約99万円 |
| ブロードコム | 2.81% | 約49万円 |
マグ7に約613万円。本業の年収(430万円台)を超えています。😇
そして3ヶ月前に「注目の1社」として紹介しただけのマイクロンに、約99万円が乗っていました。僕は1株も買っていないのに、です。
指数を買うというのは、こういうことなんだなと思いました。選ばなくても、勝手に乗せられます。
この事実から、僕が受け取った3つのこと
① 「AI需要があるか」を心配する時期は終わりました
クラウド3社がそろって加速し、マイクロソフトの受注残は6,780億ドル。需要の有無を疑う段階ではありません。心配するなら供給(メモリ)のほうです。
② 荒れる原因が「業績」から「投資額」に移りました
アルファベットはCloud +82%の好決算で7.1%下げています。理由は設備投資の増額です。今後は「決算が良かったのに下がる」が増えます。決算内容だけ見て納得しようとすると、値動きの説明がつかなくなります。
③ それでも僕の積立額は変わりません
月5万円です。今日の114兆円を知っても、来月の積立は5万円のままです。むしろ知ったからこそ変えません。この規模の投資判断に、僕の5万円が影響を与えることは1ミリもないからです。
③について、もう少しだけ書かせてください。
今日の記事で、僕は「マグ7が正しい賭けをしている」とは一言も書いていません。114兆円が返ってくるかどうかは、僕には分かりません。
返ってこなければ、指数は落ちます。僕の1,860万円は、そのときまとめて削られます。7月のひと月で150万円ぶん減ったのと、同じことが起きます。(この150万円は口座を毎日記録して測った実額ではなく、その月の騰落率から逆算した概算です)
それでも積立を止めないのは、止めるべきタイミングを僕が当てられると思っていないからです。
4年やってきて、分かったのはそれだけでした。😌
+1社|次に見ておく1社は「ブロードコム(AVGO)」。決算は明日です
このシリーズでは毎回、マグ7以外から注目の1社を挙げています。前回はマイクロンでした。
今回はブロードコム(AVGO)にします。
理由は今日の軸そのままです。114兆円を「使う側」を7社見たので、次は「受け取る側」を見たいからです。
そして、ブロードコムの決算はこの記事の翌日、9月2日(米国時間)です。タイミングとして、これ以上ない1社になりました。⏰
マグ7が使った金は、NVIDIA以外にも流れています
ブロードコムは、巨大IT企業が「自社専用のAIチップ」を作るときに組む相手です。
NVIDIAのGPUを買ってくるルートとは別に、「うち専用のチップを設計して作らせる」というルートがあるということですね。
これは推測ではありません。ブロードコムがSECに出した書類と公式リリースに、相手の名前がそのまま書いてあります。
📄 公式に名前が出ている取引先
- グーグル:TPU(グーグル専用AIチップ)の長期供給契約。次世代AIラック向けの部品供給は2031年まで(2026年4月6日・SEC提出の8-K)
- アップル:カスタムASICの複数年契約を、こちらも2031年まで延長(2026年7月6日・SEC提出の8-K)
- OpenAI:自社設計AIアクセラレータ10ギガワット分を共同発表(2025年10月13日・両社リリース)
- メタ:自社チップ「MTIA」の提携拡大(2026年4月14日・リリース)
今日の記事に出てきた会社が、ほぼそのまま並んでいます。アルファベットの449億ドルも、メタの311億ドルも、一部はここに流れているということです。
そして、この記事で1回出てきた名前がもう一度出てきます。
さっき「アマゾンとマイクロソフトの利益を押し上げている」と書いたAnthropicです。4月6日の8-Kには、こう書いてあります。
🔗 全部つながっています
Anthropicは2027年から、ブロードコム経由で約3.5ギガワットのTPU計算能力を使う——と、8-Kに書かれています。
整理するとこうです。Anthropicの評価額が上がる → アマゾンとマイクロソフトの決算の利益が増える → その3社がデータセンターに114兆円を使う → その一部がブロードコムに流れる → そのブロードコムがAnthropicに計算能力を供給する。
そして同じ8-Kには、ブロードコム自身の但し書きも入っています。「この計算能力が実際に使われるかどうかは、Anthropicの商業的な成功が続くかどうかによる」。⚠️
会社が自分の提出書類に、わざわざこの一文を入れている。そこがいちばん正直だと思いました。😌
数字で見ると、こうなっています
直近の決算(2026年6月3日発表・5月3日締め)と、次回のガイダンスを並べます。
※ブロードコムは11月初旬が決算期末の会社です。直近実績は第2四半期=実質2〜5月期、9月2日に出るのは第3四半期=5月3日の翌日から3ヶ月なので、実質5〜7月期にあたります。ここまで見てきたマグ7の4〜6月期とは、そもそも期間が違います。
| 直近実績 | 次回ガイダンス(9/2発表) | |
|---|---|---|
| 売上 | 221.9億ドル(+48%) | 約294億ドル(+84%) |
| うちAI半導体 | 108億ドル(+143%) | 160億ドル(+200%超)🚀 |
| AIが売上に占める割合 | 約49% | 約54% |
次の決算で、AIがこの会社の売上の半分を超えます。もう「AIもやっている半導体メーカー」ではありません。
そしてもう1つ、今日の軸から見ていちばん面白い数字があります。
💰 ブロードコム自身の設備投資は、たったの2.31億ドルでした
アマゾンが1四半期で542億ドル使っている横で、ブロードコムの設備投資は2.31億ドル。約230分の1です。
工場を持たない(ファブレス)会社なので当然なのですが、その結果フリーキャッシュフローは102.6億ドル、売上の46%が現金として残っています。
マグ7が現金を溶かしている裏で、受け取る側は売上の半分近くを現金で残している。今日の記事の構図が、ここに全部出ています。
ただし、いいことばかりではありません
盛り上げておいて何ですが、事実として書いておきます。
この決算が出た6月3日、ブロードコムの株価は下落しました。📉
AI半導体は+143%だったのに、です。理由はインフラソフトウェア部門が+9%と鈍かったことと、通期のAI見通しを据え置いたことでした。
そして8月28日時点で、株価は52週高値から約25%下にいます。今日ずっと見てきた「決算が良くても売られる」が、この会社にも起きています。
規模も、正確に書いておきます。
- 時価総額:NVIDIA 約5.25兆ドル に対し、ブロードコム 約1.75兆ドル(約3分の1)
- NVIDIAの1四半期のデータセンター売上890億ドルは、ブロードコムの通期AI売上見通し(約560億ドル)より大きい
※時価総額と「52週高値から約25%下」は、いずれも8月28日時点の報道ベースの概数です。株価は毎日動くので、あなたが読んでいる時点の数字とはズレています。ここで見てほしいのは水準そのものではなく、3分の1という規模の差のほうです。
「もう1本の道」は確かにあります。ただし本線に比べれば、まだかなり細い道です。
最後に、毎回書いていることを今回も書きます。
「ブロードコムを買え」という話ではありません。僕自身、個別株としては買いません。
見る理由は「自分が持っている指数の中で、いま何が起きているのかを知るため」です。それ以上でも以下でもありません。
すでに約49万円分、僕はこの会社に乗っています。買った覚えがないだけで。😌
まとめ
今日書いたことを、もう一度並べます👇
- 4〜6月期の3ヶ月だけで、上位4社の設備投資は約26兆円。1年分の見通しを足すと約114〜118兆円💰
- これは日本の当初予算122.3兆円の9割超、防衛費の約13倍。税収83.7兆円をまるごと超えています
- 残り3社まで僕の概算で足すと約121〜125兆円で、当初予算をまたぎます
- 決算そのものは7社すべてが二桁増収。それでも4社の株価が下がりました
- 分かれ目は「使った金が返ってくる証拠を出せたか」。アルファベットはCloud +82%でも▲7.1%です
- ただしこの26兆円が利益を削りにくるのは来年から。減価償却として、これから毎年効いてきます⚠️
- 今期の純利益は持ち株の評価益で膨らんでいます。見るなら営業利益のほう
- 全社共通のボトルネックはメモリ。前回の+1社マイクロンは売上+346%・粗利率84.6%で答え合わせ完了🚀
- そのマイクロンが、NASDAQ100の構成比3位(5.64%)に浮上。マグ77社の合計は約34.9%です
- 僕の1,760万円分を掛け合わせると、マグ7に約613万円、マイクロンに約99万円が乗っていました。1株も買っていないのに😇
- 次の+1社はブロードコム。決算は明日9月2日、AI売上が会社の過半を超える見通しです
3ヶ月前の記事で、僕は「個社を深追いせず総体を見よう」と書きました。その考えは今も変えていません。
ただ今回、7社の決算を全部読んでみて、総体を見るというのは「合計する」ことなんだなと思いました。
1社ずつの売上や利益を追いかけるのではなく、7社が同じ方向に、いくら賭けているのかを1つの数字にする。それなら指数を買っている人間の仕事です。
今回それをやったら、114兆円が出てきました。次の四半期も、同じやり方で数えます。📊
みなさんはこの114兆円、返ってくると思いますか。よかったらX(@levanasu_papa)で教えてください。
📚 あわせて読みたい
- マグニフィセント7(マグ7)決算総括|俺たち指数民は「総体」を見る【40代パパの本音】
このシリーズの第1回。マイクロンを+1社に選んだ回です - 口座は950万円。でも実際に動いているのは1,860万円分です【レバレッジ全公開】
今日の114兆円に、僕がいくら乗っているかの話です - 28年ぶりの日米協調介入から3週間。庶民が財務省のデータを全部数えた結果
この記事の円換算に使った、1ドル158円の根拠です
📌 ご注意
本記事の決算数値は、各社が米国証券取引委員会(SEC)に提出した決算発表資料(8-K Exhibit 99.1)および各社IRの公表値、日本の予算額は財務省の公表資料、NASDAQ100の構成比はInvesco QQQ TrustがSECに提出した保有明細(Form N-PORT-P・2026年6月30日時点)に基づいています。株価の騰落率および決算説明会での発言は報道ベースの二次情報です。円換算は1ドル158円で計算した概算であり、実際のレートにより変動します。
構成比は日々変動するため、記載の「僕が乗っている金額」は6月末時点の構成比を用いた概算です。また、レバレッジ型ファンドは指数の値動きに連動するもので、個別銘柄を保有しているわけではありません。
本記事は筆者が公表資料を集計・整理し、個人的な考えをまとめたものであり、特定の企業・金融商品・サービスを推奨するものではありません。レバレッジ型の投資信託は値動きが大きく、誰にでも向くものではありません。
投資の判断はご自身の状況・リスク許容度に応じて、自己責任でお願いいたします🙏
コメント