おはようございます!レバナス父さん(@levanasu_papa)です。
家計簿が続かない人でした。ノートも、エクセルも、続きませんでした。😇
今は続いています。やり方を変えたからです。
結論:我が家の家計管理は、週2〜3回ひらくだけです📌
先に3つ書きます。👇
- 月末にまとめてやりません。週2〜3回に割っています📅 まとめると、その日が苦行になるからです
- 見るのは2つだけ。総資産と、今月の支出です👀 費目別の分析はしていません
- 夫婦で週2〜3回、10分くらい話しています📱 数字を見ながらなので、それで足ります
続けるためにやったのは、頑張ることではなく、やることを減らすことでした。
使っているのはマネーフォワード MEです。有料のスタンダードコースを、年契約(Web版・年5,940円)で使っています。月あたり495円です。
月1回まとめてやると、たぶん続きません😇
家計簿アプリは口座やカードとつないでおけば、支払いが自動で入ってきます。ただし、入ってきたものが正しい費目に入るとは限りません。
なので、仕分けの作業が残ります。ここが唯一、人がやる部分です。
ちなみに我が家が有料にしているのは、無料だと連携できるのが4件までだからです。
夫婦2人分の銀行・カード・証券をつなぐと、4件ではまったく足りません。ここを削ると自動で入ってこない支払いが出てきて、結局その分を手で入れることになります。
月あたり495円で手入力が消えるなら、うちは払う側です。続かない原因を、お金で潰しにいった形です💰
我が家はこれを週2〜3回やっています。1回あたりは数分です。
なぜ月1回にしないのか。溜めると、1ヶ月分の見覚えのない支払いを一気に仕分けることになるからです。
3日前に何を買ったかは覚えています。3週間前は覚えていません🤔 ここが分かれ目でした。
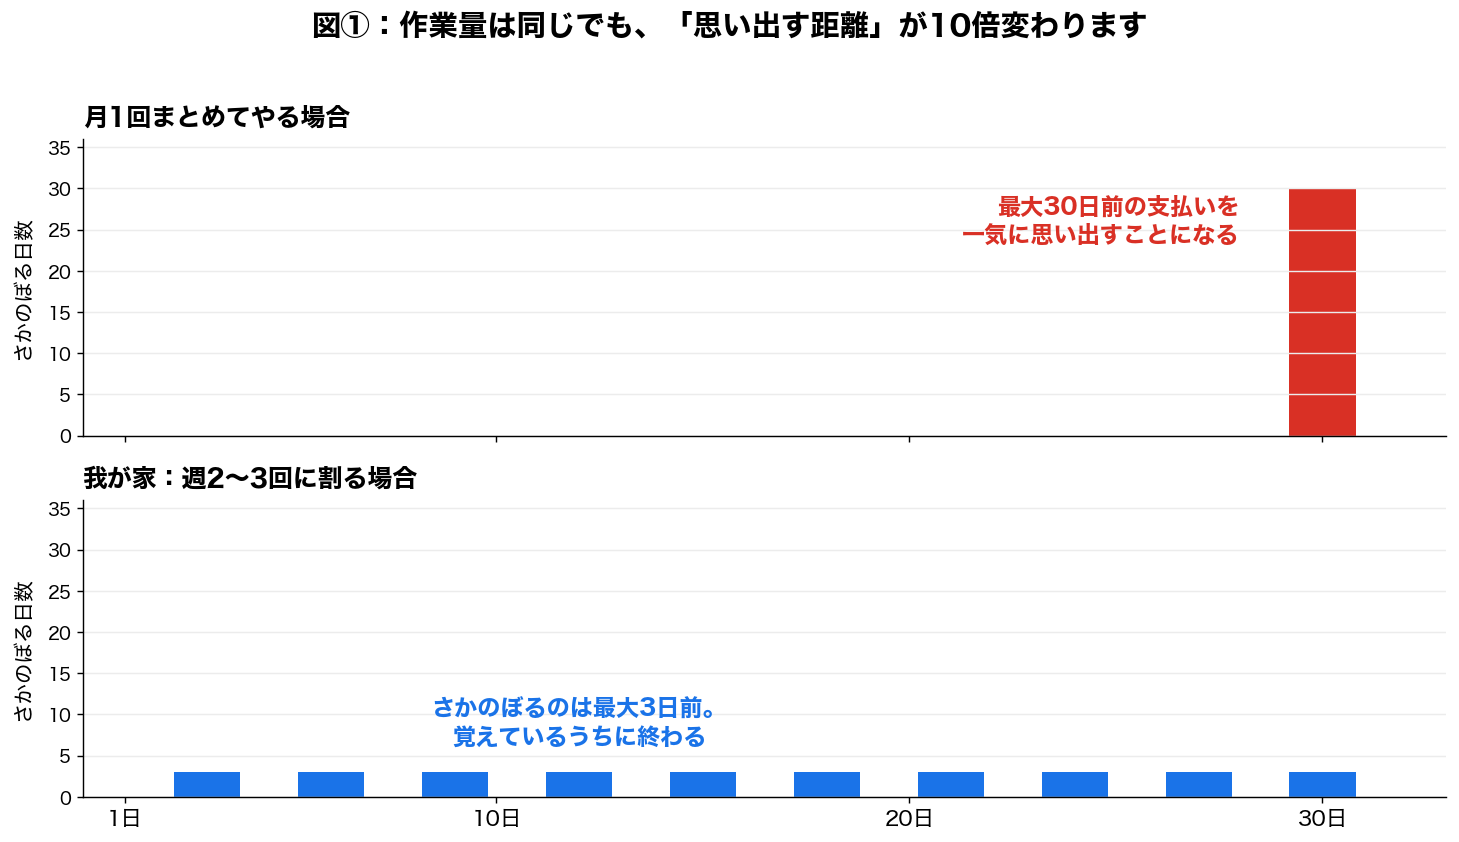
ノートの家計簿が続かなかったのも、たぶん同じ理由です。作業そのものより、思い出す作業がしんどかった。
週2〜3回なら、記憶が残っているうちに終わります。頑張っているのではなく、頑張らなくて済む間隔を選んでいるだけです。
見ているのは2つだけ。総資産と、今月の支出👀
アプリを開いて見るのは、この2つです。
- 総資産:今、全部でいくらあるか
- 今月の支出:今月、いくら出ていったか
費目別の円グラフは、正直あまり見ていません。食費が何%とか、そこまで追っていません🍚
理由は、細かく見ても行動が変わらなかったからです。我が家が削れる固定費はもう削ったあとで、残っているのは削りにくいものばかりでした。
だから見るのは合計だけです。増えていたら理由を探す。そうでなければ何もしない。
総資産と支出を、あえて分けて見ています⚖️
ここは、投資をしている家庭だと事情が変わる部分だと思っています。
我が家の総資産には、レバナスが入っています。2倍のレバレッジがかかった投資信託です。
つまり、相場が動いた日は、我が家が何もしていなくても総資産が動きます📈 家計の努力とは無関係にです。
ここで総資産だけを見ていると、判断を間違えます。相場が良い月は、使いすぎていても総資産は増えるからです。
逆に相場が悪い月は、家計を締めても総資産は減ります。それで落ち込むのは意味がありません。😅
だから2つを分けています。総資産は「相場の話」、今月の支出は「僕らの話」。混ぜないようにしています。
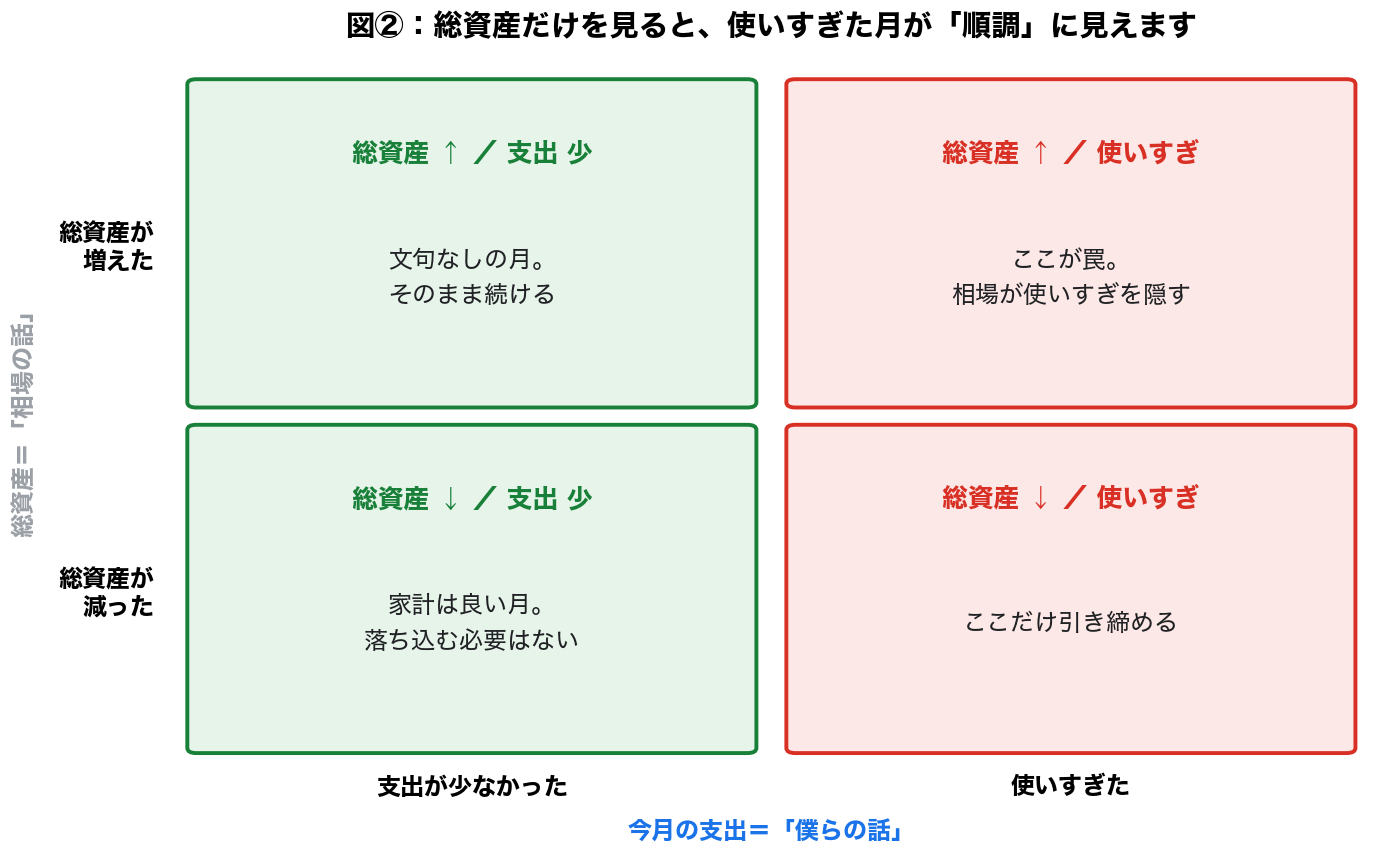
レバレッジをかけている家庭ほど、この線引きは要ると思っています。振れ幅が大きいぶん、総資産は家計の通信簿になりません。
夫婦で話すのは、週2〜3回・10分くらいです📱
我が家のやり方で、いちばん効いているのはここだと思っています。
仕分けをする週2〜3回のタイミングで、数字を見ながら10分くらい話します。 それ以上はやっていません。
短くて済むのは、3日前までの話しかしていないからです。
1ヶ月ぶんを一度に話すと、10分では終わりません。「あれ何だっけ」が何往復も発生します😅
以前夫婦のお金のすり合わせについて書いた記事で、我が家は改まった「会議」をしていない、と書きました。
それは今も同じです。話すための時間を取っているわけではありません。 仕分けのついでに、そのまま話しているだけです。
なので「10分話す」というより、「仕分けが10分で終わる」のほうが近いです。
議題もありません。画面に出ているものを、順番に見ていくだけです👀
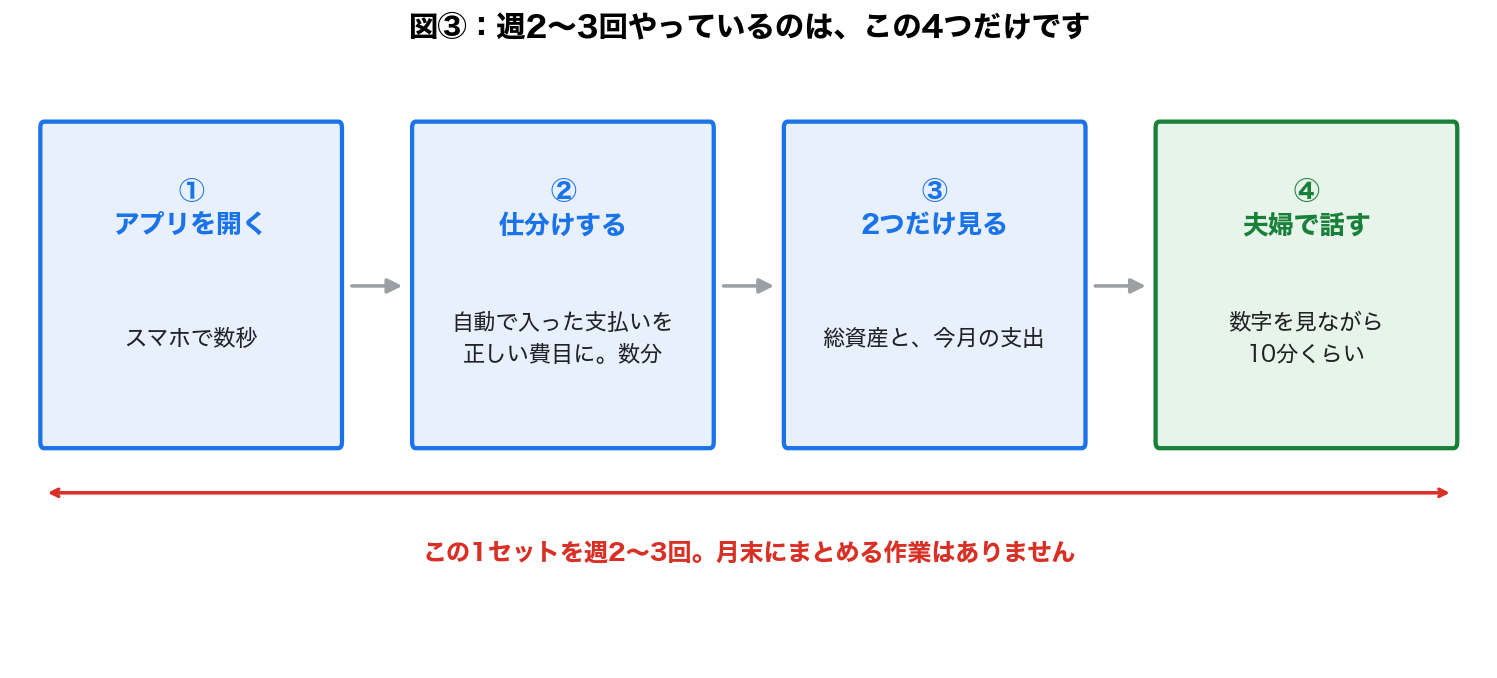
家計の話でモメるとき、たいてい原因は金額そのものより「知らなかった」のほうだと思っています。先に見えていれば、そこは起きません。
現金払いだけは、今も手で入れています✍️
全部が自動というわけではありません。現金で払った分は、手入力です。
ここは夫婦どちらからでも入れられるようにしています。妻が現金で払った分を、僕が聞き取って入れる、ということはしていません。
これも同じ発想です。誰か1人が集計係になると、その人がやめた時点で家計管理が止まります。
ちなみに、我が家は支払いをほぼカードに寄せているので、手入力する場面自体がそこまで多くありません。
カードに寄せたのはポイントのためでしたが、結果的にいちばん助かったのは、入力しなくて済むことでした💳
証券口座は、あえて二重に見ています🔍
証券口座も家計簿アプリにつないでいます。夫婦それぞれの分をです。
ただ、それとは別に証券アプリでも見られるようにしています。 二重です。
役割を分けているからです。
| 家計簿アプリ | 証券アプリ | |
|---|---|---|
| 知りたいこと | 家計の中でいくらあるか | どの銘柄がどうなっているか |
| 並ぶもの | 預金・保険も含めた全資産 | 保有銘柄と積立の中身 |
| 使う場面 | 全体の比重を確認する | 銘柄単位で確認する |
家計簿アプリのほうでは、レバナスも預金も同じ並びになります。全体の中でどれくらいの比重なのかは、こちらでしか見えません。
逆に、毎月書いている自分ログのような銘柄単位の話は、証券アプリを見ないと書けません。
同じ数字を2ヶ所で見ているようですが、知りたいことが違うので、両方いります。
なお、マネーフォワードには上位コース(同じくWeb版で年10,700円)があって、配当やポートフォリオまで見られるそうです。正直、気にはなっています👀 今は下のコースのままです。
まとめ:仕組みを作ったら、意志が要らなくなりました🧭
我が家の家計管理を、もう一度並べます。
| 項目 | 我が家のやり方 |
|---|---|
| ツール | マネーフォワード ME スタンダード(年5,940円) |
| 頻度 | 週2〜3回。月末にまとめない |
| 作業 | 費目の仕分けだけ。1回数分 |
| 見る項目 | 総資産と今月の支出の2つだけ |
| 夫婦 | 週2〜3回、10分くらい。改まった会議はしない |
| 現金 | 手入力。どちらからでも入れられる |
| 証券 | 家計簿アプリと証券アプリの二重 |
こうやって書き出すと、特別なことは何もしていません。
やったのは、続かなかった理由を1つずつ潰して、やることを減らしたことだけです。
ノートが続かなかったのは、僕の意志が弱いからだと思っていました。たぶん違いました。やり方が重すぎただけでした。
投資のほうでも同じことをしています。毎月自動で積み立てて、あとは触らない。意志で続けるものは、だいたい続きません😌
この記事に関連する過去記事
📌 ご注意
本記事は筆者の個人的な体験と考えをまとめたものです。特定の金融商品・サービスを推奨するものではありません。投資・節約の判断はご自身の状況・リスク許容度に応じて、自己責任でお願いいたします🙏
コメント