
おはようございます!レバナス父さん(@levanasu_papa)です。
11月1日から、V NEOBANKのポイントが下がります。円普通預金の毎月50ポイントは廃止、デビットは1.5%から1.25%へ。これをきっかけに、僕はV NEOBANKをメイン口座から降ろしました。
……とだけ書けば、きれいな節約記事になります。でも正直に書くと、この改悪で僕が失う金額は年900円でした。😅
900円で銀行を変える人はいません。じゃあなぜ降りたのか。本当の引き金は、改悪の2ヶ月後に出てきた別の発表のほうでした。そこまで含めて書きます。
結論:改悪は年900円。やめた理由は金額じゃなく「選んだ理由が消えたから」
先に結論から書きます👇
- 11月1日の改定で我が家に効くのは、年900円だけ!😇 内訳は円普通預金600円+デビット300円。騒がれていた被振込ポイントは我が家ではゼロ円
- ところが9月30日、V NEOBANK自体が2027年3月28日で終了すると発表されました📢
- 効くのは3月じゃなく2027年2月28日! この日でVポイントの付与も利用も終わります
- 僕がV NEOBANKを選んだ理由は「Vポイントがもらえる銀行だから」の一点。それが消えるなら、残る理由がない🤔
- 口座は消えません。Vポイント支店 → イチョウ支店に名前が変わるだけで、口座番号もそのまま・手続きも原則不要
- 住宅ローンを引き落としているイルカ支店はそのまま継続します。銀行ごと離れるわけではありません
「改悪されたから逃げた」より、「選んだ理由が先に消えた」のほうが、僕の実感に近いです。順番に書いていきます。
まず、11月1日に何が下がるのか
2026年7月31日に公表された改定内容です。適用は11月1日から。3つあります。
| 項目 | 10月31日まで | 11月1日から |
|---|---|---|
| 円普通預金の残高ポイント | 月50P | 廃止 |
| デビットカード還元率 | 1.5% | 1.25% |
| 他行からの振込入金(1万円以上) | 20P/上限25件・500P | 10P/上限25件・250P |
円普通預金のポイントは、月末残高10万円以上+翌月1〜5日に毎日10万円以上あれば50ポイント、という条件でした。これが丸ごとなくなります。
デビットの1.25%も、全部の決済が対象ではありません。電子マネーチャージ・交通・公共料金・税金・医療機関・寄付は対象外。さらに月額合計1,000円以上という条件つきです。
被振込ポイントのほうも、三井住友信託銀行からの入金、定額自動入金、Money Tap、ことら送金は対象外。実質的に「他行から給与を振り込んでもらう人」向けの特典です。
我が家に当てはめたら、年900円でした
ここが大事なところです。改悪のニュースは「1.5%→1.25%」みたいな率で流れてきますが、率は家計に効きません。効くのは金額です!💰
なので、3つとも我が家の実態に当ててみました。
結果がこちらです。
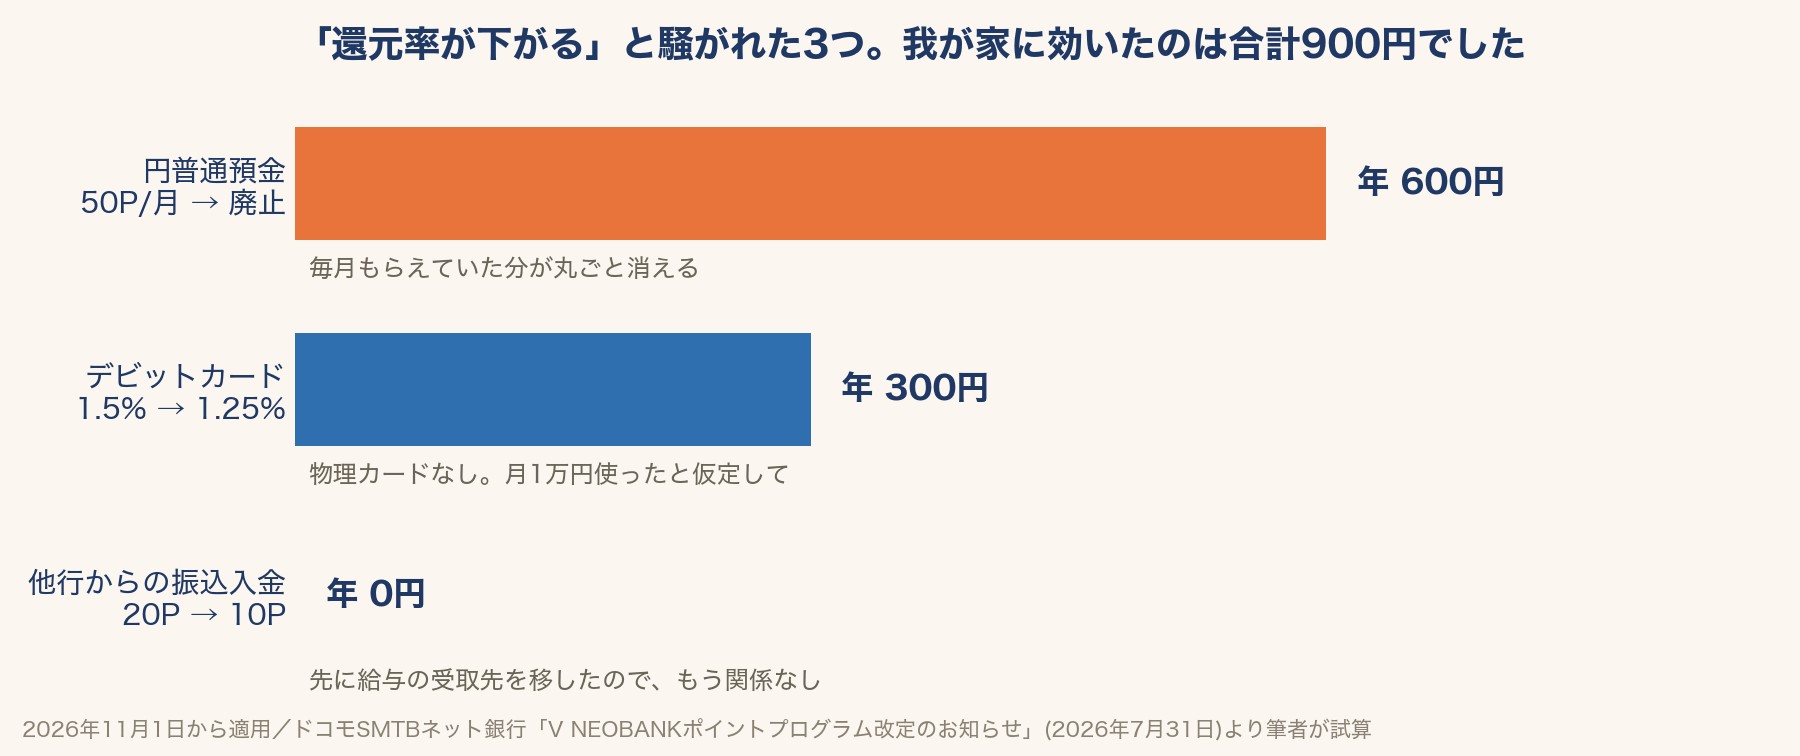
合計、年900円。😇
内訳を説明します。
① 円普通預金の50P廃止 → 年600円
これはそのまま。毎月もらえていた50ポイントが消えるので、12ヶ月で600円。3つの中ではこれがいちばん大きい。
② デビット1.5%→1.25% → 年300円くらい
我が家のV NEOBANKデビットは物理カードすら発行していません。スマホに入れて、たまに使う程度。仮に月1万円使ったとして、0.25%の差は月25円、年300円です。
③ 被振込20P→10P → 年0円
これはそもそも関係ありませんでした。7月の改定予告を見た時点で、給与の受取先は先に別の銀行へ移していたからです。移したあとの口座で、振込入金ポイントが半分になっても何も起きません。
SNSでは「V NEOBANK改悪やばい」と流れていましたが、我が家で実際に消えたのは年900円。月に直すと75円です。缶コーヒー1本も買えない。😅
💡 改悪ニュースの読み方
率で驚くと、だいたい損します。「何%下がったか」ではなく「自分の使い方だと年いくら減るか」を出すと、動くべきかどうかが一発で分かります。今回で言えば、年900円のために口座を引っ越すのは明らかに割に合いません。
じゃあなぜ降りたのか。9月30日に、もっと大きい発表がありました
ここからが本題です。
2026年9月30日、ドコモSMTBネット銀行から発表がありました。CCCライフパートナーズとの銀行代理業委託契約を、2027年3月28日で終了するというものです。
平たく言うと、V NEOBANKというサービスが終わります。📢
日付が5つ出てくるので、整理しました。
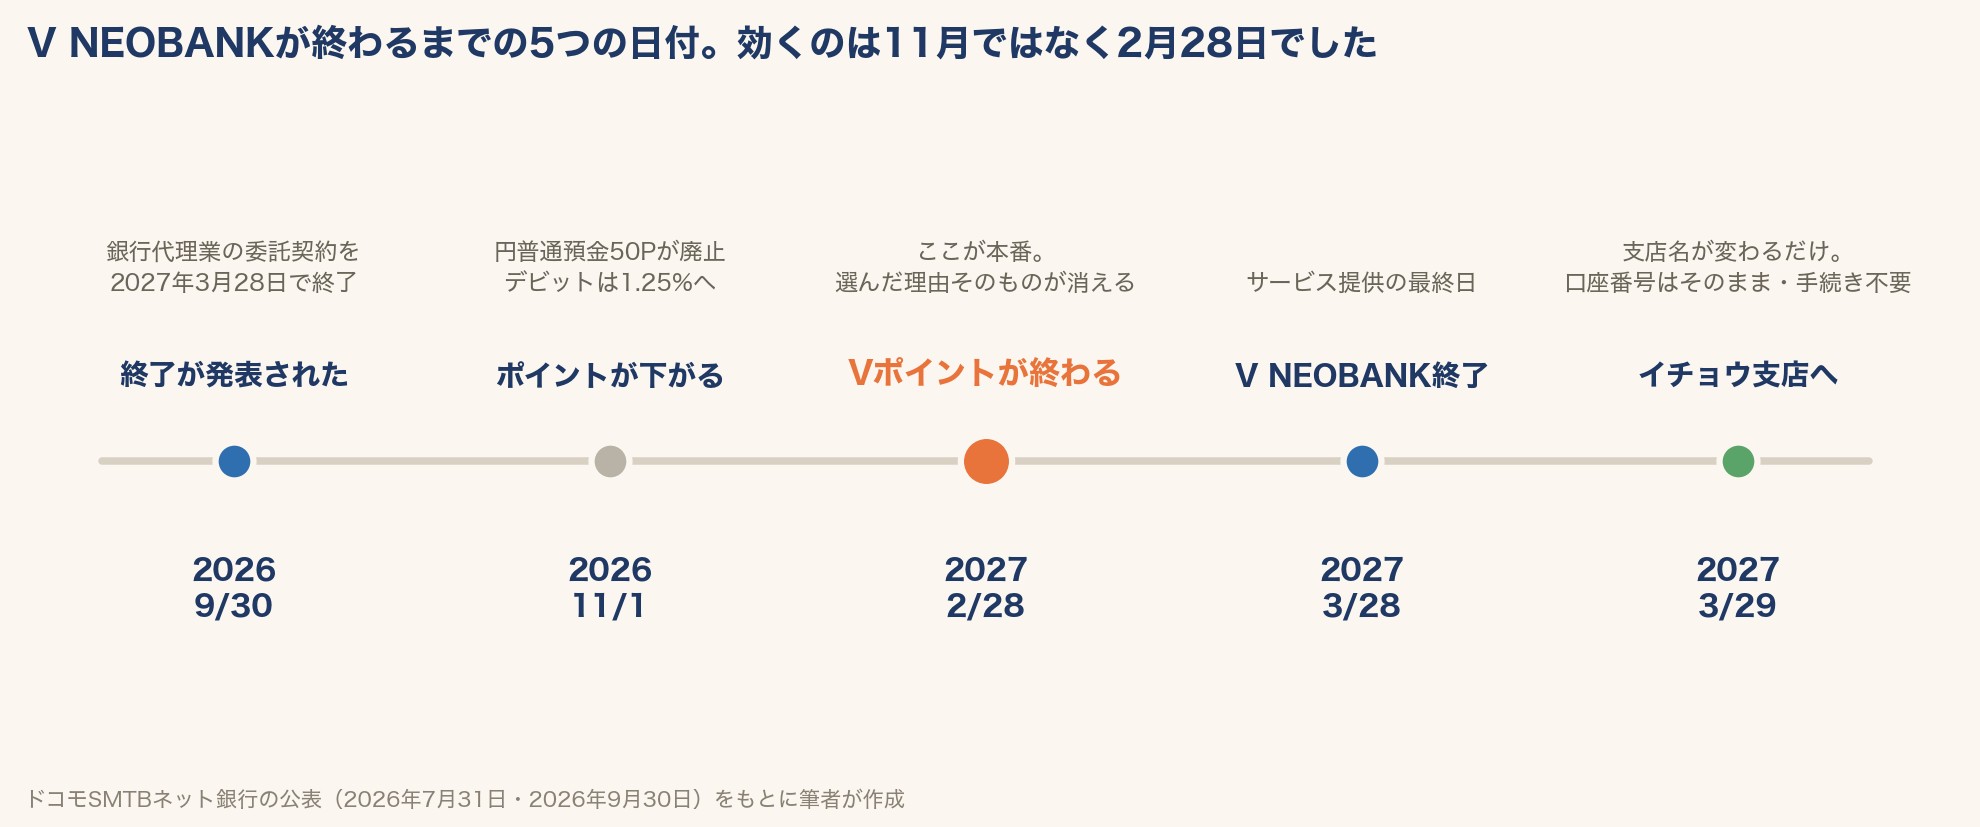
この中で、僕にとって効いたのは2027年2月28日でした。サービス終了の3月28日ではありません。
2月28日で、Vポイントの付与も利用も終わります。3月1日から3月28日までの約4週間は、代わりに「キャッシュバックポイント」が付く設計です(この期間はカードローン返済への充当やスポーツくじの購入などには使えません)。
つまりV NEOBANKがVポイントの銀行である期間は、残り約1年4ヶ月ということです。
口座は消えません。名前が変わるだけです
ここは誤解されやすいので、先に書いておきます。
サービスは終わりますが、口座は消えません!😌 2027年3月29日から、新しいサービスへ自動的に移行します。
- Vポイント支店 → イチョウ支店に名称変更
- 支店番号・口座番号は変更なし
- 口座の解約や新規開設は原則不要
- デビットカードの還元率1.25%は継続
この手際、住信SBIネット銀行がドコモSMTBネット銀行になったときとまったく同じです。口座番号を変えない、手続きを不要にする。とにかく「出ていく理由」を作らせない設計!👏
そして、その先の肝心なところ。移行後の新サービスで、どんな特典が付くのかは「決定次第改めてお知らせ」。つまり現時点では未定です。
ここが、僕が今動いた理由でもあります。特典が決まってから考えるのではなく、Vポイントという理由が消えることだけはもう確定しているので、そこを起点に判断しました。
僕がV NEOBANKを選んだ理由は、1つしかなかった
振り返ってみると、僕がV NEOBANKに口座を作った理由は、本当にシンプルでした。
銀行を使っているだけでVポイントが貯まるから。それだけです。
僕はSBI証券+三井住友カード+住信SBIネット銀行という組み合わせを選んでいて、クレカも投信の積立もVポイントに寄せています。だから銀行もVポイントで揃えておけば、貯まる場所が1ヶ所にまとまる。そういう理屈でした。
逆に言うと、Vポイントが付かないV NEOBANKに、僕が残る理由は1つもありません。
金利で選んだわけじゃない。使い勝手で選んだわけでもない(アプリは正直、目的別口座のあるイルカ支店のほうが好きです)。ポイントの銘柄だけで選んだ口座が、そのポイントをやめる。これはもう、答えが出ています。🤔
900円の改悪では動かなかった僕が、この発表では動きました。金額の問題じゃなくて、前提の問題だったからです。
3ヶ月前の自分と答え合わせしてみる
ここで、少し気まずい答え合わせをします。😅
2026年7月30日、僕はメイン口座が勝手にドコモになった話を書きました。そのとき、完全に予想として、こう書いていました。
😶 ドコモが入った以上、いずれサービスは悪くなる。僕はそう思っています。
そして僕がいちばん読めないのが、V NEOBANKみたいなBaaS提携支店がどうなるかです。(中略)ここが今後どう扱われるのか、公式は何も言っていません。何も言われていないのが、いちばん落ち着かない。
この2ヶ月後に、答えが出ました。
……が、当たったと言うには、ちょっと違うんですよね。
僕が予想していたのは「じわじわ悪くなる」でした。実際に起きたのは「なくなる」です。方向は合っていましたが、速さと大きさを完全に読み違えていました。
しかも理由も違いました。僕は「ドコモがdポイント経済圏に寄せていくから」と書きましたが、今回の発表はCCCライフパートナーズ側との契約終了という形です。どちらが言い出したのかは、公表資料からは分かりません。
なので、予想が当たったとドヤ顔するつもりはまったくありません。😇 ただ1つだけ、やっておいてよかったことがあります。
同じ記事で、僕はこう書いていました。
大事なのは、「出ていく気があるかどうか」ではなく、「どうなったら出ていくか」を先に決めてあるかどうか。決めてないと、なんとなく残り続けて、なんとなく削られていくので。
線を決めてあったので、9月30日の発表を見た瞬間に迷いませんでした。「Vポイントが付かなくなったら降りる」は、3ヶ月前に決めてあった線だったからです。💪
予想は外れてもいいんです。線さえ引いてあれば、判断にかかる時間はゼロになる。今回いちばん役に立ったのは、予想の精度じゃなくてこっちでした。
じゃあ、ウェル活はどうなるの?
Vポイントと聞いて、ウェル活(毎月20日のウエルシアでVポイントが1.5倍相当になるアレ)を心配した人がいるかもしれません。僕も最初そう思いました。
結論から言うと、ウェル活のルートは折れません。😌
我が家のVポイントは、ほとんどが三井住友カードとPayPay側から来ています。銀行からもらっていたVポイントは、月50ポイントの蛇口が1本あっただけ。本流ではありませんでした。
経済圏をまたいでポイントを集める話は経済圏とは?40代パパが3つ全部使ってわかったことに全部書いたので、そちらに任せます。ここで繰り返すと、記事の主役がズレるので。
ただ1つだけ。「1本の蛇口が止まっても困らない状態」を作っておくと、こういう発表のたびに慌てずに済みます。今回それを実感しました。
住宅ローンのイルカ支店は、そのまま残します
ここ、誤解されたくないので明確に書きます。
僕は「銀行を解約した」わけではありません。
整理するとこうです👇
| 口座 | 用途 | 今回の扱い |
|---|---|---|
| V NEOBANK(Vポイント支店) | Vポイント集め・デビット | メインから降ろす |
| イルカ支店(通常口座) | 住宅ローンの引き落とし | そのまま継続 |
住宅ローンの引き落とし口座を変えるのは、ポイントの話とは次元が違います。繰上返済の設計も、団信も、全部そこに紐づいている。年900円どころか、年に数十万円が動く契約です。ここは触りません。
よく「改悪されたから全部解約した!」という威勢のいい話を見かけますが、生活インフラは全部か0かで考えないほうがいいです。😌 不要になった部分だけ降ろして、必要な部分は残す。それで十分だと思っています。
じゃあ、やめた人は何をすればいいのか
最後に、実務の話を書いておきます。といっても、やることはほとんどありません。
やらなくていいこと
- 口座の解約 → 不要。自動でイチョウ支店に移行します
- 新しい口座の開設 → 不要。口座番号も変わりません
- いま慌てて他行へ引っ越すこと → 急ぎません。Vポイントが付くのは2027年2月28日まであります
やっておいたほうがいいこと
- この口座を引き落とし先にしている契約がないか確認する(クレカ・公共料金・保険など)
- 他行から振り込んでもらっている場合、支店名が変わることを相手に伝える準備をしておく(2027年3月29日から)
- Vポイントを口座に残したままにしない。2027年2月28日で利用も終わります⚠️
3つ目、地味ですが大事です。付与だけでなく利用の期限でもあるので、貯めっぱなしにしていると詰みます。😱
そして、新サービスの特典内容はまだ発表されていません。中身次第では、僕がまた戻る可能性もあります。今回降ろしたのは「Vポイントの銀行だから選んだ」という理由が消えたからであって、この銀行が嫌いになったわけではないので。
まとめ:900円では動かなかった。前提が消えたから動いた
- ✅ 11月1日の改定で我が家に効くのは年900円(円普通預金600円+デビット300円)
- ✅ 率のニュースに驚く前に、自分の使い方で年いくらかを出すと判断が早い
- ✅ 9月30日、V NEOBANKは2027年3月28日で終了と発表された
- ⚠️ 本当に効くのは2027年2月28日。Vポイントの付与も利用もこの日まで
- ✅ 口座は消えない。イチョウ支店に名称変更、口座番号そのまま、手続き原則不要
- ✅ 僕が選んだ理由は「Vポイントが貯まる銀行」の一点。理由が消えたので降りた
- ✅ 住宅ローンのイルカ支店は継続。全部か0かで考える必要はない
- ✅ 新サービスの特典は未定。中身次第では戻る
3ヶ月前、「いつでも離れられる準備を始めよう」と書きました。正直、そのときは自分でもちょっと大げさかなと思っていました。😅
まさか3ヶ月で出番が来るとは思っていませんでしたが、線を引いてあると、本当に迷わないです。金額を計算して、理由を確認して、15分で決まりました。
改悪のニュースは、これからも定期的に来ます。そのたびに率で驚いて、調べて、疲れて、結局なんとなく残る。そうならないために必要なのは、情報収集より先に「どうなったら降りるか」を1行書いておくことでした。💪
【出典】ドコモSMTBネット銀行「V NEOBANKのサービス提供終了および新サービスへの移行に関するお知らせ」(2026年9月30日)/同「V NEOBANKポイントプログラム改定のお知らせ」(2026年7月31日)。本文中の金額は、公表された改定内容をもとに筆者が自身の利用状況から試算したものです。
📌 ご注意
この記事は特定の金融機関・金融商品を推奨するものではありません。ポイントプログラムの内容や各種条件は変更される場合があります。口座の開設・解約や資金の移動を検討される際は、必ず各社の公式サイトで最新の情報をご確認のうえ、ご自身の判断と責任で行ってください。
コメント