おはようございます!レバナス父さん(@levanasu_papa)です。
毎月やると決めた、自分の口座の振り返りです。今回は2026年8月分。
先に言っておくと、8月は上がった月でした。ただ、上がった月には上がった月なりに書きにくいことがあって、数字を並べたら、自分でも「あれ?」と思う逆転が起きていました。
それともう1つ。先月の記事で「この数字だけは記憶なので、正直あやしいです」と書いた箇所があります。今月、そこを計算し直しました。結果は、僕にとってはあまり嬉しくない方向でした😅
結論:455万円入れて、いま1,040万円です
先に結論から書きます👇
- 2026年8月末の評価額は約1,040万円。7月末の950万円から+90万円でした📈
- うち5万円は自分で入れたお金なので、値動きで増えたのは約85万円(+8.95%)です
- いちばん「率」で上がったのはレバFANGの+20.79%。でも、いちばん「額」を稼いだのは大和レバナスの+71.6万円。順位がまるごと逆さまでした🔄
- これまでに入れたお金は累計455万円、取得金額は405万円(差の50万円は生活費で崩した分)。含み益は+635万円です
- 先月「記憶です」と書いた年初の数字を逆算したら、700万円台後半ではなく約814万円でした。年初来の伸びは、僕が書いていたより小さかったです🙏
ここから、順番に中身を出していきます。
2026年8月にやったこと:5万円入れた。それだけです
毎月ここから書くことにしています。8月にやったことです。
- いつも通り5万円を積み立てた(auレバナス3万円/レバFANG1万円/FANG+1万円)
- 売っていない
- 金額も比率も、1つも触っていない
以上です。本当に、書くことがありません😅
上がった月なので、「もっと入れておけば」と思ったかどうか
8月はNASDAQ100が+4.18%、S&P500が+2.62%。素直に上がった月でした。
こういう月は「あのとき多めに入れておけばよかった」と思いそうなものですが、正直あまり思いませんでした。
理由は単純で、3月に口座が2割近く減っていたときも、同じように何もしなかったからです。減った月に動かないと決めているのに、増えた月だけ動くのは、自分の中でつじつまが合いません。
だから今月も、口座を開いた時間は合計で5分くらいだと思います。金額を見て、記事用にメモして、閉じました。
8月の口座、全部出します
先月と同じように、銘柄ごとに並べます。8月の騰落率は、各運用会社が公表している基準価額の月末値から計算したものです。
| 銘柄 | 7月末 | 8月の騰落率 | 8月の積立 | 8月末(試算) |
|---|---|---|---|---|
| 大和レバナス | 約820万円 | +8.73% | — | 約891.6万円 |
| auレバナス | 約60万円 | +8.49% | 3万円 | 約68.1万円 |
| レバFANG | 約33万円 | +20.79% | 1万円 | 約40.9万円 |
| FANG+ | 約20万円 | +10.35% | 1万円 | 約23.1万円 |
| 半導体ファンド2本 | 約17万円 | (+10.35%で試算) | — | 約18.8万円 |
| 合計 | 950万円 | 5万円 | 約1,042万円 |
😅 この表の読み方だけ、先に断っておきます
実際に口座で見た8月末の金額は約1,040万円で、上の試算とは2万円ほどズレています。
理由は2つあって、①積立を月末にまとめて買った前提で計算している(実際は月の途中で買っています)、②半導体ファンド2本の騰落率だけFANG+の数字を借りているからです。
合計の1,040万円は実額、銘柄ごとの内訳は「だいたいこう」という試算だと思って読んでください。
ちなみに大和レバナスとauレバナスは、どちらも同じNASDAQ100の2倍です。買っているのはauのほうだけで、大和は前に買った分をそのまま持っているだけ。この事情は先月の自分ログで詳しく書きました。
「率」で1位の銘柄と、「額」で1位の銘柄が、逆さまでした
で、この表を眺めていて手が止まったのがここです。
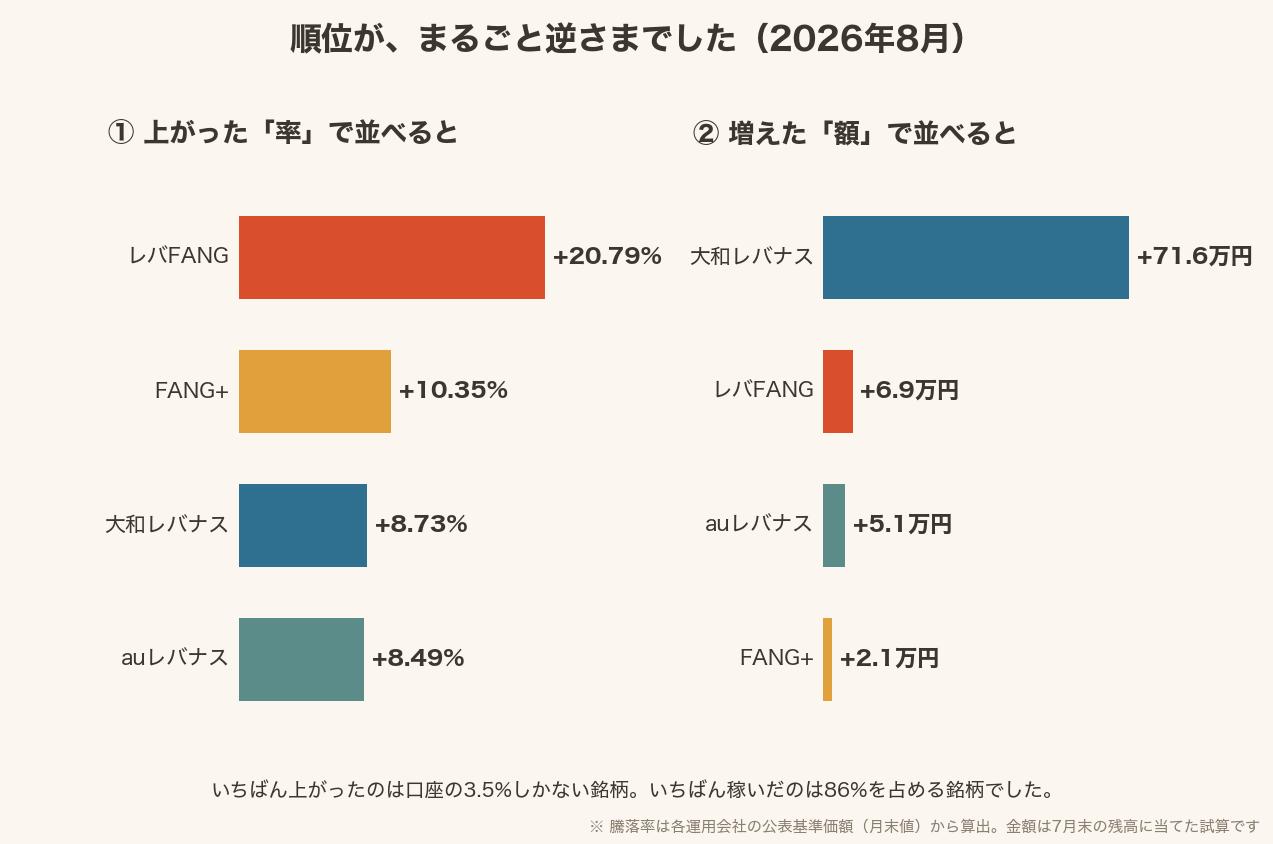
「率」で並べると、1位はレバFANG
上がった率だけで順位をつけると、こうなります。
- 1位 レバFANG +20.79%
- 2位 FANG+ +10.35%
- 3位 大和レバナス +8.73%
- 4位 auレバナス +8.49%
1位が2位のちょうど2倍です。レバFANGはFANG+の2倍を狙うファンドなので、8月に関しては、レバレッジがきれいに効いていました(+10.35%の2.01倍)📈
ここは正直、書きながら少しヒヤッとしました。というのも僕は最初、レバFANGも他と同じくらい(+8%台)だろうと思い込んで数字を見ていたからです。実際は2倍以上でした。思い込みで書かなくてよかったです😅
「額」で並べると、1位は大和レバナス
ところが、増えた金額で並べ直すと、順位がまるごと入れ替わります。
- 1位 大和レバナス +71.6万円
- 2位 レバFANG +6.9万円
- 3位 auレバナス +5.1万円
- 4位 FANG+ +2.1万円
率では4本中3位だった大和レバナスが、額では2位の10倍以上を稼いでいます。
8月に値動きで増えたのは約85万円。そのうち約8割が、大和レバナス1本から出ています。
口座の3.5%が20%上がっても、7万円しか増えません
理由は、考えてみれば当たり前でした。残高の大きさが違いすぎるからです。
📌 同じ月の、同じ口座で起きたこと
レバFANG(口座の約3.5%)が+20.79% → 増えたのは+6.9万円
大和レバナス(口座の約86%)が+8.73% → 増えたのは+71.6万円
率では2.4倍の差をつけられている銘柄が、額では10倍返ししています💥
SNSを見ていると「今月+20%でした🔥」みたいな数字が流れてきます。僕もつい反応してしまうんですが、その率が自分の口座の何%にかかっているかで、手元に残る額はまったく別物になります。
そして、これは逆向きにも使えます。自分の率が地味でも、残高が乗っていれば額は出ているということなので。今月の僕の大和レバナスが、まさにそれでした。+8.73%はSNSに書いても誰も反応しない数字ですが、額は+71.6万円です💰
ただしこれは、僕の口座が偏っているから起きています
僕の口座の増減は、ほぼ大和レバナス1本の機嫌で決まっています。8月はそれが良いほうに出ただけで、下がる月は同じ比率で殴られます。
ひとつ断っておくと、この逆転が起きるのは、僕みたいに残高が1本に偏っている人だけです。4本を均等に持っている人なら、率の順位と額の順位はそのまま一致します。
ということは、自分の口座で率と額の順位がズレているなら、それは偏っている証拠です。僕の場合は86%でした😅
それで、何か変えるのか
結論から言うと、変えません。
「額を稼いでいるのが大和なら、大和を買い増せばいいのでは」と思うかもしれませんが、大和は信託報酬が年0.99%で、auの0.4334%と比べると倍以上です。だから新しく入れるお金はauに向けています。この判断は今月も変えていません。
そして「率が良かったレバFANGを増やそう」ともなりませんでした。20%上がるということは、20%下がる月も同じ顔で来るので。実際、この銘柄は今年の2月に−14.34%、3月に−16.76%をやっています。
先月の宿題:年初の数字を、記憶ではなく基準価額から出しました
ここからが、今月いちばん書きにくいところです。
先月の記事で、僕はこう書いていました。
7月末の950万円は口座を開いて確認した数字ですが、年初の数字だけは記憶です。ここが数十万円ずれれば、伸び率は数ポイント変わります
宿題として残していたので、今月やりました。
やり方は、わりと単純です
使ったのは、運用会社が毎日公表している基準価額です。これは誰でも見られる公式の数字なので、それぞれの月末の値を拾ってきました。
あとは、7月末の実額から1ヶ月ずつ巻き戻していくだけです。
- 7月末の残高から、7月に積み立てた分を引く
- それを、7月の騰落率で割り戻す → 6月末の残高が出る
- これを1月まで繰り返す
銘柄ごとに騰落率が違うので、4本+半導体2本をそれぞれ別々に巻き戻しました。地味な作業ですが、Excelでもできる程度の計算です。
同じことを、自分の口座でやるためのテンプレ
「自分の年初はいくらだったんだろう」と思った方のために、僕が使った式をそのまま置いておきます。証券会社の残高履歴が残っていなくても、今の残高と、毎月いくら積み立てたかさえ分かれば出せます。
使う式は、この1本だけです👇
前月末の残高 =(今月末の残高 - 今月の積立額)÷(1 + 今月の騰落率)騰落率は、運用会社が出している基準価額から自分で計算します。
今月の騰落率 = 今月末の基準価額 ÷ 前月末の基準価額 - 1📋 スプレッドシートに貼る用(Google スプレッドシート・Excel共通)
A列に月、B列に基準価額、C列にその月の積立額、D列に残高を入れます。D列のいちばん下(今月末)だけ、実額を手で入力してください。
あとはD列の1つ上のセルに、これを入れて上にコピーするだけです。
=(D3-C3)/(B3/B2)(B2=前月末の基準価額、B3=今月末の基準価額、C3=今月の積立額、D3=今月末の残高)
基準価額は、この記事のいちばん下に各社のページを貼ってあります。CSVでまとめてダウンロードできるので、月末の行だけ拾えば5分ほどで終わります⏱️
⚠️ 精度について、先に言っておきます
この式は1本のファンドだけ持っている前提です。僕みたいに複数持っている場合は、銘柄ごとに別々の表を作って、最後に足してください。まとめて1本の騰落率でやると、そこそこズレます。
あと、分配金の再投資やスポット購入があった月は、その分もC列に足す必要があります。
結果:年初は「700万円台後半」ではなく、約814万円でした
出てきた数字がこれです。
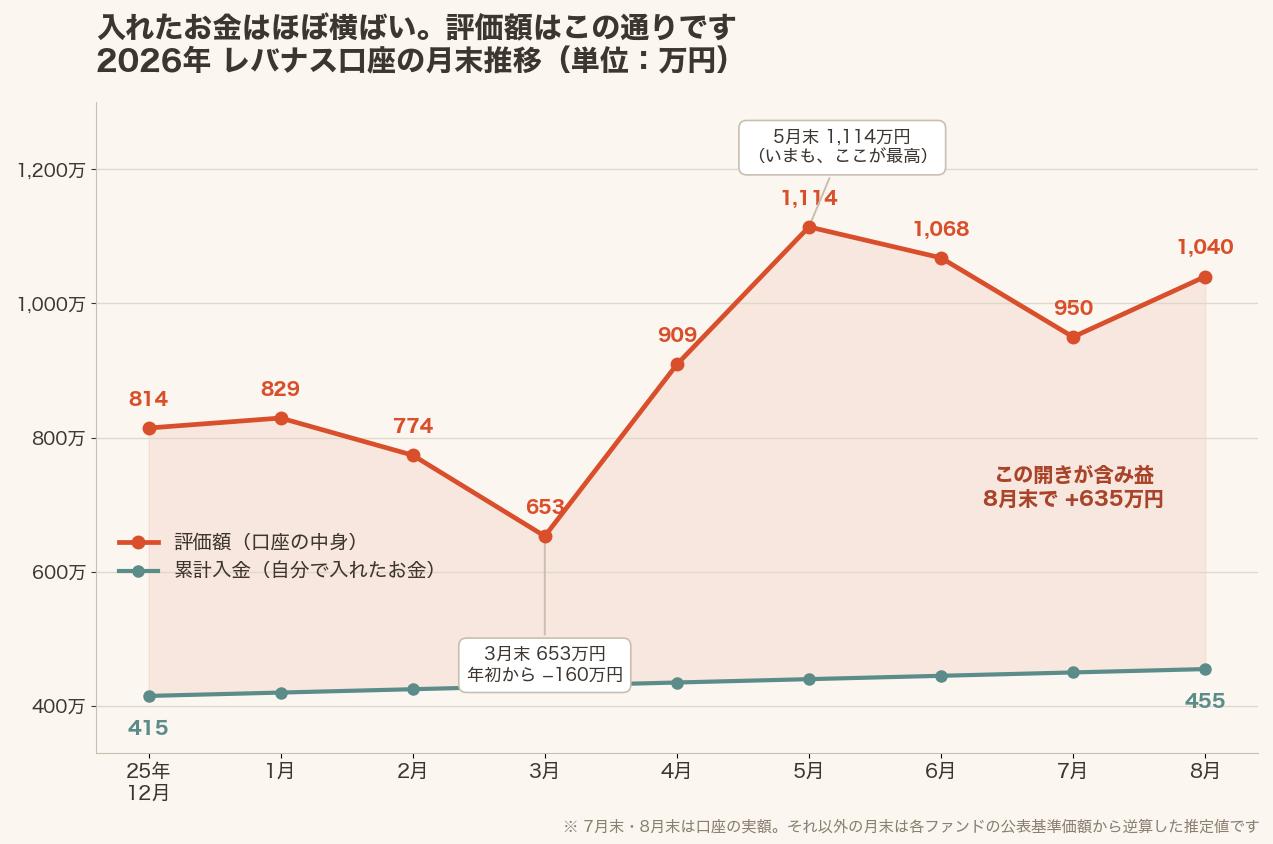
2025年12月末=約814万円。僕が記憶で書いていた「700万円台後半」より、30万円以上、上でした。
年初が高かったということは、そのぶん年初来の伸びは小さくなるということです。都合の悪いほうにズレました😇
📏 この814万円は「逆算値」です
実額が分かっているのは7月末と8月末だけで、そこから巻き戻した数字です。銘柄ごとの内訳が数十万円ずれれば、年初は790万〜840万円の範囲で動きます。
なので「ぴったり814万円」ではなく、800万円くらいはあったという幅で読んでください。いちばん低く見積もった790万円なら、記憶の「700万円台後半」はギリギリ当たっていたことになります。それでも年初来の伸びを多めに見積もっていたことは変わりません。
訂正:7月末の年初来は、+170万円ではなく+136万円でした
先月の記事では「年初来+170万円ほど」と書きました。正しくはこうです。
🙏 訂正します
【誤】年初700万円台後半 → 7月末950万円で、年初来+170万円ほど
【正】年初約814万円 → 7月末950万円で、年初来+136万円ほど
しかもこの136万円には、1〜7月に自分で入れた35万円が含まれています。値動きで増えたのは約101万円でした。
そして、これがいちばん痛いところです。先月は同じ数字を率でも書いていました。
🙏 こちらも訂正します
【誤】入金を除いた年初来は+17%。QLDの+18.8%と比べて「少し下」
【正】入金を除いた年初来は+12.4%。QLDの+18.8%とは6.5ポイント差
先月の記事では「ヘッジありだからQLDより少し下に出るはず。実際+17%だから、つじつまが合っている」という書き方をしていました。方向は合っていたのですが、差の大きさが3倍以上ちがいました。
「思ったより下だった」で済む話ではなく、つじつまが合ったと思っていた計算そのものが甘かったということです。ここは後で、指数と比べ直します。
6月末の「1,100万円」も、1,068万円に直します
あともう1つあります。先月の記事には「6月末はレバナス口座だけで1,100万円ありました」とも書きました。今回の逆算では約1,068万円です。
ただ、こちらは記憶違いではありません。先月は指数の下落率をそのまま口座に当てた概算で出していて、今回は銘柄ごとの基準価額で計算しました。ざっくりやるか、細かくやるかの差が32万円だったということです。
📝 今月直した3か所
- 年初=700万円台後半 → 約814万円
- 7月末の年初来=+170万円(+17%) → +136万円(+12.4%)
- 6月末=1,100万円 → 約1,068万円
2ヶ月続けて自分の数字を訂正することになりました。情けないですが、ざっくり出した数字は、だいたい自分に都合よくズレるということだと思っています。
ちなみに8月末まで含めると、年初814万円 → 1,040万円で年初来+226万円。うち自分で入れたのが40万円なので、値動きぶんは約+186万円(+22.8%)です。今度は逆算ではなく、実額から出した数字です。
ちなみに、指数と比べると勝っていたのか
ここまで自分の口座の話しかしていないので、比較対象も置いておきます。
使うのはQLD(ナスダック100の2倍レバレッジETF)です。僕の残高は9割近くが為替ヘッジありなので、ドル建てのQLDとだいたい同じ土俵になります。
📊 口座の値動き vs QLD(入金を除いた率)
年初来(7月末まで):口座 +12.4%/QLD +18.8% → 6.5ポイント負け
年初来(8月末まで):口座 +22.8%/QLD +28.2% → 5.4ポイント負け
8月単月:口座 +8.95%/QLD +7.85% → 1.1ポイント勝ち
8月は勝っています。でも年初来では、まだ5.4ポイント負けたままです。
差がついたのは3月の下げ局面でした。年初からの下落率は口座−19.8%に対して、QLDは−13.4%。上げでちょっと勝って、下げで大きく負けているという形です。
「信託報酬が高いからでは」と思うところですが、それでは説明がつきません。大和レバナスが年0.99%なのに対して、QLDも年0.95%取ります。差は0.04%しかないので、5.4ポイントの説明にはまったく足りません。
たぶん効いているのは、為替ヘッジのコストです
残高の9割はヘッジありです。ヘッジは日米の金利差ぶんのコストがかかる仕組みで、いまアメリカの政策金利は上限3.75%、日本は約1.0%。この差が、持っているだけで毎日引かれていきます。
😅 ここは「たぶん」までしか書けません
ヘッジコストが実際に何%だったかは、僕には正確に出せません。金利差から考えると年3%前後になりそうですが、確かめられない数字なので断定はしません。
確かなのは、信託報酬の差では説明がつかないということと、差の大半は3月についたということの2つだけです。
いずれにせよ、それを承知で持っているというだけの話で、勝っているつもりはありません😅
3月末、口座は653万円まで落ちていたことになります
逆算して、いちばん驚いたのがここでした。
グラフの底、3月末が約653万円。年初の814万円から−161万円(−19.8%)です。
正直に書くと、僕はこの3月のことを、ほとんど覚えていません。
ニュースで下げているのは知っていたはずですが、口座を開いて「160万円減った」と数字で確認した記憶がないんですね。積立の設定を触っていないので、たぶん本当に見ていないんだと思います。
結果的にはそれで正解でした。4月に+38.76%、5月に+22.47%(大和レバナス)と戻して、5月末には1,114万円まで行っています。見ていなかったから握れただけで、偉かったわけではありません。
1,000万円を超えたのは、これが初めてじゃありません
そして、今回いちばん自分でも意外だったことを書きます。
8月末の1,040万円を見たとき、何も感じませんでした。
1回目のことは、よく覚えています
去年、節約で浮いた2万円を投資に回した話を書いたとき、僕はこんなことを書いていました。
こうやって「仕組みで削る → 種銭にする → 積立を増やす」を地味に続けてきて、僕にもひとつ、忘れられない瞬間がありました。資産が1000万円に到達した日です。
「忘れられない瞬間」と書くくらいには、興奮していました。しかもこのとき、到達した次の日に下落して1,000万円台が1日で終わったという、我ながら間の抜けたオチまでついています😂
そもそもこのブログを始めたのが、その1,000万円到達を区切りにしてのことでした。僕にとってはそれくらい大きな数字だったわけです。
今回は、口座を閉じて終わりでした
それが今回は、画面を見て、メモして、閉じました。それだけです。
妻に報告もしていません。何かを食べに行ったりもしていません。
😅 念のため、数字の土俵だけ揃えておきます
あのときの「1,000万円」は、銀行預金なども含んだ資産全体の話でした。
今回の1,040万円は投資信託だけの金額です。だから同じ4桁でも、同じものを比べているわけではありません。
それに逆算してみたら、投信だけで1,000万円を超えるのも初めてではありませんでした。今年の月末だけを並べると、こうなります。
- 5月末 約1,114万円 → 超えた
- 6月末 約1,068万円 → 超えた
- 7月末 約950万円 → 割った
- 8月末 約1,040万円 → いまここ(3回目)
知らないうちに超えて、知らないうちに割っていたわけです。「1,000万円」は、もう記念日ではなく行ったり来たりする通過点になっていました。
感覚が鈍ったのか、慣れただけなのか、自分でもよく分かりません。ただ、興奮しなくなったぶん、狼狽もしなくなっている気はします。3月に−161万円だったことを覚えていないのと、たぶん同じことなんだろうと。
それに、まだ5月末に届いていません
あと、浮かれにくい理由がもう1つあります。
8月末の1,040万円は、過去最高ではありません。5月末の約1,114万円のほうが上です。まだ−6.6%のところにいます。
3ヶ月かけて、まだ戻りきっていない。8月に+90万円増えて「増えました」と書いてはいますが、実態はへこんだ穴を埋めている途中です。
おまけ:いま実際に動いているのは、約2,040万円分です
先月、口座は950万円でも実際に動いているのは1,860万円分という記事を書きました。持っているのが2倍のレバレッジ商品なので、値動きは倍の金額にかかっている、という話です。
8月末の数字で計算し直すと、こうなります。
- 2倍がかかっている分(大和・au・レバFANG) 約1,000万円 → 約2,000万円分
- レバなしの分(FANG+・半導体2本) 約42万円 → 約42万円分
- 合計 約2,040万円分
1ヶ月で1,860万円 → 2,040万円。約180万円ぶん、勝手に大きくなりました。
上がった月は、放っておくとリスクのほうも一緒に膨らみます。ここは覚えておこうと思います。
来月に向けて
9月は、特に予定していることがありません。
いつも通り5万円入れて、たぶん口座はあまり見ません。
もし9月に下がったら、そのときはそのまま「下がりました」と書きます。上がった月だけ書く月次記録には、あまり意味がないと思っているので。
あと、来月は年初の数字がもう記憶ではなくなったので、少しは楽に書けるはずです😅
まとめ:2026年8月の自分ログ
8行にまとめます👇
- 8月末の評価額は約1,040万円(7月末950万円 → +90万円)
- うち自分で入れたのは5万円。値動きで増えたのは約85万円(+8.95%)
- やったことは5万円の積立だけ。売買も設定変更もゼロ
- 率の1位はレバFANG(+20.79%)、額の1位は大和レバナス(+71.6万円)。順位が逆さま🔄
- 累計入金455万円/取得金額405万円/含み益+635万円
- 訂正:年初は700万円台後半ではなく約814万円。7月末の年初来は+170万円ではなく+136万円でした🙏
- 指数(QLD)と比べると、年初来は5.4ポイント負け、8月単月は1.1ポイント勝ち
- 1,000万円超えは初めてではなく、5月末・6月末も超えていた。今回は何も感じませんでした
来月も、同じ順番で書きます。
この記事の数字の出どころ
口座の金額は僕の実額ですが、騰落率はすべて各運用会社が公表している基準価額から計算しています。同じ数字は誰でも確認できます。
- iFreeレバレッジ NASDAQ100(大和アセットマネジメント)
記事中の「大和レバナス」です。為替ヘッジあり - auAM レバレッジ NASDAQ100 為替ヘッジなし(auアセットマネジメント)
記事中の「auレバナス」。いま毎月買っているのはこれです - iFreeレバレッジ FANG+(大和アセットマネジメント)
記事中の「レバFANG」。為替ヘッジあり - iFreeNEXT FANG+インデックス(大和アセットマネジメント)
記事中の「FANG+」。NISAで買っている分です
各ページで「基準価額」の推移データがダウンロードできるので、僕の計算が合っているか疑わしいときは、そちらで確かめてみてください📄
📌 ご注意
本記事は筆者の個人的な体験と考えをまとめたものです。特定の金融商品・サービスを推奨するものではありません。
記事内の評価額・騰落率は特定時点のものであり、将来の運用成果を約束するものではありません。とくにレバレッジ型の商品は値動きが大きく、短期間で大きく減ることがあります。
投資・節約の判断はご自身の状況・リスク許容度に応じて、自己責任でお願いいたします🙏