おはようございます!レバナス父さん(@levanasu_papa)です。
先週、日本とアメリカが同じ週に、そろって利上げしました。9月16日にFRB、9月18日に日銀です。📈
ニュースはどちらも「利上げ」の一言でまとめていました。でも2つの声明を並べて読むと、上げた理由が、ほとんど逆でした。
結論:そろって上げたので、差は動きませんでした📌
先に結論から書きます。👇
- ① 日銀は1.00%→1.25%に利上げ📈 この水準は1995年6月以来=31年ぶりです
- ② 反対が両側から出ました🙋 「まだ2%に届いていない」と「もう届いている」が同じ会議に
- ③ FRBも9月16日に0.25%の利上げ🇺🇸 ただしこちらは物価が高すぎるから。理由が逆です
- ④ 日米の金利差は2.625%のまま🚫 両方が同じ幅で上げたので、差は1ミリも縮んでいません
- ⑤ 利上げした日、円はむしろ約2円安くなりました💸 155.94円 → 157.95円
レバナスを持っている僕らにとって効いてくるのは、④です。理由は後半に書きます。
日銀が、31年ぶりの水準まで上げました📈
まず事実だけ並べます。
| これまで | 9月24日から | |
|---|---|---|
| 無担保コール翌日物 | 1.00%程度 | 1.25%程度 |
| 変更幅 | — | +0.25% |
| 投票 | — | 賛成7・反対2 |
| この水準はいつ以来 | 1995年6月以来(=31年ぶり) | |
1.25%という数字だけ見ると小さく感じます。でも日本の金利としては、1995年7月からあとの31年間、一度も届かなかった高さです。
ちなみにこの新しい水準が実際に適用されるのは、9月24日からです。発表の日ではありません。声明の注釈に小さく書いてあります。
正直に言うと、「1995年6月以来」と言われてもピンときませんでした。調べたら、僕は当時15歳です。
金利という言葉の意味も知りませんでした。
そこから今日までの31年、日本の短期金利はずっと0%台に張りついていました。ゼロ金利もマイナス金利も、全部この31年の中の出来事です。
つまり僕が社会に出て働いて貯めてきた期間は、まるごと「金利のない時代」でした。銀行にお金を置いても増えない、というのが僕にとっての当たり前です。その当たり前が終わりかけている、というのが今回の1.25%だと思っています。
反対が、両側から出ていました🙋
今回おもしろかったのは、ここです。反対した2人の理由が、声明の末尾にそのまま書かれていました。✍️
浅田委員は、足もとの消費者物価(除く生鮮食品)の上昇率が2%を下回るなか、経済の状況も必ずしも強いとはいえない点を踏まえると、金融市場調節方針を据え置くことが望ましいとして、佐藤委員は、経済・物価情勢が、現時点ではこれまでと比べて大きく加速している状態にあるわけではないと考えられるもとで、このタイミングでの利上げは適切ではないとして、反対した。
日本銀行「金融市場調節方針の変更について」2026年9月18日
2人とも言っていることは同じです。「まだそこまで物価は上がっていない」。💡
そして、これは印象論ではありません。同じ9月18日に、8月の消費者物価指数も公表されていました。
- 総合:前年同月比 +1.9%
- 生鮮食品を除く総合:+1.7%(日銀が主に見ている数字)
- 生鮮食品・エネルギーを除く総合:+1.9%
日銀の目標は2%です。つまり目標に届いていない状態で、利上げに踏み切ったということになります。😳
日銀側の言い分も声明に書いてあります。「基調的な上昇率は2%に近づいている」、そして「2%を超えて上振れていくリスクがある」。先回りする、という理屈です。
ここまでなら「慎重派が2人いた」で終わる話です。でも別紙まで読むと、もう2人、別の反対がありました。
高田委員と田村委員です。この2人の言い分は、浅田委員・佐藤委員と真逆でした。
高田委員は、基調的な物価上昇率を含め、消費者物価は既に概ね「物価安定の目標」に達する水準にあるとして、田村委員は、基調的な物価上昇率は「物価安定の目標」と既に概ね整合的な水準で推移しているとして、反対した。
日本銀行「金融市場調節方針の変更について」2026年9月18日(別紙の注)
つまり「まだ2%に届いていない」と「もう2%に届いている」が、同じ会議の中に同時にありました。😳
正確に言えば、この2人が反対したのは利上げそのものではなく、物価の見通しのほうです。それでも、9人が同じ数字を見て意見が真っ二つに割れた事実は変わりません。
どちらが正しいかは、僕には分かりません。ただ同じ日に両極の反対が記録に残ったことのほうが、後から効いてくる気がしています。
アメリカは、逆の理由で上げていました🇺🇸
2日前のFRBは、同じ0.25%の利上げでした。前回の記事で書いたとおりです。
ただしFRBの声明には、「インフレは依然として高い」と書いてありました。日銀の「まだ2%に届いていない」とは、立っている場所が逆です。
| FRB(9/16) | 日銀(9/18) | |
|---|---|---|
| やったこと | +0.25% | +0.25% |
| 物価の位置 | 高すぎる | まだ届いていない |
| 投票 | 12対0 | 7対2 |
| 新しい金利の適用 | 9月17日から | 9月24日から |
同じ「利上げ」という2文字でも、片方は物価に追いつこうとしていて、片方は物価が来る前に動いています。中身はまるで別物でした。
利上げの前も後も、差は2.625%でした🚫
ここが今回いちばん大事なところだと思っています。2つ並べると、こうなります。👇
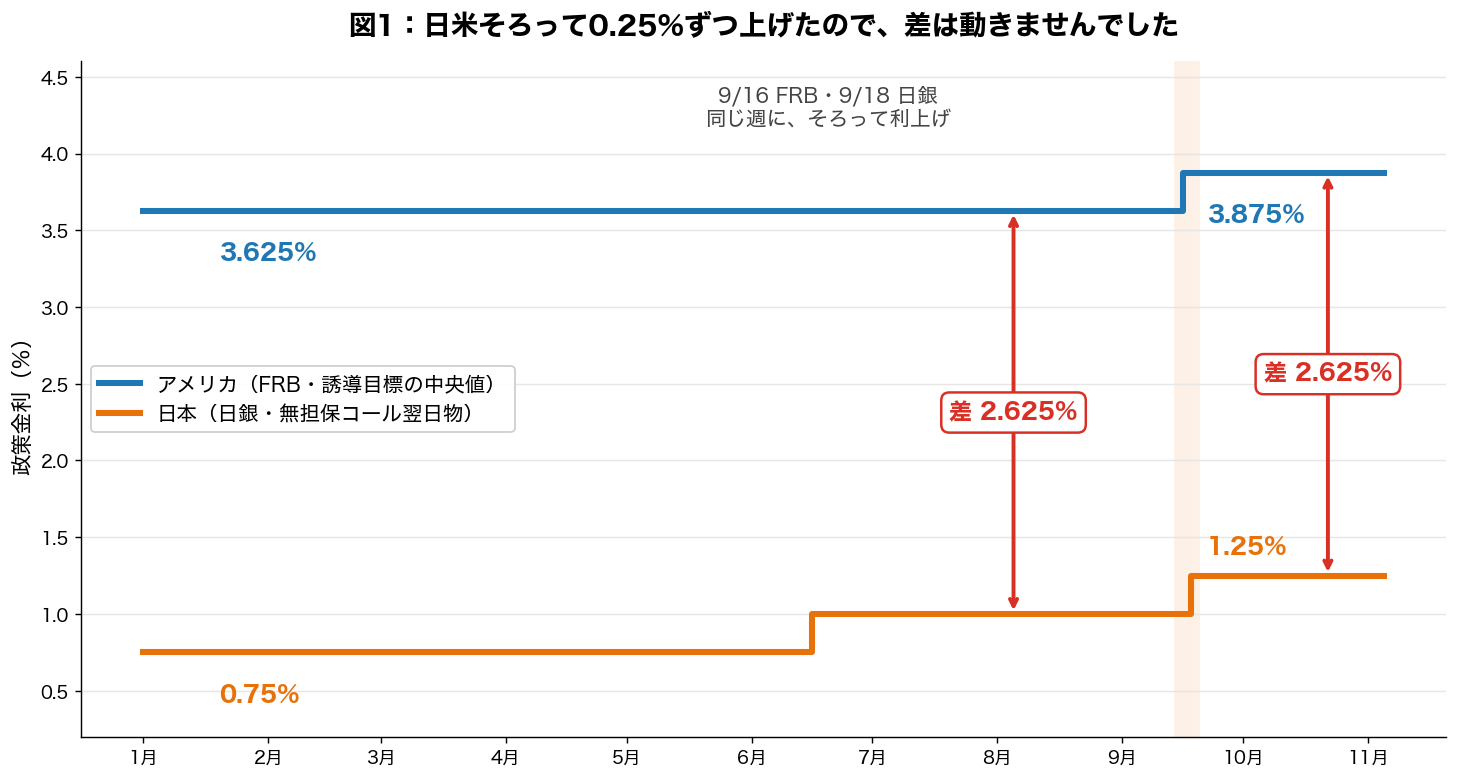
利上げ前の差は2.625%。利上げ後の差も2.625%です。両方が同じ幅だけ上げたので、当たり前ですが、差はまったく縮んでいません。
「日銀が利上げしたから円高になるはず」という話をよく聞きます。でも円の強さに効くのは金利そのものではなく、向こうとの差のほうです。💡
そして、その差は動きませんでした。
利上げした日、円はむしろ2円安くなりました💸
実際の値動きです。9月18日の一日を、時間ごとに並べました。
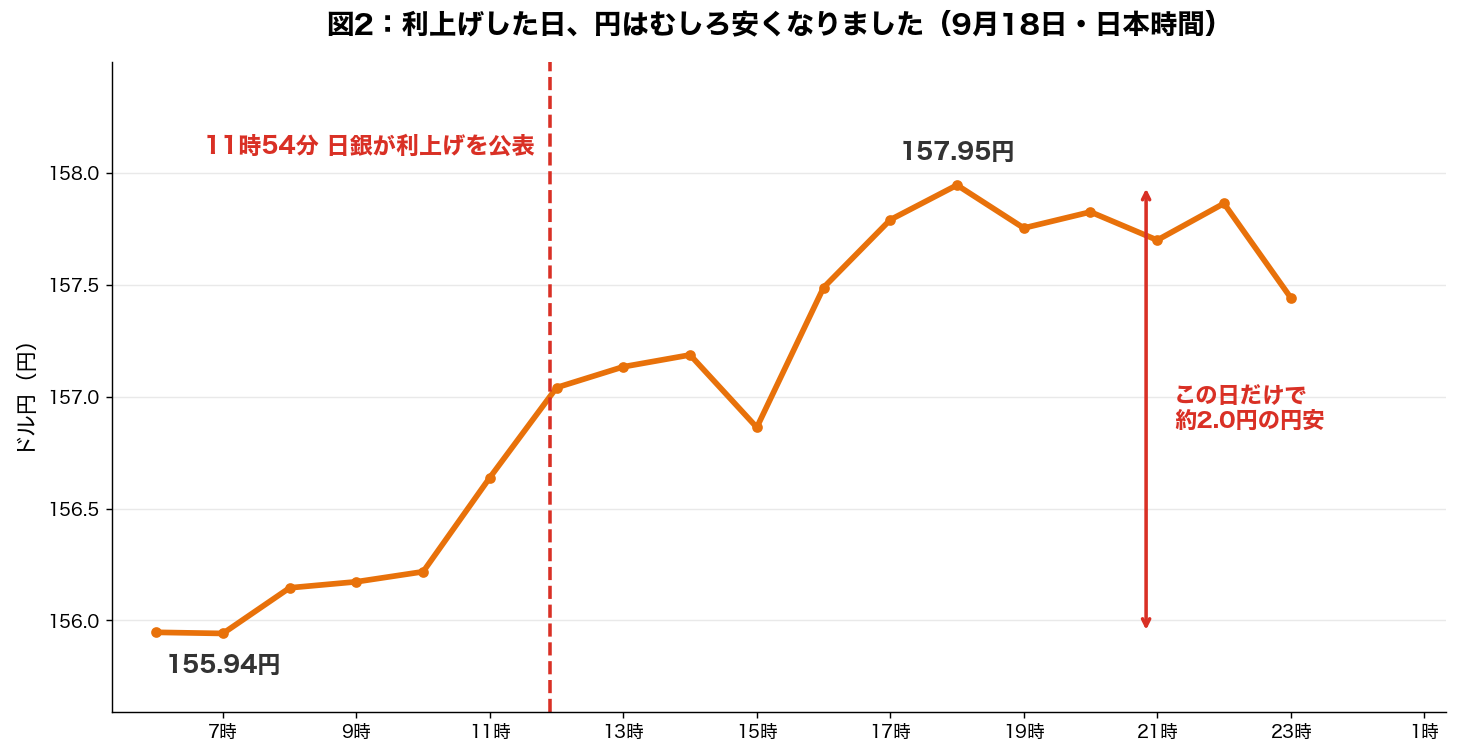
朝は155.94円。11時54分に日銀が発表して、夕方には157.95円まで進みました。利上げした日に、約2円の円安です。📉
正直に書くと、この動き自体は僕の予想とは逆でした。利上げ=円高、と頭のどこかで思っていたからです。🙇
なぜこの日そう動いたのか、本当の理由は分かりません。ただ図1を見たあとだと、少なくとも驚かなくはなりました。差が変わっていないので。
その後は少し戻して、週末は156.85円で終わっています。
ヘッジあり・なしで、意味が正反対になります💸
ここからが、レバナスを持っている僕らの話です。
為替ヘッジありの投信は、ヘッジのために毎年コストを払っています。目論見書にも「金利差相当分がコストとなる」と書いてあります。つまり日米の短期金利の差がそのまま効きます。💰
つまり、こうです。👇
- ヘッジありを持っている人 → 金利差が縮まないかぎり、毎年のヘッジコストは軽くなりません
- ヘッジなしを持っている人 → そのコストは払わない代わりに、円高になった時の目減りを全部受けます
2.625%と書くと小さく見えるので、円に直してみます。ざっくりした概算ですが、100万円あたり、年2万6千円ほどを為替の保険料として払っている計算です。💰
しかもこれは、信託報酬とは別に出ていきます。500万円なら年13万円ぶん。為替で損しないための保険料としては、けっこうな額です。
今回、その金利差が2.625%のまま動きませんでした。ヘッジありを持っている側から見ると、日銀が利上げしても、自分の負担は何も変わらなかったことになります。😐
そして、うちの口座はこの2つが混ざっています。正直に書いておきます。
- 残高の大半は大和レバナス=ヘッジあり(昔からの分をそのまま持っている)
- いま毎月積み立てている軸は、auレバナス=ヘッジなし
しかも毎月の積立には、ヘッジありのレバFANGも混ざっています。つまり新しく買うぶんも、ヘッジなし一本ではありません。
同じ一つの口座の中で、この金利差が真逆に効いています。キレイに整理された持ち方ではありません。😅
それでも新しく買うほうをヘッジなしにしているのは、僕自身が長い目で見れば円安の方向だろうと考えているからです。あくまで個人の考えで、外れることもあります。
「じゃあ大和のほうも売って、ヘッジなしに揃えればいいのでは」と思われるかもしれません。僕も一度は考えました。
でも売れば、増えたぶんに税金がかかります。乗り換えるだけで手元が減る。そこまでして揃える理由が、僕には見つかりませんでした。だから混ざったままです。🙏
もうひとつ、2倍にするための金利負担があります💰
ヘッジの話とは別に、レバレッジ型にだけ効いてくるものがあります。2倍にふくらませた部分を、持ち越すための費用です。
レバナスは先物などを使って、自分が出したお金の2倍ぶんを動かしています。目論見書にはこの負担が、「借入金利に相当する負担」と書かれています。お金を借りて2倍にしている、と考えると分かりやすいです。
そしてその金利は、円ではなくドルの短期金利が主役です。
そして今回FRBが上げたのは、まさにそのドルの短期金利でした。3.625%から3.875%へ。レバレッジを持ち越す費用が、そのぶん上がったことになります。
ここは日銀が何をしても、ほとんど関係ありません。アメリカが下げないかぎり、この負担は軽くなりません。
で、僕は何をしたか。何もしていません🌱
積立の設定は、1円も変えていません。売っても買い増してもいません。
やったことと言えば、声明を2本、最後まで読んだことくらいです。それで記事1本になってしまいました。🙇
理由は単純で、今回動いたのは「差」ではなく「高さ」だけだからです。自分の持ち方を変えるほどの材料ではない、と思っています。
ただ、僕の持ち方が正解だと言いたいわけではありません。ヘッジありとなしが混ざったままなのは、今もどうかと思っています。
日銀の次の会合は10月29日・30日、その次が12月17日・18日。FRBは10月27日・28日と、12月8日・9日です。どちらがどう動くかは予想しません。また出てきたら読みにいきます。👀
まとめ:上がったのは高さ、変わらなかったのは差🧭
ニュースの見出しは、日本もアメリカも「利上げ」の2文字でした。でも原文を開くと、片方は追いかけていて、片方は先回りしていました。
そして僕らの口座には、その2つが別々の入口から効いてきます。
- ヘッジのコストは、日米の差で決まる → 今回は動かなかった
- 2倍にするための金利負担は、ドルの高さで決まる → 今回は上がった
同じ週の同じ0.25%でも、片方は素通りして、片方だけがこちらに届いたことになります。🧭
利上げのニュースを見たとき、僕はこの2つを分けて見るようにしています。上がったのはどっちなのか。差なのか、高さなのか。それだけで、自分に関係あるかどうかが分かります。
この記事で使った出典
- 日本銀行「金融市場調節方針の変更について」2026年9月18日(PDF)
- 日本銀行「金融政策決定会合の運営」(開催日程)
- 政策金利の水準比較は日本銀行「時系列統計データ検索サイト」の無担保コール翌日物(月中平均)
- 総務省統計局「消費者物価指数」2026年8月分(2026年9月18日公表)
- FRB「FOMC声明」2026年9月16日
- FOMC会合日程(FRB公表カレンダー)
- ヘッジとレバレッジの費用の記述は、各ファンドの交付目論見書(大和 iFreeレバレッジ NASDAQ100/auAM レバレッジ NASDAQ100 為替ヘッジ無し)
- ドル円の値は9月18日〜19日の市場データ(日本時間)
📌 ご注意
本記事は筆者の個人的な体験と考えをまとめたものです。特定の金融商品・サービスを推奨するものではありません。投資・節約の判断はご自身の状況・リスク許容度に応じて、自己責任でお願いいたします🙏
コメント