おはようございます!レバナス父さん(@levanasu_papa)です。
毎月恒例の自分ログ、2026年9月分です。
我が家の金融資産は約1,099万円。前の月から56万円増えました。
ただ、今月いちばん書きたいのは増えた額のほうではありません。主力4本の成績が、きれいに2つに割れました。
分けたのは為替ヘッジの有無。勝ったのは、僕が「もう買わない」と決めたほうでした。😅
結論:9月は、僕が選ばなかったほうが勝ちました📌
先に3つだけ書きます。👇
- 9月末の残高は約1,099万円。前月比+56万円(値動き+51万/積立5万)、年初来は+285万円です
- 4本の成績を分けたのは銘柄でもレバレッジでもなく為替ヘッジの有無。同じFANG+でも、ヘッジありはプラス、ヘッジなしはマイナスでした
- 僕が新しく買っているのは8割がヘッジなし。でも残高の9割はヘッジあり。9月に効いたのは残高のほうです
自分の判断と、自分の残高が、逆を向いているという話です。
2026年9月の数字
まず結果から。金額はすべて投資信託だけの合計で、銀行預金は入っていません。
持っているのは全部で6本です。
この記事で騰落率を追うのは大和レバナス・auレバナス・レバFANG・FANG+の4本。残りは半導体ファンド2本(どちらも為替ヘッジなし)で、こちらは今は買っていませんし残高も小さいので、数字の話は4本で進めます。
| 項目 | 金額 |
|---|---|
| 9月末の評価額 | 約1,099万円 |
| 前月末(8月末) | 1,040万円 |
| 前月比 | +56万円(値動き+51万/積立5万) |
| 年初(2025年12月末) | 814万円 |
| 年初来 | +285万円 |
| 累計入金額 | 460万円 |
| 取得金額 | 約410万円 |
| 含み益 | 約+689万円 |
入れたお金は460万円で、いま1,099万円。約2.4倍です。
数字だけ見ればとんでもない。ただこれ、2022年の下落のど真ん中から始めて、含み損の期間をまるごと持ち越した結果でもあります。
ここで数字に強い人は引っかかると思います。累計入金460万円を今の月5万円で割ると92ヶ月分。でも始めたのは2022年なので、年数が全然足りません。
最初に「入れられるだけ」をまとめて突っ込んで、そのあと毎月積立に切り替えたからです。きれいな積立一本ではありません。
それと、表の累計入金460万円と取得金額410万円の差50万円。これは過去に生活費のために取り崩した分です。第2子が生まれた前後に、何度か売りました。
「浮いたお金は全部投資」みたいなきれいな話ではないので、ここも書いておきます。
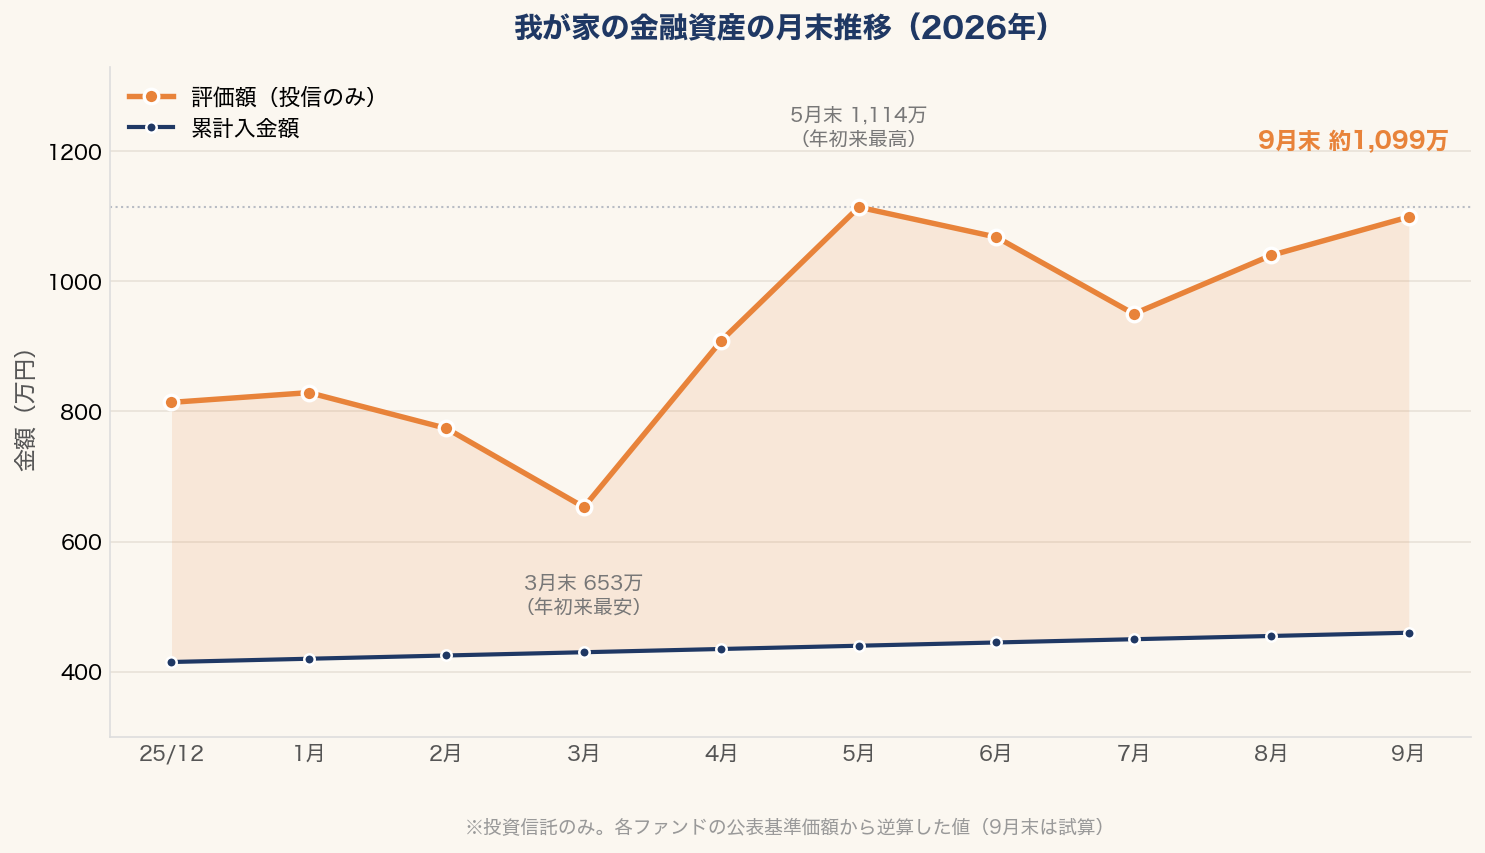
下の青い線が積み上げてきた入金額、オレンジが評価額です。入金のほうは9ヶ月で45万円しか動いていません。
毎月5万円なので当たり前なんですが、こうして並べると差がすごい。
毎月書いている数字をもうひとつ。この残高に各ファンドの倍率を掛けた実効エクスポージャーは約2,154万円です(8月末は約2,040万円)。口座の1,099万円に対して、倍の金額が動いている計算になります。
この計算のやり方は口座は950万円。でも実際に動いているのは1,860万円分ですに全部書きました。
9月にやったこと、やらなかったこと
やったこと。積立5万円。以上です。
内訳はauレバナス3万円、レバFANG1万円、FANG+1万円。先月と同じ配分です。設定を触っていないので、勝手に引き落とされているだけ。
やらなかったこと。売買も、配分変更も、入金の増減もしていません。
ニュースは毎日見ていました。それでも口座アプリは、開かない日のほうが多かったです。
毎月この欄がほぼ同じ文章になります。書きながら「これ記事になってるか?」とは思う。
ただ、何もしなかった月を「何もしなかった」と残しておくのがこのシリーズなので、そのまま書きます。
同じ指数なのに、プラスとマイナスに分かれました
ここからが9月の本題です。主力4本の騰落率を並べます。
FANG+は、同じ指数で符号が割れました
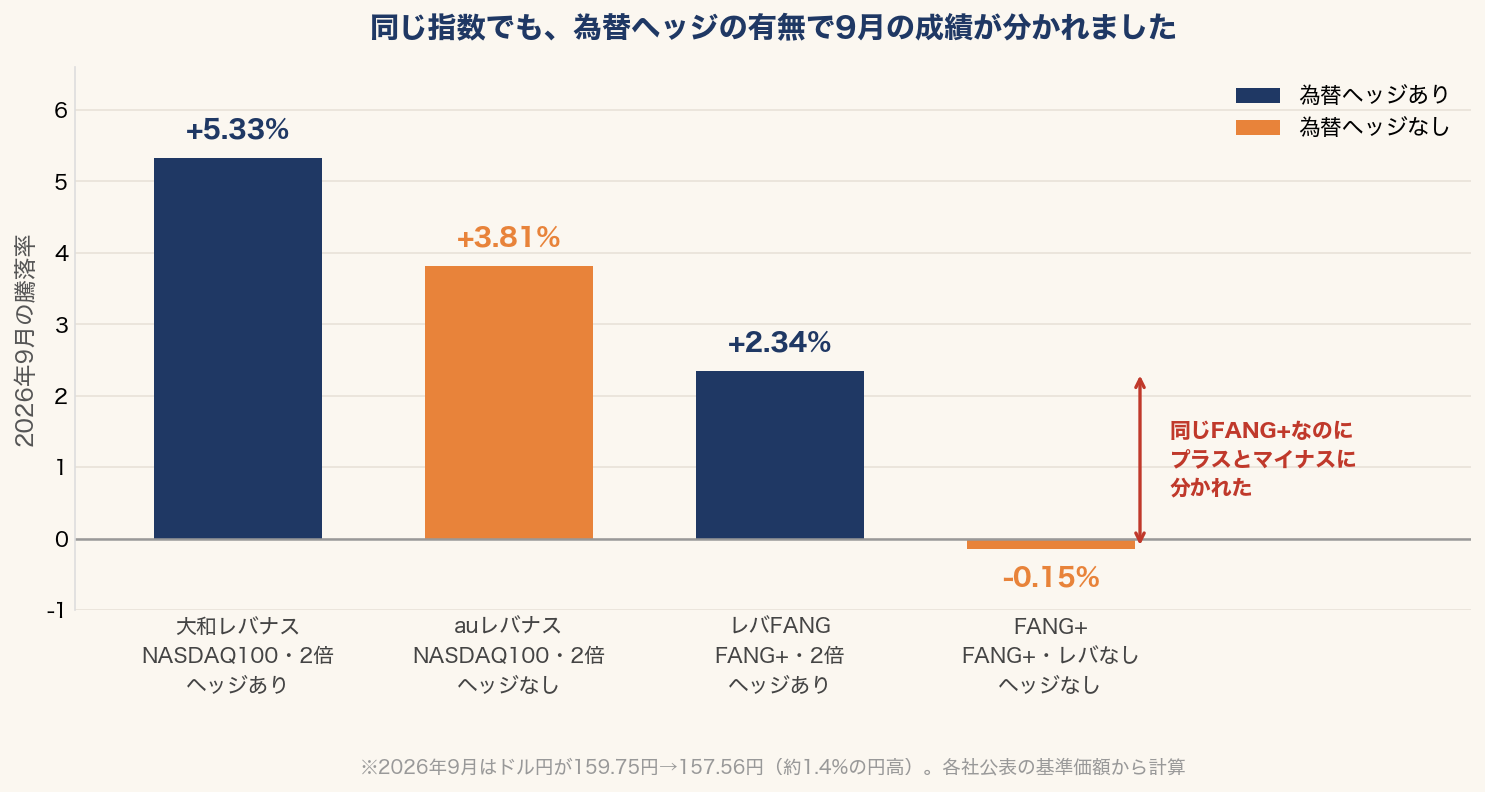
いちばん分かりやすいのが右の2本。レバFANGが+2.34%、FANG+が−0.15%。中身はどちらも同じFANG+という指数です。
普通に考えれば、上がる月は2倍のほうが大きく上がり、下がる月は大きく下がるはずです。
でも9月は、片方がプラスで片方がマイナス。向きそのものが違いました。
理由は為替でした。ドル円は8月末の159.75円から9月末の157.56円へ、約1.4%の円高。レバFANGは為替ヘッジあり、FANG+はヘッジなしです。
FANG+のマイナス0.15%に円高分の1.4%を足し戻すと、ドル建てではだいたい+1.2%。2倍して+2.5%。ヘッジありのレバFANGは+2.34%なので、ほぼ一致します。
指数は普通に上がっていたんです。それを円高が、1本だけ丸ごと飲み込んだ。😳
9月は日銀が利上げに踏み切った月でもありました(その日は逆に2円の円安になりましたが)。それでも月を通せば、円は買われた側でした。
レバナス2本も、同じ向きでした
左の2本も同じでした。ヘッジありの大和レバナスが+5.33%、ヘッジなしのauレバナスが+3.81%。同じNASDAQ100の2倍なのに、1.5ポイント差です。
こちらはレバレッジの効き方や日々の値動きも混ざるので、FANG+のようにきれいには一致しません。ただ、勝った側は同じです。
4本の順位が、銘柄順でもレバレッジ順でもなく、ヘッジあり・ヘッジあり・ヘッジなし・ヘッジなしで並びました。
ここまできれいに出たのは、記録を取り始めてから初めてです。
買っているのはヘッジなし。持っているのはヘッジあり
ここで、ちょっと困ったことがあります。
僕は「長期的には円安方向」だと思っているので、新規の積立は為替ヘッジなしに寄せてきました。毎月5万円の内訳は、auレバナス3万円とFANG+1万円がヘッジなし、レバFANG1万円がヘッジあり。買っているお金の8割がヘッジなしです。
ところが残高を見ると、話が逆になります。
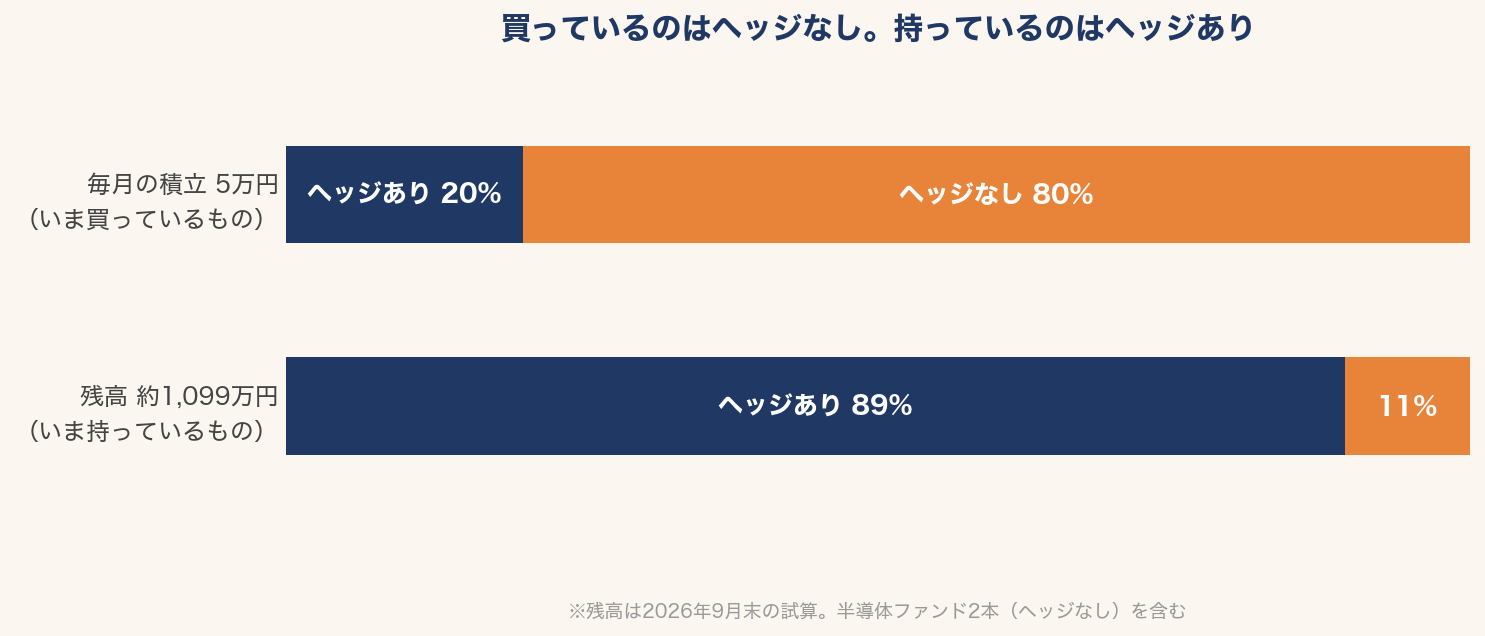
残高の大半は大和レバナス(ヘッジあり)で、これに同じくヘッジありのレバFANGを足すと約89%。買っている割合と持っている割合が、ほぼ裏返しです。
なぜこうなったか。大和レバナスはもう新規では買っていません。コストの安さと、ヘッジなしを選びたかったのと、両方の理由でauに寄せました。
でも、過去に積み上げた分はそのまま残ります。当たり前ですが。
9月の円高で助けられたのは、僕が「もう買わない」と決めたほうの銘柄でした。判断が間違っていたわけではないと思います。ただ、判断が残高に届くまでには何年もかかる。
どのくらいかかるのか、計算してみました。
値動きをゼロと仮定して、月5万円の積立だけでヘッジなしが過半数になるまで約24年。僕は46歳なので、70歳です。😇
もちろん実際には値動きがあるので、この年数どおりにはなりません。それでも、積立で方針を変えても、ポートフォリオはすぐには振り向かない!
当たり前のことです。でも自分の口座の数字でやると、ちょっと重い。
「ヘッジありが正解」ではありません。9ヶ月分を数えました
ここで「じゃあヘッジありのほうが良いのか」と書くと、1ヶ月だけ見て結論を出すことになります。今年の9ヶ月、全部数えました。
大和レバナスとauレバナスは、どちらもNASDAQ100の2倍で、違うのは為替ヘッジの有無だけ。この2本の差(ヘッジあり − ヘッジなし)と、その月のドル円を並べます。
| 月 | ドル円 | 大和 − au | 勝ったのは |
|---|---|---|---|
| 1月 | −2.1%(円高) | +1.48pt | ヘッジあり |
| 2月 | +1.8%(円安) | −1.53pt | ヘッジなし |
| 3月 | +1.8%(円安) | −2.69pt | ヘッジなし |
| 4月 | −1.0%(円高) | −0.57pt | ヘッジなし |
| 5月 | +1.5%(円安) | +0.49pt | ヘッジあり |
| 6月 | +2.1%(円安) | −2.18pt | ヘッジなし |
| 7月 | −1.5%(円高) | +0.37pt | ヘッジあり |
| 8月 | −0.3%(円高) | +0.24pt | ヘッジあり |
| 9月 | −1.4%(円高) | +1.53pt | ヘッジあり |
円安の月はヘッジなしが勝ち、円高の月はヘッジありが勝つ。9ヶ月のうち7ヶ月はその通りに動きました。残りの2ヶ月(4月と5月)は逆です。
この2ヶ月がなぜ逆になったのか、正直わかりません。
どちらも値動きが特に大きかった月(4月は+38%、5月は+22%)なので、2倍の計算上のズレが為替より大きく出たんだろう、くらいにしか言えません。ここは分からないまま書いておきます。
為替がどちらに振れるかは、僕には分かりません。分かるのは「円安に賭けたつもりの僕が、円高で助かる口座を持っている」という事実だけです。
QLDと比べると、9月は0.9ポイント負けでした
毎月やっている指数との比較です。残高の約9割が為替ヘッジありなので、ドル建てのQLD(NASDAQ100の2倍ETF)とだいたい同じ土俵で比べられます。
| 9月 | 年初来 | |
|---|---|---|
| 我が家の口座 | +5.14% | +28.42% |
| QLD(NASDAQ100・2倍) | +6.00% | +35.85% |
| NASDAQ100 | +3.23% | +20.43% |
| S&P500 | −0.45% | +11.77% |
| NYダウ | −4.29% | +5.91% |
9月は0.9ポイント負け、年初来では7.4ポイント負けです。口座の騰落率は、毎月の積立を除いた値動きだけを積み上げて計算しています。
負けている理由ははっきりしていて、レバなしのFANG+と半導体ファンド2本を混ぜているからです。全部2倍にすればQLDに近づきます。やらない理由があって今の形なので、この負けは想定内です。
9月はNASDAQ100が+3.23%なのに、NYダウは−4.29%。S&P500もマイナスでした。
全部上がった月に見えて、上がったものはかなり偏っていた。
4ヶ月かけて、5月末の自分に15万円届きませんでした
地味ですが、書いておきたい数字があります。
今年の最高は5月末の1,114万円。9月末は約1,099万円なので、まだ15万円足りません。しかもこの4ヶ月で、積立を20万円入れています。
+56万円という月は、単月で見れば気分のいい数字です。でも図1のように並べると、6月から9月までの4ヶ月は、入金しながら元の位置に戻っただけだったことが分かります。
2倍レバの口座だと、こういうことが普通に起きます。3月末は653万円まで落ちて、5月末には1,114万円。2ヶ月で461万円動いた年です。
この振れ幅に慣れていないと、単月の数字で一喜一憂することになります。
毎月この記録を付けている理由のひとつがこれで、前月比だけ見ていると、戻ったのか進んだのかが分からなくなるからです。😅
数字の出どころ
毎月書いていますが、この記事の騰落率は全部各運用会社が公表している基準価額から自分で計算しています。同じ数字は誰でも確認できます。
- 大和レバナス・レバFANG・FANG+ … 大和アセットマネジメントの各ファンドページ(基準価額のCSVが取れます)
- auレバナス … auアセットマネジメントのファンドページ
- ドル円・各指数 … 月末営業日の終値
正直に書いておくと、9月末の約1,099万円は実測ではなく試算です。8月末の実額に、各ファンドの9月の騰落率と積立額を当てて計算しました。
この逆算のやり方は過去に2回、実測値と突き合わせて検証しています。8月号では試算1,042万に対して実測1,040万で、差は2万円でした。
とはいえ試算は試算なので、来月のこの欄で答え合わせをします。
同じことを自分の口座でやりたい人向けに、前月末を割り出す式も置いておきます。
前月末の残高 =(今月末の残高 − 今月の積立額)÷(1 + 今月の騰落率)
10月に向けて
やることは変わりません。積立5万円を続けて、何もしません。
ただ、今月のヘッジの件は少し引きずっています。「長期では円安」と思って選んだヘッジなしが、残高ではまだ1割。この状態をあと何年続けるのか、自分でも答えが出ていません。
大和の分を売ってauに移し替えれば一瞬で解決します。でも、そのために含み益を確定させて税金を払う気にはなれない。
結局、動かさない理由のほうが毎月勝っているというのが本当のところです。
来月もまた、同じ場所から数えます。✨
📌 ご注意
本記事の評価額は投資信託のみの合計で、銀行預金等は含みません。9月末の金額は、8月末の実額に各ファンドの公表基準価額から計算した9月の騰落率と積立額を当てた筆者の試算値です。騰落率は各運用会社の公表基準価額、指数・為替は月末営業日の終値をもとに筆者が計算したものです。
本記事は筆者の個人的な体験と考えをまとめたものです。特定の金融商品・サービスを推奨するものではありません。レバレッジ型の投資信託は値動きが大きく、長期保有に伴う特有のリスクがあります。投資・節約の判断はご自身の状況・リスク許容度に応じて、自己責任でお願いいたします🙏
コメント